Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 9 de agosto de 2023
Agosto: El tipo de cambio paralelo superó los US$/Bs 30,00 y puede tener un crecimiento mayor en agosto
En el mes de julio, a pesar de las ocho intervenciones cambiarias que realizó el Banco Central de Venezuela (BCV) para contener el crecimiento del tipo de cambio, la tasa avanzó y superó los 30,00 bolívares por dólar. El mes de agosto inicia con cierta incertidumbre y expectativas negativas debido a la experiencia sufrida el año anterior, en la que se desarrolló un escenario de volatilidad cambiaria y de inflación por consecuencia del pago de bonos vacacionales y compromisos colectivos a los trabajadores del sector educación en particular y otros sectores de la administración pública. Los mecanismos utilizados para financiar esos desembolsos fueron a través de la monetización del gasto público. En la actualidad, se espera que el Ejecutivo no aplique los mismos mecanismos y pueda cumplir con los acuerdos de contratación colectiva de los trabajadores públicos por medio de tesorería y lo recaudado hasta la fecha y no por el financiamiento del BCV.
1. Inflación mensual e interanual
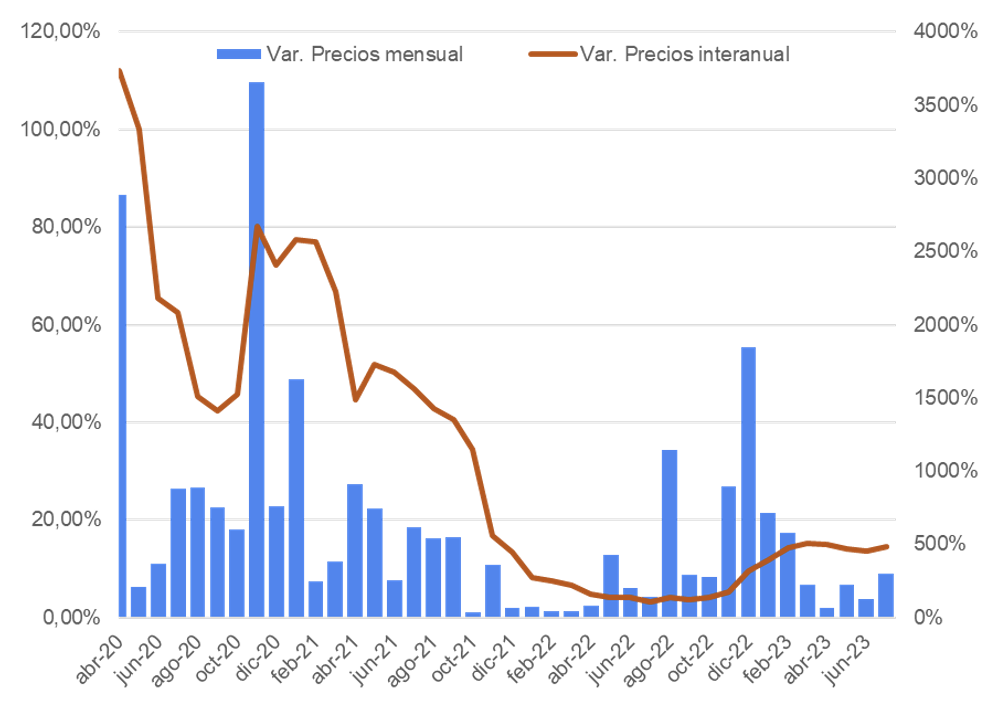
De acuerdo a las estimaciones del inflaciómetro mensual, la variación de precios para el mes de julio fue de 8,9%. Se cumplen 5 meses consecutivos con inflación de un solo dígito, la ciudad con mayor incremento de precios fue Maracaibo con 9,8%, seguido por Caracas con 8,6%. Por su parte, Valencia reportó una inflación de 8,5%. Las variaciones del tipo de cambio se trasladan de forma directa a la formación de precios nacionales por la dolarización informal que continúa avanzando desde sus inicios en 2019. En el análisis interanual de la inflación se reporta una variación de 487,2% y el total acumulado en 2023 es de 87%.
Los productos de perfumería y cuidado personal fueron los rubros con mayor incremento de precios con 10,7%, seguido por los alimentos con 9,7%. Los servicios en general aumentaron en 9,4% con respecto al mes anterior, mientras que el esparcimiento y la recreación aumentaron en 7,03%. Los servicios de restaurantes reportaron un incremento de 5,5% y finalmente, los servicios de transporte aumentaron en 4,4%.
Gráfico N°1: Inflación mensual e interanual
Fuente: Cedice
2. Recaudación fiscal real
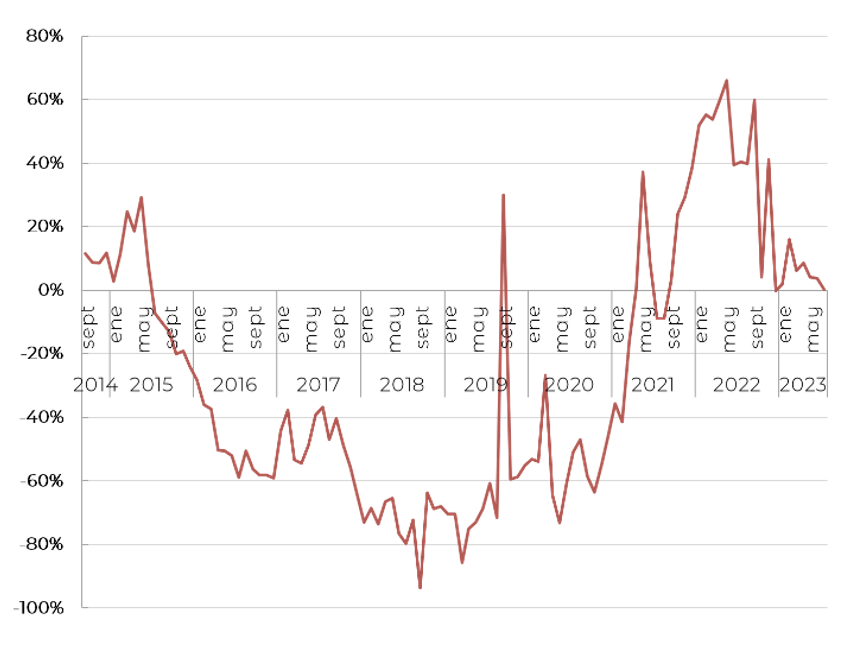
Producto de la herencia hiperinflacionaria que experimentamos en el pasado reciente, sumado al crecimiento constante del dinero en circulación de nuestra economía, la recaudación fiscal en términos nominales continúa mostrando variaciones interanuales que superan los 3 dígitos. En julio, la variación fue de 492,8% comparado con el mismo periodo en 2022. A pesar de ello, en términos nominales julio fue el segundo mes con menor variación interanual de 2023 manteniéndose las señales de desaceleración económica.
La variación interanual de la recaudación fiscal en términos reales (eliminando el efecto inflacionario) fue de tan solo 0,2%. Esto quiere decir que en julio de 2022 y julio de 2023 el total recaudado en términos reales fue similar. Desde el último trimestre de 2021 se comenzó a evidenciar crecimientos importantes de la recaudación real, pero, conforme fue pasando el tiempo y los escenarios de estabilidad cambiaria y de precios fueron deteriorándose, la recaudación se desaceleró de manera abrupta. En julio, la recaudación por vía del Impuesto de Valor Agregado (IVA) tuvo un crecimiento interanual de 9,4% en términos reales, el Impuesto sobre la Renta reportó una variación de 2,5%. En el caso de la renta aduanera y otras rentas internas reflejaron un retroceso significativo de -2,1% y -15% respectivamente.
Gráfico N°2: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata
3. Recaudación fiscal en dólares
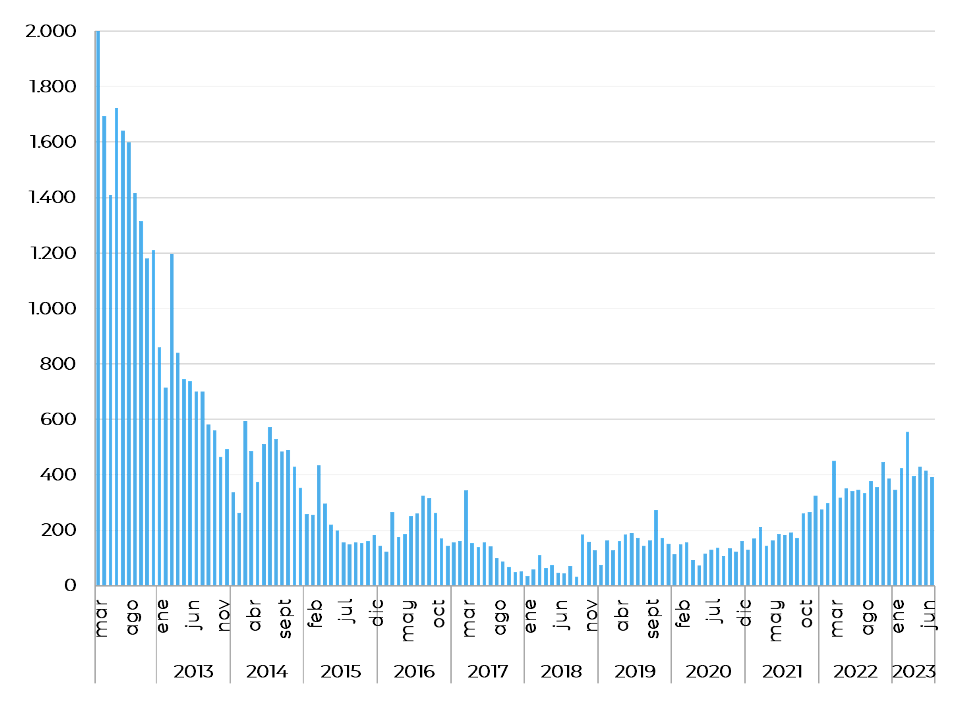
La recaudación fiscal total llevada a dólares estadounidenses en el mes de julio, fue de US$ 392 millones. En el comparativo con el mismo periodo del año anterior podemos ver un crecimiento de 13%. Luego de enero (US$ 345 millones), julio es el segundo mes con menor recaudación fiscal estimada en dólares en lo que va de año. Se siguen manifestando señales de desaceleración en los ingresos del gobierno. El componente con mayor aporte en el mes fue el IVA con US$ 194,4 millones, seguido por otras rentas internas US$ 88,5 millones. En este componente se registran todos los recursos recaudados por el Impuesto de las Grandes Transacciones Financieras (IGTF). La renta aduanera reportó un nivel de recaudación de US$ 56,5 millones y finalmente, el ISLR fue el componente con menor aporte con US$ 52,6 millones.
Existen incentivos considerablemente altos para la evasión fiscal y el desarrollo de la actividad informal debido al estrangulamiento impositivo que sufren las empresas. Cada vez es mayor la carga fiscal que tiene que soportar el sector privado. Se espera que la Ley de Armonización Tributaria de los estados y municipios contribuya a la normalización de los impuestos y mejore las condiciones para el buen desenvolvimiento empresarial.
Gráfico N°3: Recaudación Fiscal en dólares
Fuente: Ministerio de Finanzas y Seniat
4. Tipo de cambio de mercado
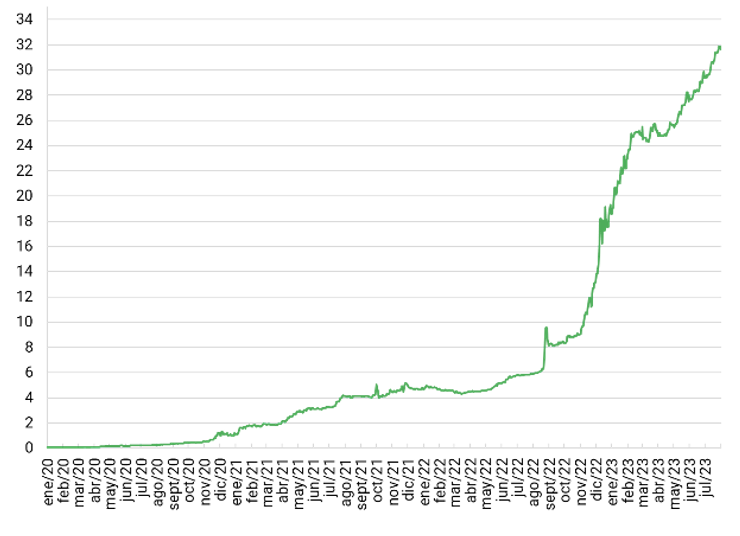
El tipo de cambio de mercado cerró el mes de julio en US$/Bs 31,66. En el análisis mensual se puede identificar una variación de 8% con respecto a junio. Es importante mencionar que, en lo que ha transcurrido en 2023, el tipo de cambio se ha incrementado en un 70% con respecto al cierre de 2022. Estos datos demuestran un crecimiento significativo y ponen en evidencia la poca efectividad de las políticas económicas en materia de estabilización cambiaria. En el estudio interanual de esta variable, podemos identificar una variación de 437% (el tipo de cambio de mercado de cierre de julio de 2022 fue de US$/Bs 5,90). El hacedor de la política debe proponerse nuevas estrategias para alcanzar el objetivo de la estabilización cambiaria.
Gráfico N°4: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
5. Tipo de cambio oficial
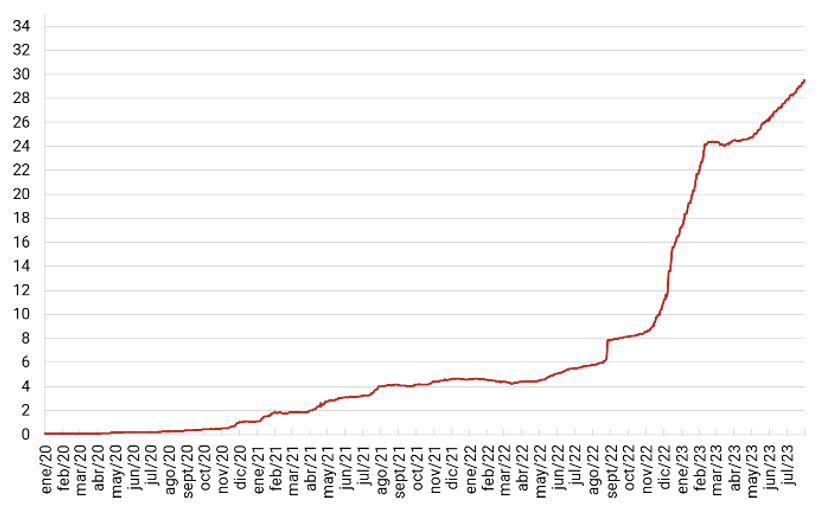
El tipo de cambio oficial que actúa como referencia para la ejecución de transacciones financieras y comerciales del país, emitido por el Banco Central de Venezuela (BCV) y que representa el promedio ponderado de las operaciones de menudeo en las mesas de cambio, se ubicó en US$/Bs 29,51 al cierre de julio. La variación mensual del tipo de cambio oficial fue de 6%. El crecimiento del tipo de cambio acumulado de 2023 es de 71% con respecto al cierre de diciembre de 2022. Es decir, que la tasa oficial se incrementó más que el tipo de cambio paralelo en lo que ha transcurrido del año. Esto se debe principalmente a la política de mini depreciaciones sucesivas que el BCV continúa aplicando para acortar distancia entre ambos tipos de cambio. Durante el mes de julio se realizaron 8 intervenciones cambiarias para contener el crecimiento del tipo de cambio, sin embargo, la tendencia positiva se mantiene.
Gráfico N°5: Tipo de cambio oficial (Bs/$)
Fuente: BCV
6. La Brecha entre el tipo de cambio oficial y paralelo
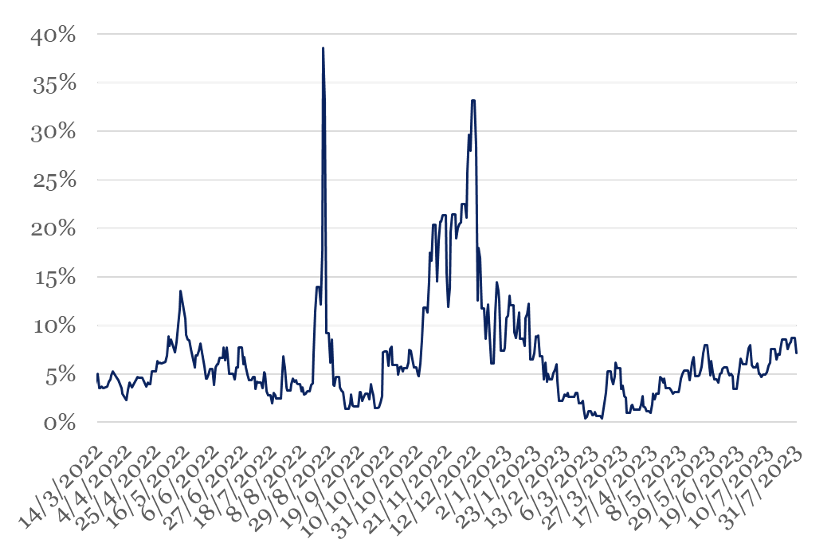
El diferencial cambiario entre la tasa oficial y paralela nos brinda información referente a la distancia que existe entre las cotizaciones del dólar en el país. Mientras menor sea la brecha entre una y otra, las expectativas y la incertidumbre se reducirán considerablemente. El mes de julio, se caracterizó por un incremento considerable en las brechas, alcanzando durante algunos días el 9%. El comportamiento promedio de este indicador durante el primer semestre del año 2023 fue de 5%, es por ello, que debemos continuar haciéndole seguimiento durante el mes de agosto, ya que el tipo de cambio oficial se está quedando rezagado con respecto al crecimiento del paralelo. La máxima autoridad monetaria deberá depreciar la moneda nacional en una mayor proporción o en su defecto intervenir con mayor contundencia en el mercado cambiario para aumentar la oferta y que el precio del paralelo comience a ralentizarse.
Gráfico N°6: Brecha entre el tipo de cambio y el promedio paralelo
Fuente: BCV
7. Reservas internacionales
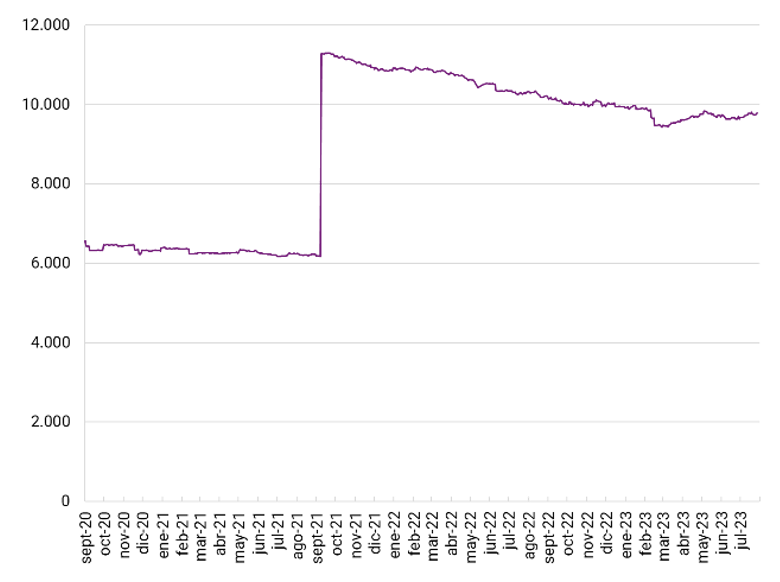
Luego de los registros positivos de marzo y abril en los que hubo un cambio de tendencia en la trayectoria de las reservas internacionales, luego se retomó el comportamiento descendente predominante que viene desde de 2008. Sin embargo, julio de 2023 fue un mes en el que las reservas internacionales aumentaron en 1,44% que se traducen en términos absolutos en US$ 139 millones. Es importante destacar que a pesar de las intervenciones cambiarias que aplicó el BCV dentro del mercado de divisas durante julio (utilizando recursos financieros de las reservas), se pudo mantener un crecimiento favorable con respecto al mes anterior. En la actualidad las reservas internacionales se ubican en US$ 9.813 millones. De los cuales US$ 5.000 millones aproximadamente se encuentran en Derechos Especiales de Giro (DEG`s) en poder del Fondo Monetario Internacional y que no han sido liquidados al BCV a pesar de que contablemente estén registrados a favor de la nación. El motivo principal de la retención de los DEG`s, se debe a la poca transparencia en la legitimidad del gobierno nacional.
Gráfico N°7: Reservas internacionales
Fuente: BCV
8. Liquidez y base monetaria
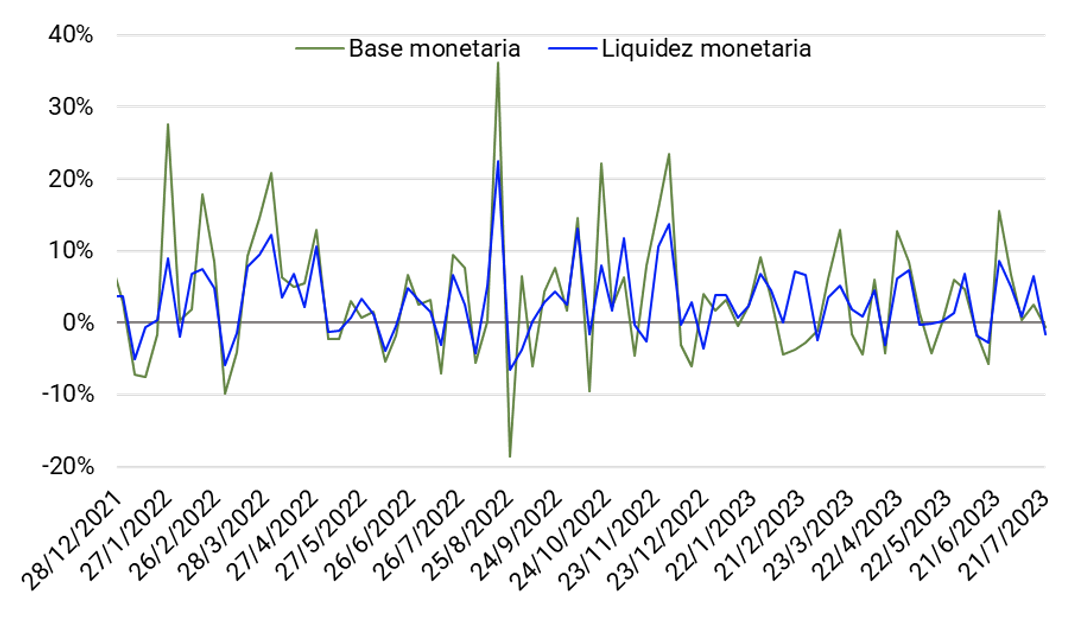
Los agregados monetarios en el mes de julio tuvieron un comportamiento de crecimiento discreto. La base monetaria la primera semana del mes, presentó una reducida variación de 0,4%, mientras que la liquidez reflejó un aumento de 1%. En la segunda semana, la base creció en 2% y la liquidez 6%. Esta diferencia que hay entre la base y la liquidez en la segunda semana expresa el aumento en la creación de dinero bancario a través de la cartera de créditos. La tercera semana hubo una política monetaria contractiva y tanto la base como la liquidez se redujeron en 1% y 2% respectivamente. En agosto se espera una mayor expansión de los agregados monetarios por la introducción de bolívares en circulación desde la cuenta de tesorería del gobierno para pagar compromisos colectivos y vacacionales a los trabajadores públicos.
En la actualidad, la base conforma el 63,4% del total de la liquidez que circula en la economía. Es decir que, la mayor proporción de dinero que existe en nuestra economía es creado directamente por el BCV o proviene de las cuentas del gobierno (tesorería), mientras que el resto de la liquidez es producto del otorgamiento de créditos. Lo natural para una economía sana sería que M2 creciera en mayor proporción por las carteras de créditos y no por la base monetaria controlada por el Banco Central.
Gráfico N°8: Variación semanal de la liquidez y base monetaria
Fuente: BCV
9. Razón entre efectivo y liquidez monetaria
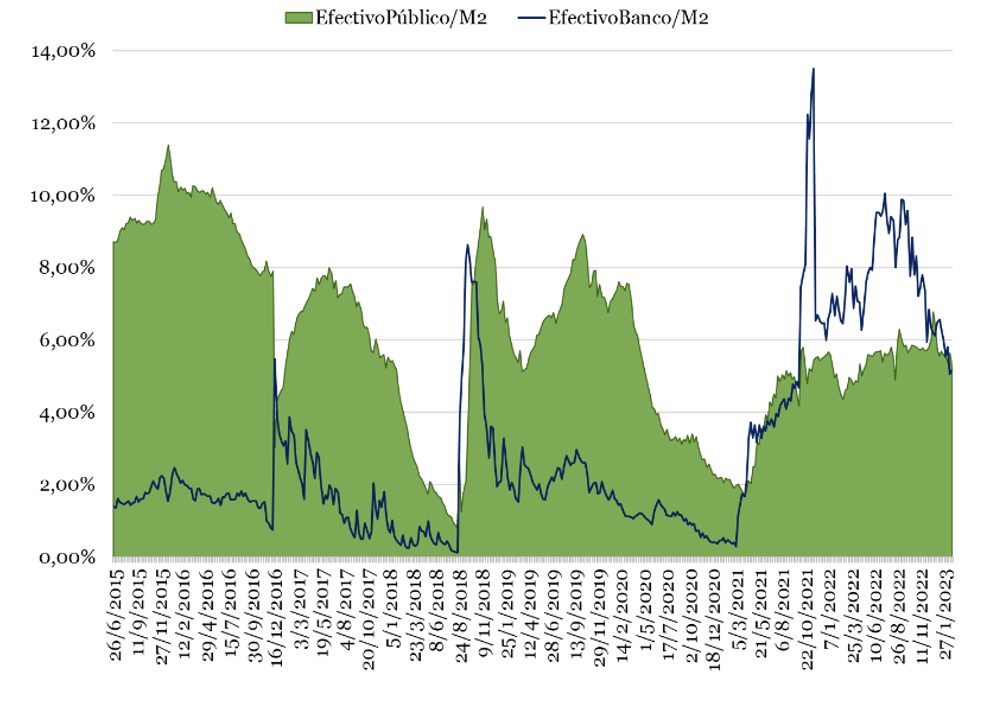
La cantidad de efectivo total que existe en la economía mantiene su tendencia creciente, pero, al estimar la razón de efectivo entre la liquidez notamos un comportamiento inverso. Esto se debe a que la liquidez crece a un ritmo mayor a la velocidad en la que se incrementa el efectivo en circulación. En julio, el promedio de efectivo en manos del público con respecto a la liquidez fue de 5,11%, siendo la primera semana la de mayor proporción con 5,30%. En el caso del efectivo que se encuentra en poder de los bancos entre la liquidez, tuvo un promedio de 4,82 y la primera semana fue el reporte mas elevado con 4,92%. Cada vez se hace mas evidente el poco uso de los bolívares en efectivo por parte de las familias venezolanas. Las operaciones comerciales y transaccionales se realizan a través de las distintas plataformas digitales que ofrece la banca nacional y las pocas operaciones que se ejecutan en efectivo se procesan en dólares estadounidenses.
Gráfico N°9: Razón entre efectivo y liquidez monetaria
Fuente: BCV
10. Producción petrolera venezolana (mbd)
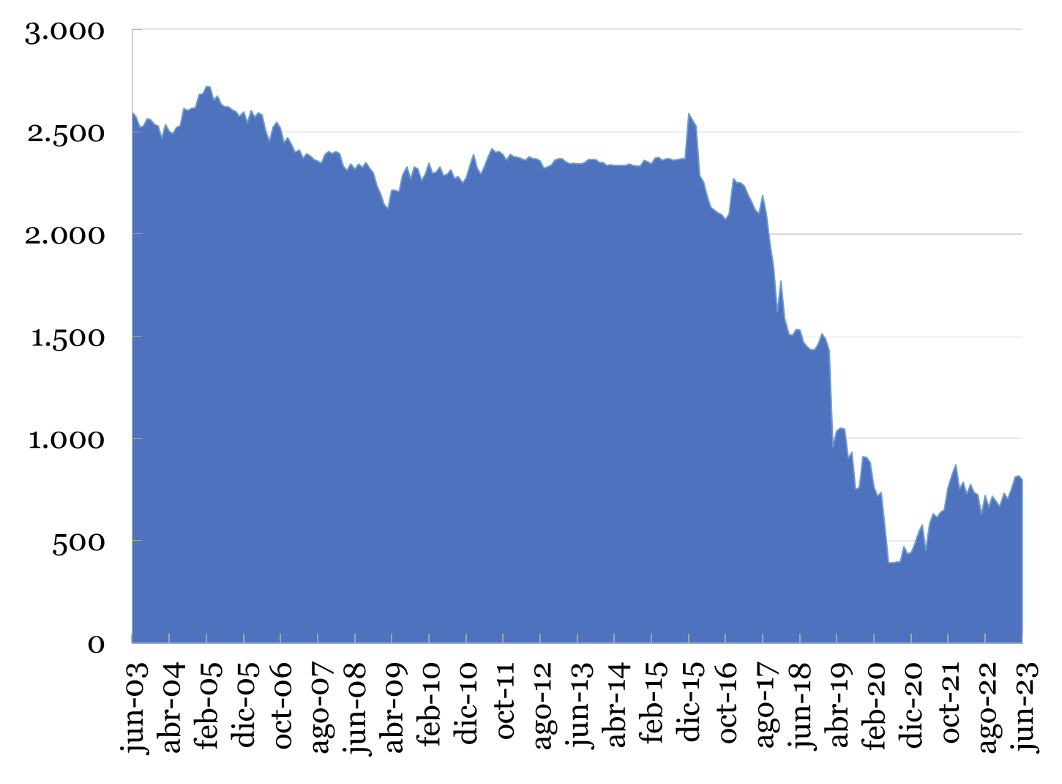
De acuerdo al informe mensual de mercado de la Organización de los Países Exportadores de Petróleo (OPEP), Venezuela tuvo una producción promedio durante el mes de junio de 796.000 barriles diarios, según la comunicación directa con Petróleos de Venezuela SA (PDVSA). Por medio de otras fuentes secundarias se considera que la producción llegó hasta los 767.000 barriles diarios. Estos datos reportan un descenso de -3% en la producción si lo comparamos con los niveles registrados el mes anterior. En términos absolutos la disminución fue de -23.000 barriles diarios. Sin embargo, en el primer semestre de 2023, la producción se ha incrementado en 19% (+ 127 mbd) con respecto al cierre de 2022. Los resultados favorables que se pueden destacar de los últimos meses están vinculados directamente a las empresas mixtas asociadas a Chevron (EEUU).
Por el comportamiento que viene mostrando la actividad productiva del sector, pareciera que el proyecto del Plan de Recuperación Integral Productiva (PRIP) no está logrando los objetivos trazados en el corto plazo por el Ministerio de Petróleo. Las condiciones financieras y estructurales de PDVSA son adversas para un posible levantamiento en los niveles de producción.
Gráfico N°10: Producción petrolera (mbd)
Fuente: OPEC
11. Cesta petrolera venezolana, WTI y Merey.
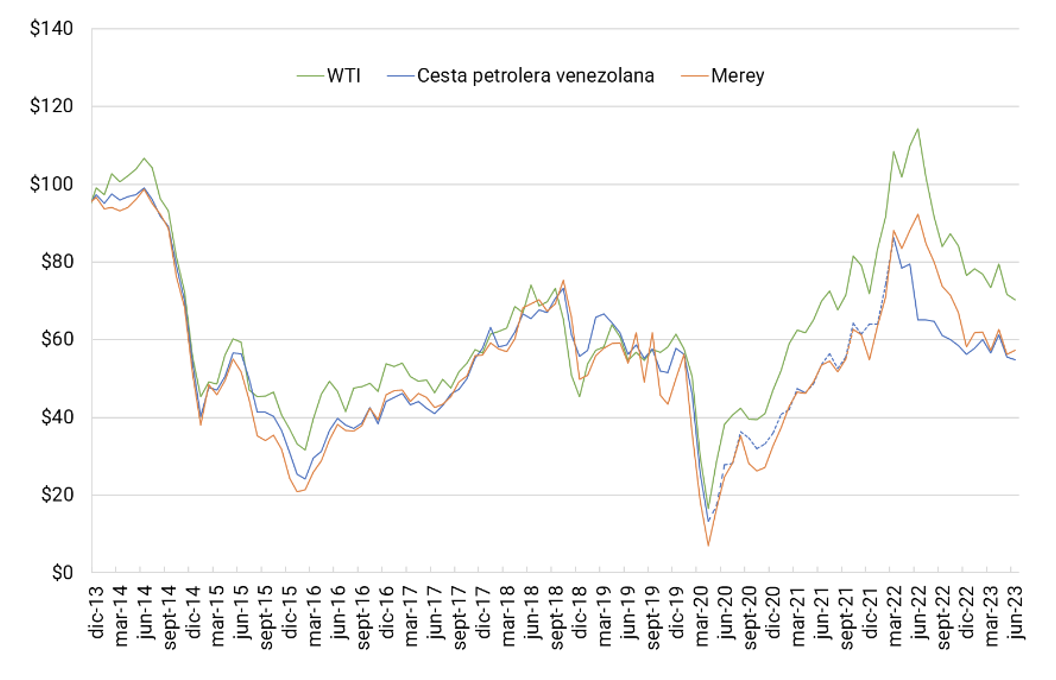
En el comparativo de precios de las distintas referencias petroleras internacionales que ofrece el reporte mensual de la OPEP, se puede observar que, en el mes de junio, el West Texas Intermediate (WTI) referencia de EEUU, presentó una disminución de precios de -2% con respecto a mayo y se ubicó en US$/barril 70,31 como promedio de mes. Al cierre de julio, el WTI ha tenido una recuperación significativa de precios y finalizó en US$/barril 81,80. La referencia venezolana, el merey tuvo un precio promedio durante el mes de junio de US$/barril 57,37, lo que representa un aumento de 2% en su variación mensual. Se evidencia con mayor relevancia la brecha que existe entre el precio internacional de otras cotizaciones y la referencia venezolana. Esto se debe principalmente a los descuentos que PDVSA está obligado a realizar para poder comercializar el petróleo venezolano y también por la calidad de nuestro producto, que es de característica pesado y extrapesado y esto le hace perder valor comercial.
Gráfico N°11: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y Merey
Fuente: OPEC, EIE y Albusdata