Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 16 de enero del 2024
1. Variación trimestral del PIB
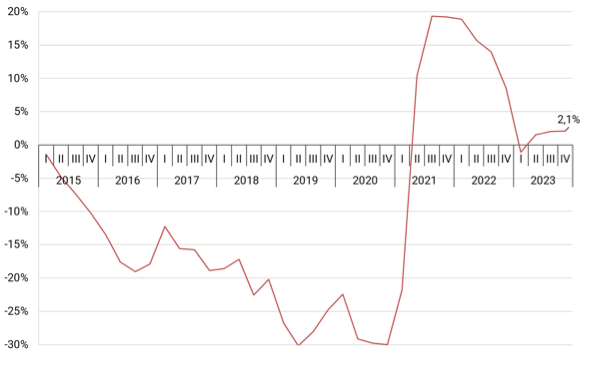
El año 2023 se caracterizó por una notable desaceleración en la actividad económica. En el primer trimestre, hubo altos niveles de volatilidad cambiaria y de precios que se fueron traduciendo en incertidumbre y expectativas negativas. Por otro lado, estos escenarios de alta inflación, agudizaron las condiciones de vida de los trabajadores del sector público, pensionados y jubilados. La depreciación del bolívar como moneda, le resta poder de compra a los trabajadores al servicio del Estado. Esto generó que en el primer trimestre se manifestara una caída del Producto Interno Bruto (PIB) de -1,1%. En los siguientes trimestres, hubo una relativa estabilidad que contribuyó a mejorar un poco las condiciones y se retomaron los periodos de recuperación. Para el segundo y tercer trimestre se reflejó una recuperación en el PIB de 1,6% y 2% respectivamente.
De acuerdo a nuestras estimaciones, el cuarto trimestre del año 2023, tuvo un crecimiento de 2,1%. Estos resultados estuvieron impulsados por unas mejores condiciones con el sector externo, producto de la flexibilización de las sanciones, un pequeño aumento en los niveles de producción petrolera, entre otros aspectos. Mientras que en la economía local hubo una mayor dinámica de consumo comparado con los trimestres anteriores, debido a los meses estacionales de navidad y fin de año. Sin embargo, las ventas reportadas en estos meses festivos estuvieron alejadas a los niveles alcanzados en otros periodos de mayor actividad económica.
La caída de la demanda de bienes y servicios es uno de los tantos problemas que enfrenta el sector empresarial. Es necesario estimular el consumo a través de la recuperación de los salarios reales de los trabajadores, sumado a políticas monetarias que permitan el crecimiento de las carteras de créditos. A pesar de que han surgido iniciativas de ventas a créditos por parte de las mismas empresas, continúa siendo muy limitado para las necesidades de los venezolanos. Debe ser el sector bancario quien oferte en una mayor medida opciones de créditos a los agentes económicos, pero para ellos deben darse las condiciones en el mercado monetario.
Gráfico N°1:Variación trimestral del PIB
2.Variación anualizada del PIB
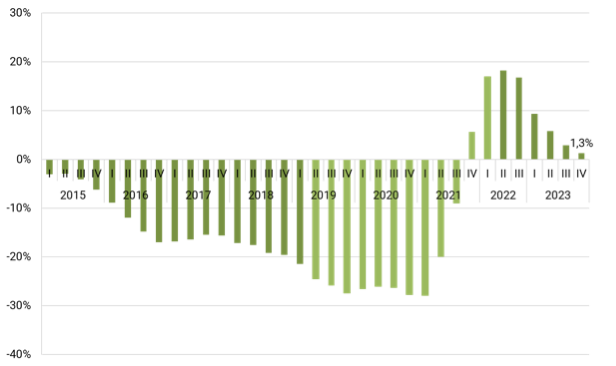
En el análisis del Producto Interno Bruto, pero en su estimación anualizada (la sumatoria de los últimos cuatro trimestres), podemos reportar una variación de 1,3%. Desde que la economía salió del periodo recesivo en 2021, este resultado ha sido la variación porcentual en términos de estimación anualizada del PIB de menor crecimiento en los últimos periodos. Las políticas aplicadas para controlar la inflación y el crecimiento de las tasas cambiarias no han logrado sus objetivos. Las condiciones de la economía han cambiado y las políticas e instrumentos utilizados para mantener la estabilidad, se han quedado rezagadas a la nueva realidad. Es necesario políticas que estimulen la dinámica económica por medio del consumo, para ello deben ajustarse los instrumentos de la política económica a nuevos objetivos de recuperación y crecimiento económico.
Gráfico N°2:Variación anualizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata.
3.Variación de los principales componentes de la demanda agregada
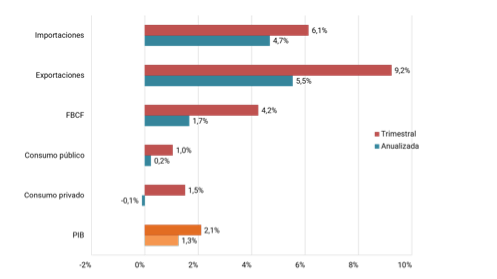
La demanda agregada está constituida por distintos componentes que, durante el trimestre IV-2023 reflejaron variaciones positivas, pero con dimensiones de tamaño considerablemente reducidas. Al cierre de este periodo tenemos que, el gasto en consumo final privado tuvo un crecimiento de 1,5%, mientras que el gasto proveniente del gobierno reportó una variación de 1%. La formación Bruta de Capital Fijo (FBKF) tuvo un crecimiento de 4%. A pesar de parecer un crecimiento significativo, es importante recordar que el mismo periodo en el año anterior, tuvo niveles de decrecimientos en las inversiones de manera importante, por lo que, en términos estadísticos, un pequeño crecimiento en estas condiciones pareciera ser mucho mayor. La actividad económica con el resto del mundo reportó un crecimiento en las exportaciones de bienes y servicios de 9%, mientras que las importaciones durante este trimestre se incrementaron en 6%.
En el estudio de la demanda agregada anualizada (la sumatoria de los últimos cuatro trimestres) podemos considerar que, dentro de la economía interna el componente con mayor crecimiento fue la Formación Bruta de Capital Fijo (FBKF) con 1,7%. Seguido por el consumo proveniente del sector público con 0,2%, mientras que el consumo privado acumulado de los 4 trimestres reflejó un retroceso mínimo de -0,1%. Esto significa, que el consumo disminuyó comparado al año anterior. En relación al sector externo, las exportaciones acumuladas crecieron en 5,5%, mientras que las importaciones aumentaron en 4,7%. Como hemos mencionado previamente, es necesario impulsar un mayor consumo a través de financiamiento y crear unas mejores condiciones económicas para poder aumentar los ingresos y el poder adquisitivo de las familias venezolanas.
Gráfico N°3:Variación de los principales componentes del PIB Real Al Cuarto trimestre de 2023
Fuente: Albusdata
4. PIB petrolero PIB no petrolero
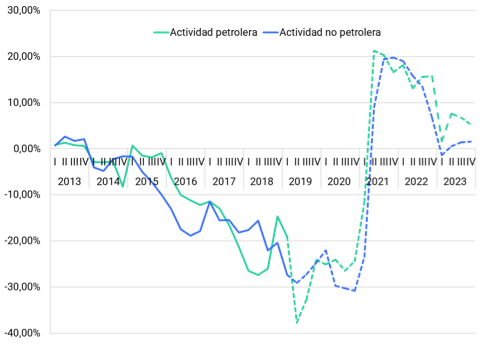
La variación interanual del PIB petrolero en el trimestre IV-2023 fue de 5,3%. El PIB petrolero continúa reportando resultados favorables, pero que vienen impulsados de la mano de un mayor crecimiento en la producción de las empresas mixtas asociadas a Chevron (EEUU) y recientemente a una mejora en las condiciones de comercialización del petróleo venezolano luego de la flexibilización temporal de las sanciones. No se esperan aumentos significativos en la cantidad producida de barriles diarios, ni de exportaciones en el corto plazo. Esto se debe a que las condiciones de infraestructura y transporte que presenta tanto PDVSA como las empresas mixtas en las que participa Chevron son bastante limitadas. Por su parte, el PIB no petrolero tuvo un crecimiento de 1,6%. Siendo esta variación una de las más bajas comparadas a los resultados obtenidos en periodos anteriores. Siguen manifestándose señales de desaceleración económica.
Gráfico N°4: Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata.
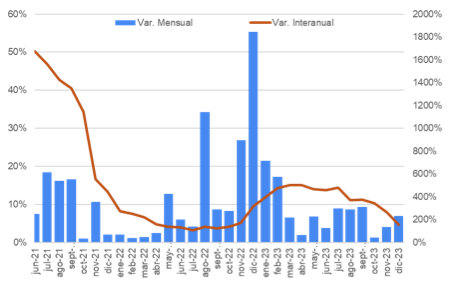
5. Inflación mensual (inflaciometro)
La variación de los precios en el mes de diciembre fue de 6,9%. Es el décimo mes consecutivo en el que se reporta un nivel de inflación de tan sólo un dígito. Es importante recordar que los primeros dos meses del año 2023, hubo altos niveles de inflación que venían heredados de la volatilidad cambiaria del cierre de 2022. A partir de marzo en adelante, se fue estabilizando un poco los precios, sin embargo, no han dejado de crecer, pero con un ritmo más desacelerado. La ciudad que tuvo el mayor incremento de precios durante este mes de diciembre fue Maracaibo con 10,7%, seguido por Caracas con 5,3% y finalmente, Valencia con 5,1%.
Los bienes y servicios con mayor variación de precios en nuestra moneda local fueron: los alimentos con 8,6%, seguido por los servicios de restaurantes con 8,4%, mientras que en la tercera posición se ubicaron los servicios de transporte con 6,5%. Los servicios en general tuvieron un incremento en los precios 5,9%. Por su parte, recreación y esparcimiento reflejó una variación de 5,1% y finalmente, los bienes de perfumería y cuidado personal fueron los rubros de menor aumento de precios con 3,5%.
Con respecto a la inflación interanual y acumulada de 2023 fue de 156,57%. De mantenerse constante este comportamiento que se viene mostrando, podemos tener una inflación interanual de dos dígitos al primer trimestre de 2024. En el caso de la variación de precios en dólares de diciembre, tuvimos un incremento de 6%, siendo la tasa de variación mas alta de todo 2023.
Gráfico N°5: Inflación mensual
Fuente: CEDICE
6. Recaudación fiscal real
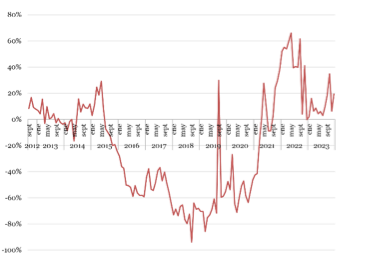
Al cierre del cuarto trimestre de 2023, la recaudación fiscal real presentó una variación interanual de 19,4%. Diciembre se convirtió en el segundo mes con mayor variación interanual de todo 2023, luego de octubre que reportó una variación de 35%. Estos resultados muestran que la recaudación real sigue creciendo, pero cada vez a menor ritmo si lo comparamos con periodos anteriores. El componente que reflejó mayor crecimiento interanual en términos reales fue el Impuesto Sobre la renta con 72%, seguido por la renta aduanera con 46%. El Impuesto de Valor Agregado (IVA) reportó una variación interanual de 9% y el componente de menor crecimiento fue otras rentas internas con 1%.
Gráfico N°6: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata.
7. Recaudación fiscal equivalente a dólares
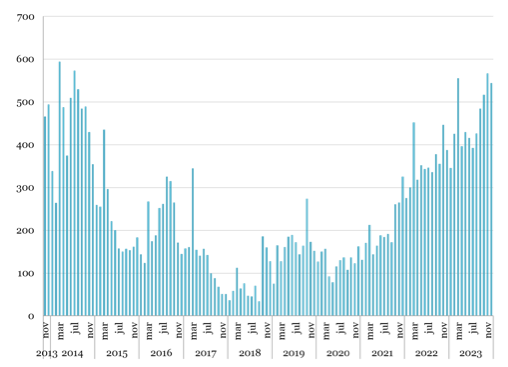
La recaudación fiscal acumulada en todo 2023, estimada en dólares estadounidenses es de US$ 5.491 millones. Esta cifra representa un crecimiento de 28% de la recaudación llevadas a dólares con respecto al total acumulado en 2022. Diciembre tuvo una recaudación total de US$ 543 millones, este resultado lo posiciona como el tercer mes de mayor recaudación de todo 2023, luego de noviembre con US$ 566 millones y marzo con US$ 554 millones.
En el análisis de los aportes de cada componente tenemos que, el Impuesto de Valor Agregado (IVA) ingresó al total un monto de US$ 258 millones, seguido por otras rentas internas con US$ 106 millones. En el caso de la renta aduanera incorporó un monto de US$ 97 millones al total acumulado y finalmente, el componente de menor aporte fue el Impuesto sobre la Renta (ISLR) con US$ 82 millones.
Gráfico N°7: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata.
8. Tipo de Cambio de mercado
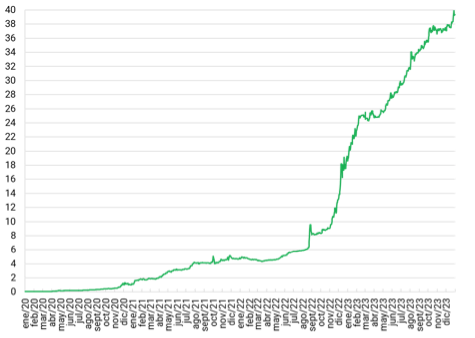
La variación del tipo de cambio de mercado en el 2023, con respecto al cierre del año anterior fue de 112%. La cotización de cierre en 2023 fue de US$/Bs 39,35, mientras que la cotización al cierre de 2022 era de US$/Bs 18,60. Es decir, en el 2023, la tasa de cambio de mercado se duplicó al precio de referencia que tenía al cierre de 2022. A pesar de que durante el año hubo algunos meses con una relativa estabilidad cambiaria, en términos generales podemos identificar un abismal crecimiento en el precio del dólar en el mercado paralelo. Esto demuestra la inefectividad que ha tenido las políticas monetarias y cambiarias aplicadas para contener el crecimiento de las tasas de cambio.
Gráfico N°8: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday.
9. Tipo de Cambio oficial
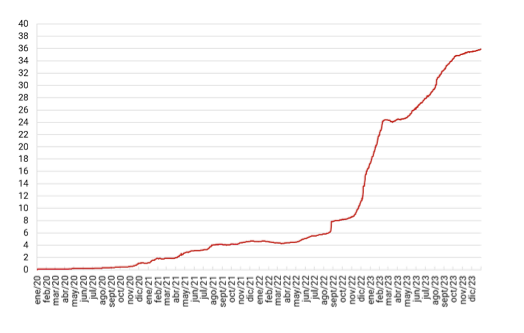
El tipo de cambio oficial que sirve como referencia para las operaciones comerciales y financieras en el país, tuvo un crecimiento en todo 2023 de 108% con respecto al cierre del año anterior y se ubicó en US$/Bs 35,93. Al igual que la tasa de cambio de mercado, el precio de la tasa oficial también se ha duplicado con respecto al año anterior. Los instrumentos de políticas monetarias y cambiarias no pudieron contener el avance de las tasas de cambio, ni pudieron detener la depreciación del bolívar como moneda.
El BCV durante todo el año fue el principal oferente de divisas en el mercado cambiario. A través de 96 intervenciones cambiarias intentó contener las presiones de demanda de divisas, pero conforme fue pasando el tiempo, las tasas de cambio fueron aumentando progresivamente.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: BCV
10. Las Brechas del tipo de cambio
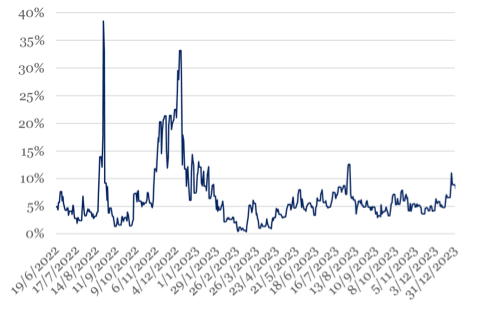
La diferencia entre el tipo de cambio oficial y de mercado nos sirve como indicador para evaluar las preferencias de los agentes económicos entre el uso de una tasa u otra. Cuando las brechas cambiarias son reducidas, las familias venezolanas sienten indiferencia ante el uso de cualquiera de los dos tipos de cambio. En el caso contrario, cuando la brecha es muy alta, las preferencias se orientan a la cotización de mayor precio. El promedio de las brechas durante todo 2023 fue de 5,4%. Por su parte el promedio del mes de diciembre estuvo en 7%. Durante este mes, la brecha más elevada registrada fue de 11% en la última semana del año. Es importante hacer seguimiento a este indicador, ya que las expectativas y la incertidumbre asociadas al mercado cambiario dependen de la información que nos suministre el diferencial cambiario.
Gráfico N°10: Brechas cambiarias
Fuente: Albusdata.
11. Reservas internacionales
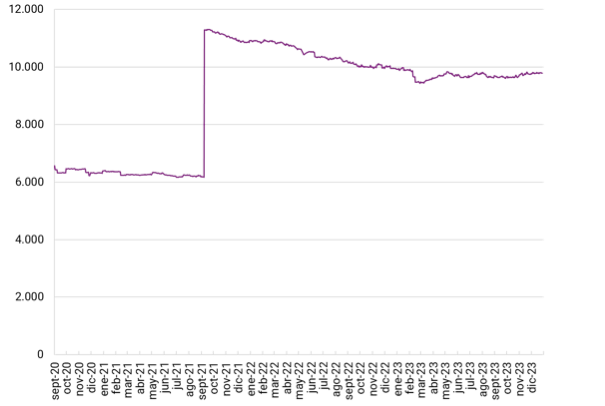
Las reservas internacionales al cierre del año se posicionaron en US$ 9.816 millones. Comparados con el nivel de reservas de diciembre de 2022, podemos observar una disminución de -1% que en términos absolutos se traduce en – US$ 108 millones. El año 2023, se caracterizó por tener seis meses en las que hubo variaciones positivas en las reservas internacionales, es decir, que se reportaron reservas con tendencias en crecimiento. Sin embargo, los otros seis meses las pérdidas de reservas fueron mayores a las que se recuperaron. Las razones por las que disminuyen las reservas internacionales vienen explicadas por el uso de estos recursos financieros como fuente de intervenciones en el mercado cambiario. Sumado a ello, la variación de la cotización del oro monetario y el aumento o disminución de la tasa de cambio de los Derechos Especiales de Giro (DEG) pueden contribuir en una a la caída de las reservas internacionales.
De acuerdo al reporte del balance monetario del BCV del mes de noviembre (el último publicado), los Derechos Especiales de Giro (DEG) conforman el 48% del total de reservas, seguido por el oro monetario con 39%. El efectivo y depósitos a la vista en moneda extranjera solo representa el 9% del total y el resto se encuentra en posiciones dentro del Fondo Monetario Internacional y el Fondo Latinoamericano de Reserva. Es importante recordar, que los DEG`s continúan en poder del FMI y no han sido liquidados al BCV, por temas relacionados a la legitimidad gubernamental de nuestro país.
Gráfico N°11: Reservas internacionales (millones de US$)
Fuente: BCV.
12. Liquidez y base monetaria
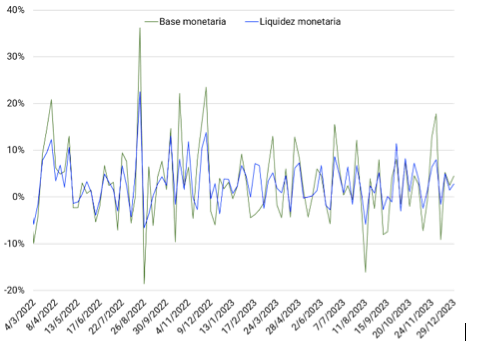
Diciembre comenzó con una expansión de la base monetaria de 17,8% y estuvo acompañada por un crecimiento de la liquidez de 8%. El incremento de la base de esta semana 1 fue la más alta experimentada a lo largo de todo 2023 y viene explicada por el gasto en compromisos colectivos de bonos navideños del sector público. La semana siguiente los agregados monetarios reflejaron un retroceso de -9% para la base monetaria y -1,5% para la liquidez. Posteriormente hubo dos semanas consecutivas de crecimiento en el dinero primario de 5% y 2,5%, mientras que la liquidez tuvo el mismo comportamiento con variaciones de 5% y 1,5%. Al cierre del año 2023 podemos reportar una variación interanual de 152% para la base monetaria y 271% para la liquidez. Este año las carteras de créditos crecieron de manera significativa, sin embargo, las necesidades de consumo e inversión a través de oportunidades crediticias son mayores y siguen siendo insuficientes.
Gráfico N°12: Variación semanal de la liquidez y base monetaria
Fuente: BCV.
13. Razón entre base monetaria y reservas internacionales
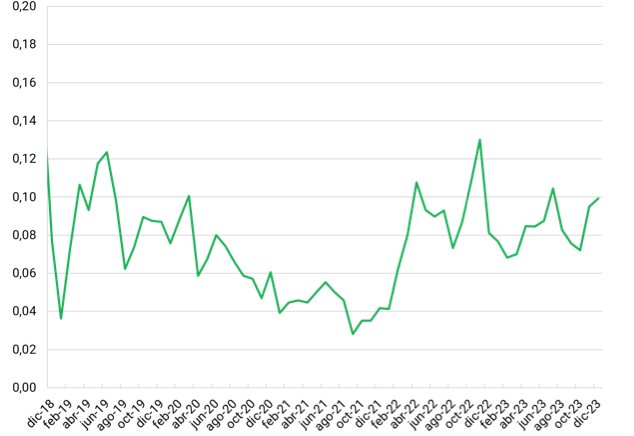
La relación entre la base monetaria y las reservas al cierre del 2023 se posicionó en 10%. El mes de diciembre con el que cerramos el cuarto trimestre del año, se caracterizó por un crecimiento de la base monetaria llevada a dólares cercano a los US$ 1.000 millones. Mientras que, las reservas internacionales alcanzaron su máximo nivel en 2023 también en diciembre, cerrando en US$ 9.816 millones. El promedio de la razón entre la base monetaria y las reservas internacionales durante todo el año se ubicó en 8%.
Gráfico N°13: Razón entre base monetaria y reservas internacionales
Fuente: BCV.
14. Exportaciones e importaciones a EEUU
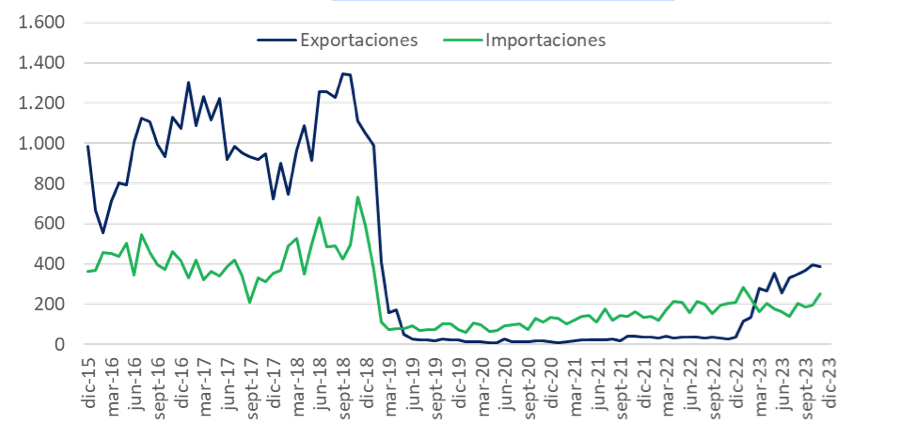
De acuerdo a los registros del U.S Census Bureau (sitio web oficial del Gobierno de los Estados Unidos), Venezuela en 2023, reporta un Superávit Comercial con los Estados Unidos. Basado en la estadísticas enero-noviembre, nuestro país tiene un saldo a favor de US$ 1.033 millones. Desde el año 2018, no se experimentaba una balanza comercial a favor con los Estados Unidos que superara los US$ 1.000 millones. Las exportaciones totales destinadas a EEUU por parte de Venezuela tuvieron un valor acumulado de US$ 3.225 millones, mientras que las importaciones provenientes de EEUU hacia Venezuela fueron de US$ 2.191 millones. Se espera que producto del alivio de las sanciones económicas, Venezuela pueda tener un aumento en los niveles de exportaciones hacia Estados Unidos durante todo 2024.
Gráfico N°14: Exportaciones e Importaciones a EEUU
Fuente: US Census Bureau.
15. Producción petrolera venezolana (mbd)
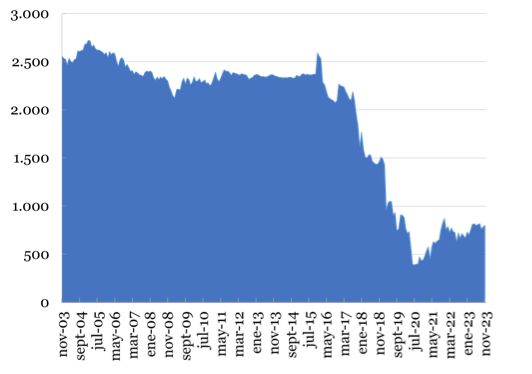
De acuerdo al informe mensual de mercado petrolero elaborado por la Organización de Países Exportadores de Petróleo (OPEP), Venezuela reportó una producción promedio en el mes de noviembre de 801.000 barriles diarios, según información por comunicación directa con Petróleos de Venezuela (PDVSA). Por su parte, el reporte por fuentes secundarias arroja que Venezuela produjo aproximadamente 780.000 barriles diarios en promedio. La variación mensual con respecto a octubre es de 2%, que en términos absolutos se traducen en 15.000 barriles diarios adicionales. Si comparamos la producción actual con el cierre de 2022, podemos identificar un crecimiento de 20% que en cantidades nominales son 132.000 barriles adicionales, impulsados fundamentalmente por el aumento de la producción de forma progresiva de la empresa Chevron.
Gráfico N°15: Producción petrolera (mbd)
Fuente: OPEP.
16. Cesta petrolera venezolana, WTI y merey
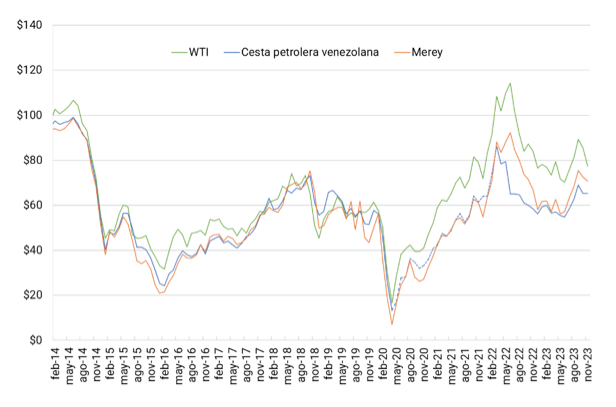
Los precios del petróleo de acuerdo al informe de mercado de la OPEP, mostraron una caída en las cotizaciones internacionales. El West Texas Intermediate (WTI) registró un precio promedio en noviembre de US$/Barril 77,37, esta cotización representa una variación negativa mensual de -10% con respecto al precio del mes anterior. Actualmente el WTI se ubica cercano a los US$/Barril 73,50.
Por su parte, el crudo Brent presentó una cotización promedio en noviembre de US$/Barril 82,03 y actualmente se cotiza alrededor de los US$/Barril 78,50. Nuestra referencia venezolana, el Merey tiene un precio muy bajo comparado con las cotizaciones internacionales, en noviembre, su precio promedio fue de US$/Barril 70,74 y tuvo una variación negativa mensual en el precio de -2%. De acuerdo a nuestras estimaciones, la Cesta Petrolera Venezolana (CPV) debe tener una cotización cercana a los US$/Barril 65,24.
Gráfico N°16: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y merey
Fuente: OPEP, EIE y Albusdata.