Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Mayo: Pago de bonos complementarios a los trabajadores y relativa estabilidad cambiaria
Los anuncios del ejecutivo con respecto al aumento de los bonos complementarios de alimentación y guerra económica para mejorar los ingresos de los trabajadores indexados al tipo de cambio, nos brinda señales de cómo las decisiones económicas tanto del Banco Central de Venezuela (BCV) como del gobierno van a estar orientadas a mantener una relativa estabilidad cambiaria. Las variaciones del tipo de cambio oficial y paralelo durante el mes de abril fueron relativamente bajas (inferiores al 2%) producto de las políticas de intervenciones y mini depreciaciones sucesivas. Pareciera que estos mecanismos seguirán siendo los métodos aplicados por la máxima autoridad monetaria en lo que resta de año para eliminar volatilidades cambiarias y de precios.
1. Inflación mensual e interanual
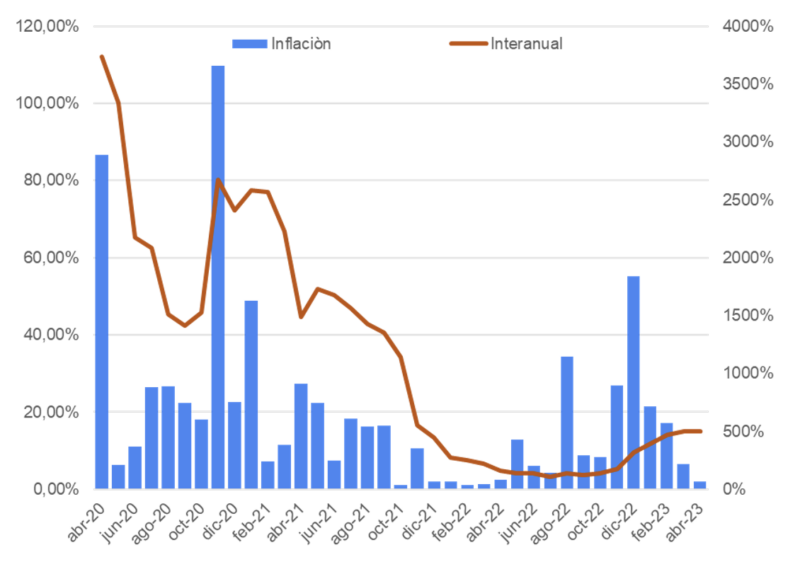
La variación de los precios, de acuerdo a las estimaciones del inflaciómetro mensual, se considera un aumento 1,97% en el mes de abril. Esta cifra representa la variación más baja desde marzo de 2022 con 1,37%. Vale destacar que este resultado muestra diferencias importantes según la ciudad considerada: así en Caracas se observó, en moneda nacional, un incremento del 6.7%, en Valencia del 2.7%, mientras en Maracaibo una reducción de 4% y similares variaciones medidas en divisa. Con respecto al análisis interanual de este indicador tenemos que, la variación es de 529%. Continúa el proceso de desaceleración del crecimiento de los niveles de precios, luego de haber tenido altas volatilidades inflacionarias al cierre de 2022 y los primeros 2 meses de 2023. La inflación dependerá de que se garantice la estabilidad en el mercado cambiario y que el ejecutivo mantenga una relativa austeridad en el gasto. El gobierno no puede financiar pagos y compromisos con la emisión de base monetaria ya que generaría nuevamente distorsiones macroeconómicas.
Los servicios, en general, fueron la actividad con mayor variación de precios con 9,38% durante el mes, seguido por recreación y esparcimiento con 2,90%. Los bienes de perfumería y cuidado personal presentaron una inflación de 1,35%, mientras que los servicios de transporte tuvieron un incremento de precios de 1,26%. Los servicios de restaurante mostraron un retroceso en los niveles de precios de -4,24% al igual que los alimentos con -1,41%.
Gráfico N°1: Inflación mensual e interanual
Fuente: CEDICE
2. Recaudación fiscal real
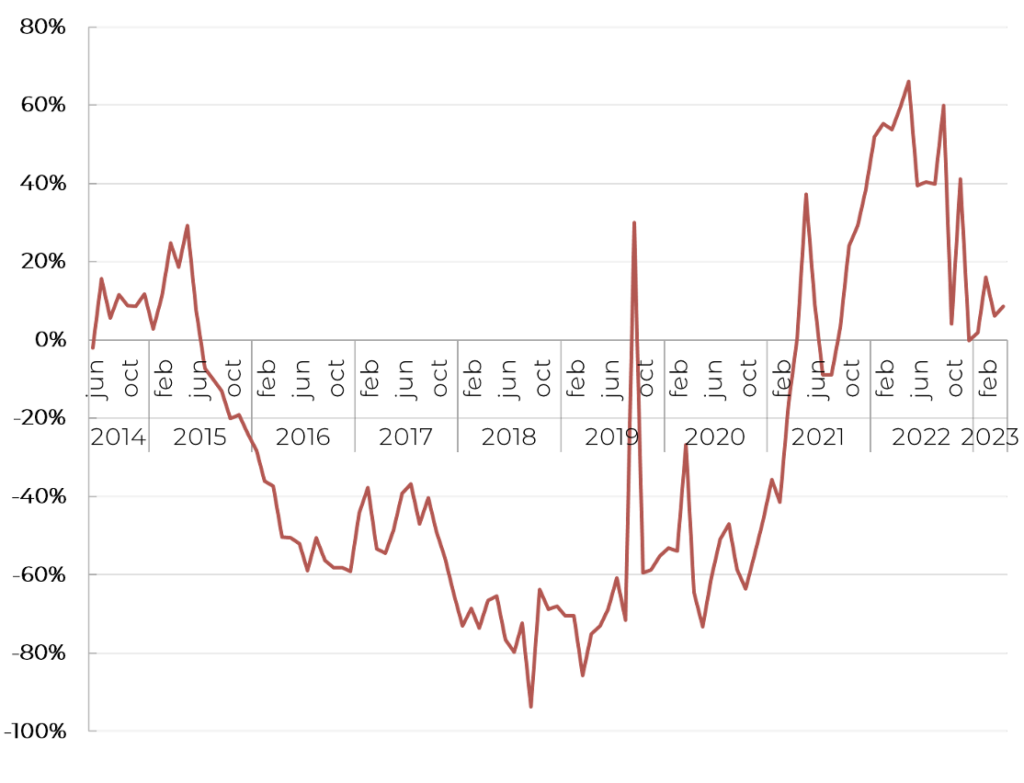
En abril, la variación interanual de la recaudación fiscal en términos reales (eliminando los efectos generados por la inflación) tuvo un incremento de 8,6%. A pesar de la desaceleración de la actividad económica en el primer trimestre del año, la recaudación sigue creciendo con respecto al año anterior. Abril fue el segundo mes con mayor variación positiva luego de febrero con 16%. Los ingresos fiscales mejorarán conforme se vayan propiciando las condiciones de estabilidad cambiaria y de precios que incentiven a los agentes económicos a invertir y consumir más bienes y servicios. Este ambiente de estabilidad es necesario para que el gobierno pueda captar mayores recursos a través de los impuestos.
Gráfico N°2: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata.
3. Recaudación fiscal en dólares
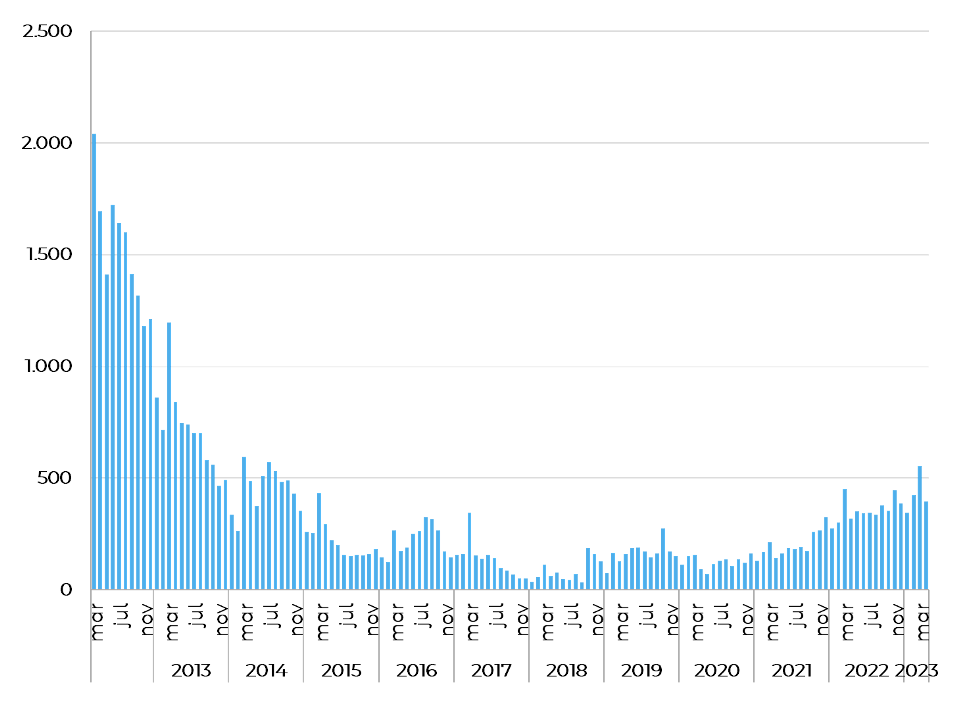
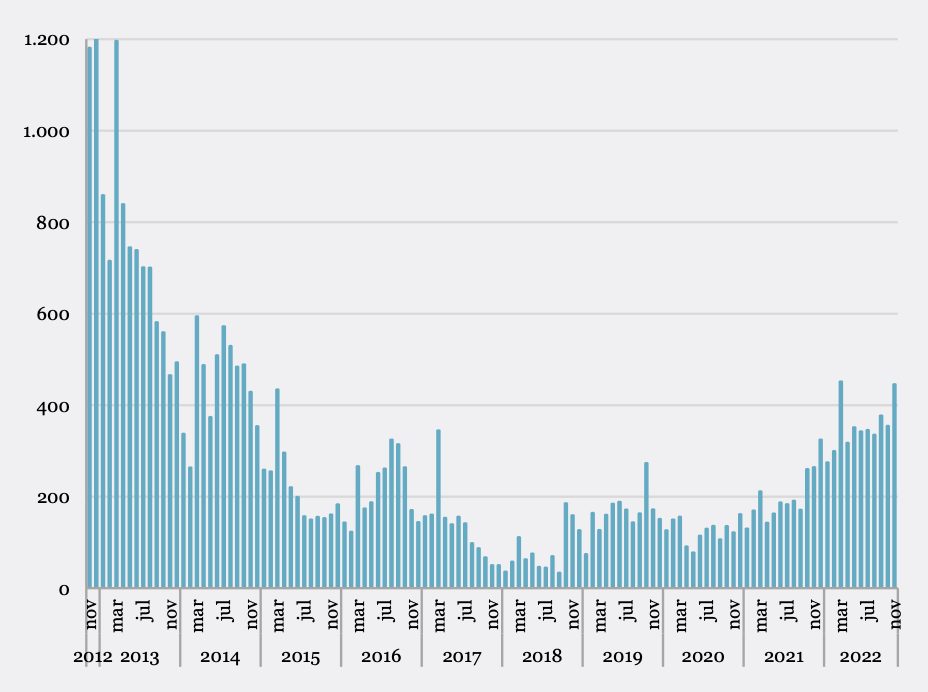
La recaudación fiscal total llevada a dólares estadounidenses durante el mes de abril fue de US$ 395 millones. Estos resultados representan una variación de 25% en el comparativo con el mismo periodo en el año anterior. El Impuesto de Valor Agregado (IVA) aportó US$ 193 millones al resultado final. En segundo lugar, otras rentas internas recaudaron US$ 90 millones (en esta cuenta se contabiliza el Impuesto de las Grandes Transacciones Financieras). Por su parte, la renta aduanera sumó al total en dólares un monto de US$ 55 millones y finalmente, el Impuesto sobre la Renta (ISLR) incorporó a los ingresos fiscales US$ 57 millones. Luego de finalizar el primer trimestre del año es natural que el ISLR tenga un menor ritmo ya que en marzo (mes estacional) se paga de forma masiva este impuesto.
Gráfico N°3: Recaudación Fiscal en dólares
Fuente: Ministerio de Finanzas y Seniat
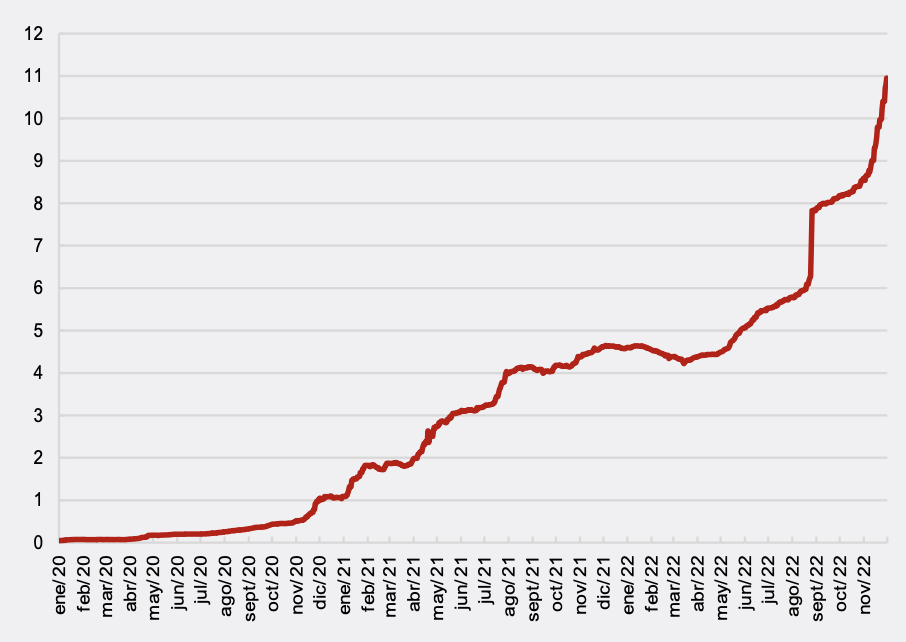
4. Tipo de cambio de mercado
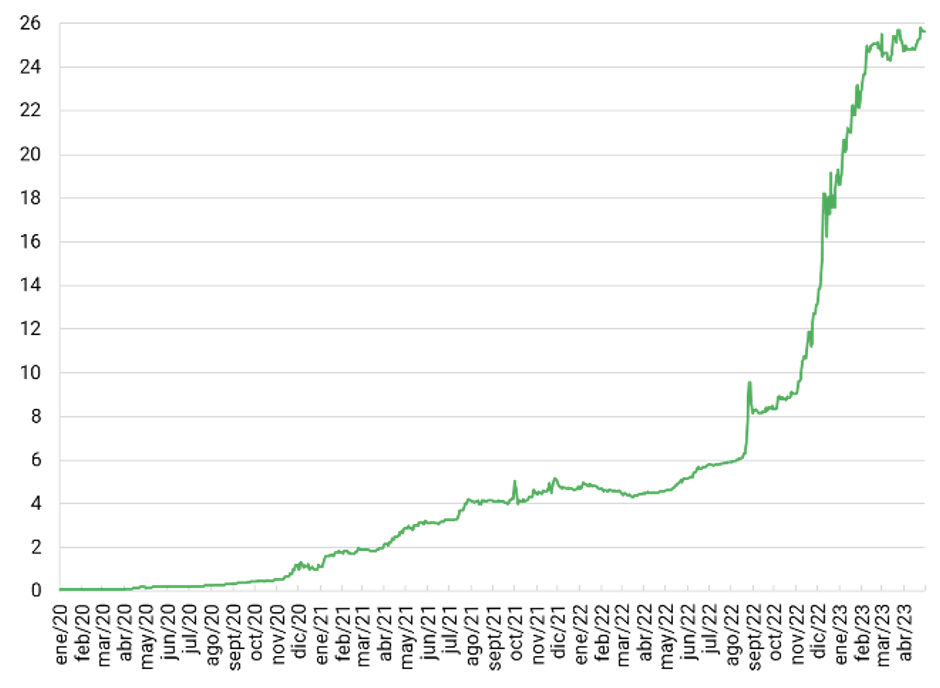
El tipo de cambio de mercado tuvo un precio de cierre en el mes de abril de US$/BS 25,63. Esta cotización representa una variación mensual de 1,9%, se puede considerar un incremento bastante moderado en comparación con periodos anteriores de alta volatilidad. En el estudio interanual de este indicador podemos observar una variación de 461% (al cierre de abril 2022 el tipo de cambio de mercado era de US$/Bs 4,57). Durante abril se realizaron cuatro intervenciones cambiarias (cada miércoles) que contribuyeron a mantener una tendencia más atenuada del tipo de cambio.
La indexación al tipo de cambio de los bonos complementarios de los ingresos de los trabajadores nos brinda una señal de que tanto el Banco Central de Venezuela (BCV) como el ejecutivo establecerán políticas orientadas a una mayor estabilidad cambiaria y de precios.
Gráfico N°4: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday

5. Tipo de cambio oficial
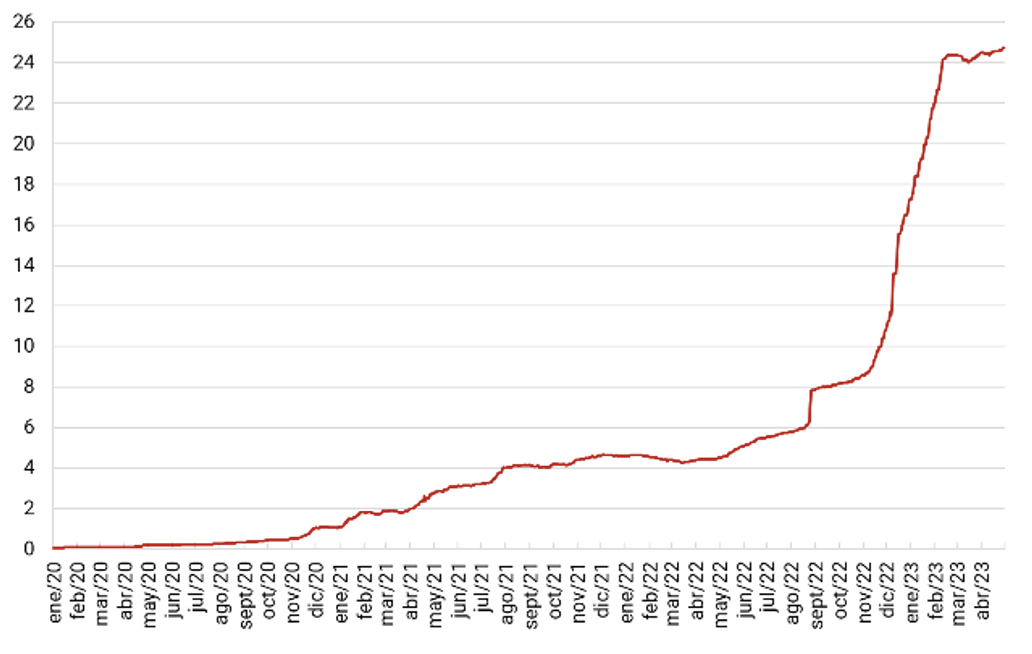
El tipo de cambio oficial que sirve como referencia para ejecutar las transacciones comerciales y financieras del país, se caracterizó durante el mes de abril por presentar una variación mínima inferior al 1%. En términos nominales el precio oficial de este tipo de cambio fue de US$ 24,73, si evaluamos la variación interanual de este indicador tenemos que hubo un incremento de 451% (el tipo de cambio oficial al cierre de abril de 2022 fue de US$/Bs 4,49). Así como las intervenciones cambiarias contribuyen a una mayor estabilidad, las mini depreciaciones sucesivas del tipo de cambio permiten que tanto el oficial como el de mercado vayan en un ritmo medianamente similar.
Gráfico N°5: Tipo de cambio oficial (Bs/$)
Fuente: BCV
6. La Brecha entre el tipo de cambio oficial y paralelo
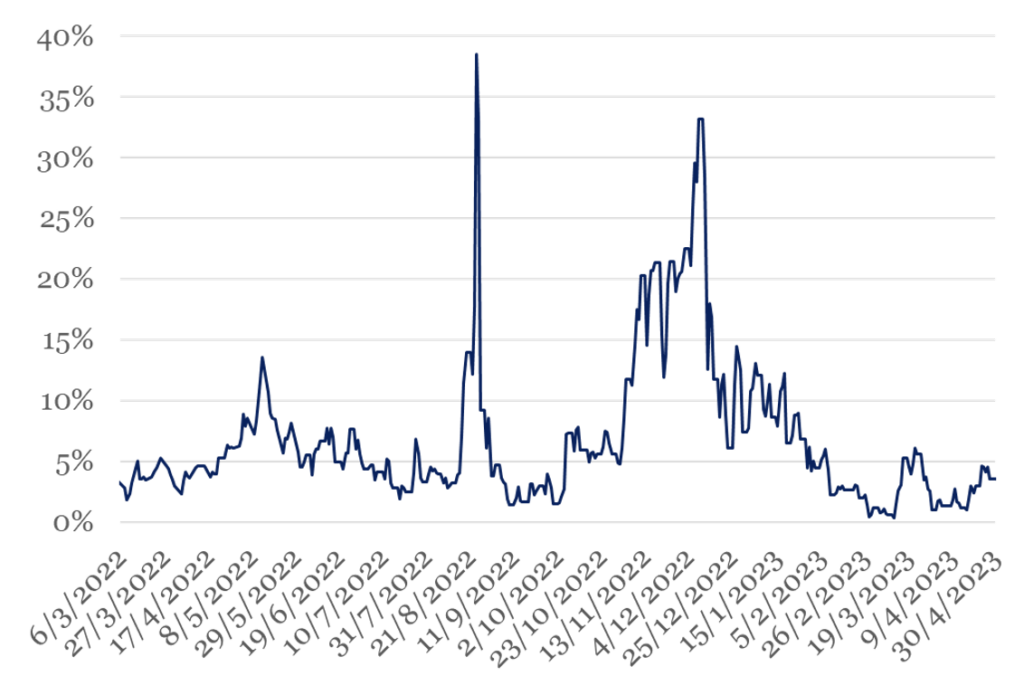
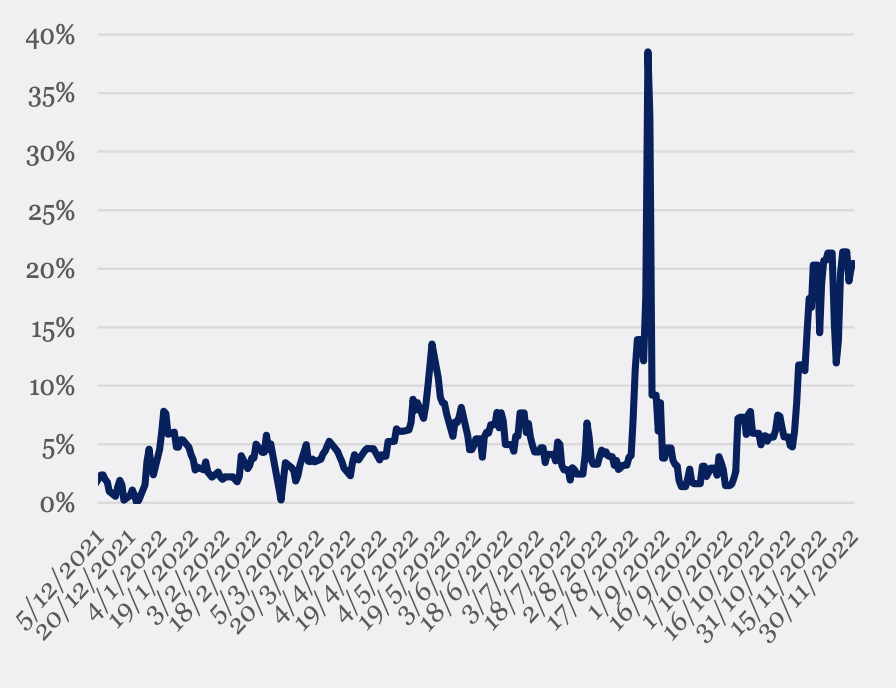
Al finalizar el primer cuatrimestre del año podemos identificar que la brecha cambiaria estuvo en promedio diario en 4%. Como lo hemos mencionado en informes anteriores, una brecha inferior al 10% es favorable para la economía, reduce las expectativas e incertidumbres sobre el precio del dólar. Al cierre de abril este indicador se ubicó en 3,6% y el promedio general del mes fue de 2%. Las políticas cambiarias por el lado de la oferta (intervenciones) y por el precio del tipo de cambio oficial (mini depreciaciones) han contribuido a mantener este comportamiento.
Gráfico N°6: Brecha entre el tipo de cambio y el promedio paralelo
Fuente: BCV
7. Reservas internacionales
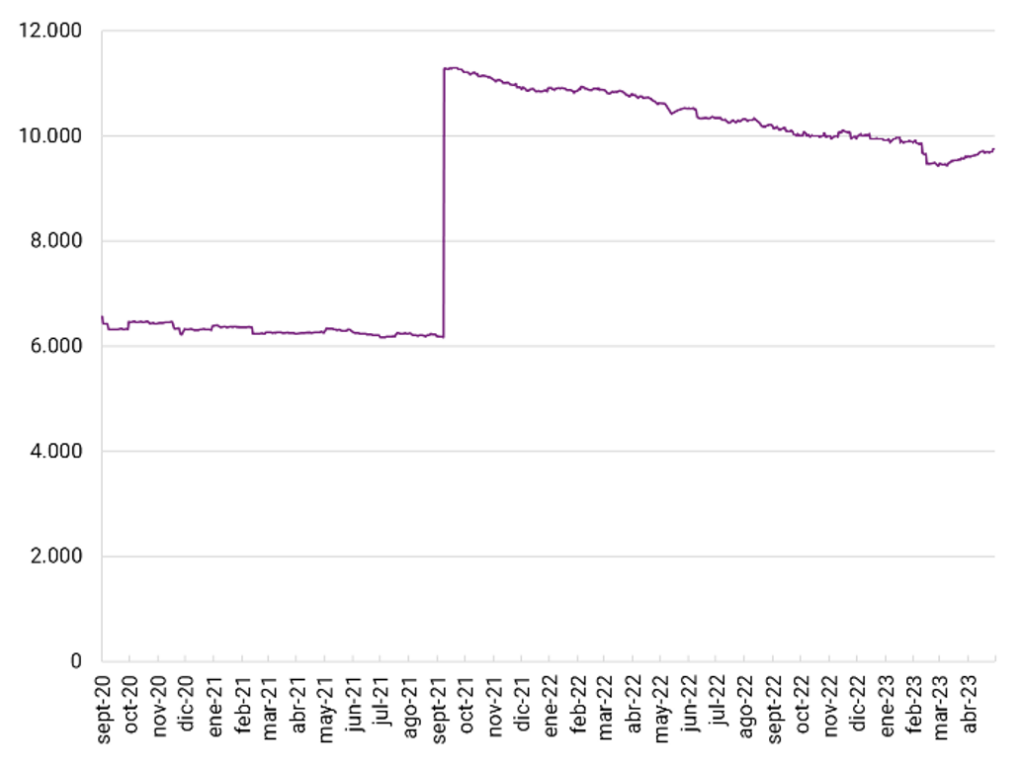
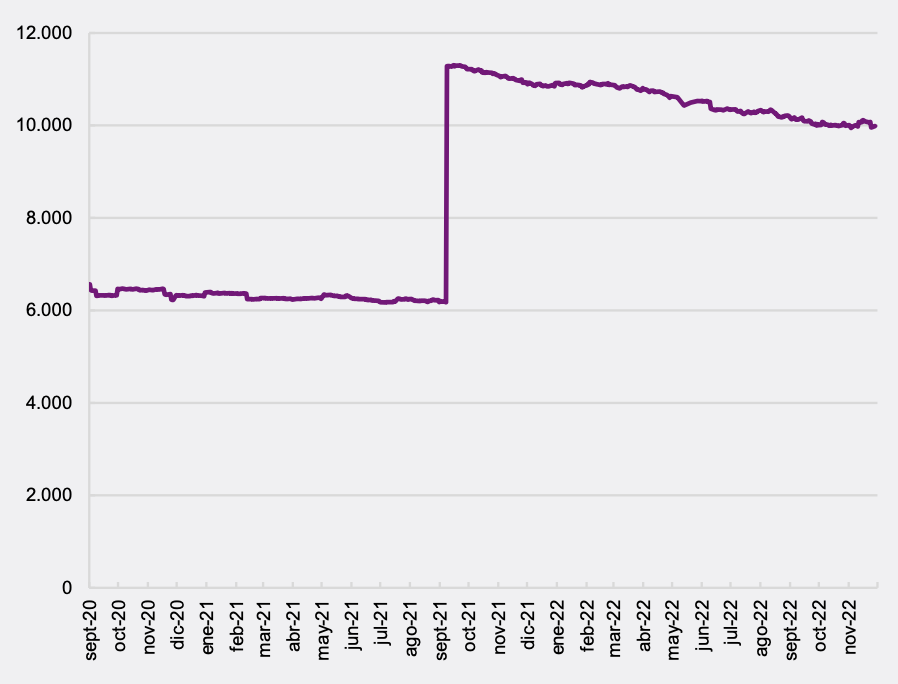
Luego de 17 meses consecutivos con unas reservas internacionales que presentaron una tendencia descendente, marzo y abril de 2023 han mostrado resultados favorables. En marzo se alcanzó los US$ 9.599 millones y en abril se sumaron US$ 154 millones adicionales para alcanzar un total de US$ 9.753 millones. Sin embargo, en lo que va de año hemos perdido US$ 171 millones con respecto al cierre de 2022. Las políticas cambiarias de intervenciones tienen un alto costo en las reservas internacionales, cada participación del BCV en el mercado cambiario implica directamente una reducción de reservas.
De acuerdo al balance monetario del mes de marzo del BCV tenemos que las reservas internacionales están compuestas en un 50% por los Derechos Especiales de Giro (DEG) y el oro monetario conforma el 36%. Por su parte, los depósitos en bancos del exterior en moneda extranjera y efectivo en divisas representan el 9%. El resto se ubica en las posiciones de reserva en el Fondo Monetario Internacional (FMI) y en el Fondo Latinoamericano de Reserva.
Importante: El registro de los DEG que se asientan en las cuentas de balance a favor del BCV no han sido entregados formalmente a la máxima autoridad económica del país, esto se debe a que las instituciones internacionales no tienen claridad con respecto a la legitimidad gubernamental de Venezuela.
Gráfico N°7: Reservas internacionales (millones de US$)
Fuente: BCV
8. Liquidez y base monetaria
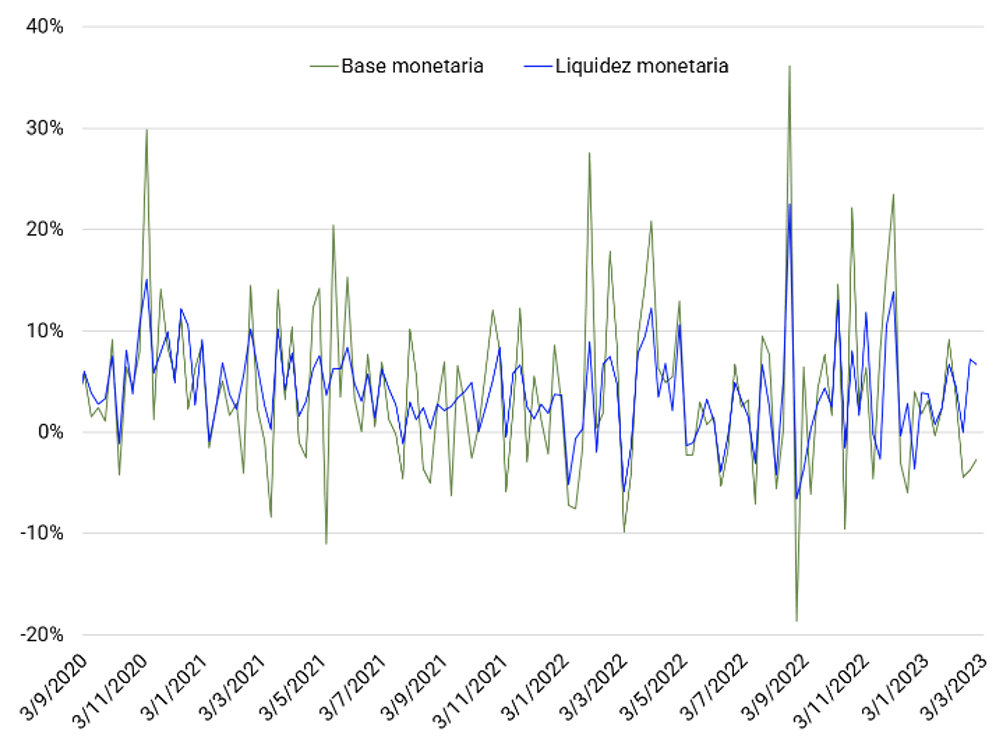
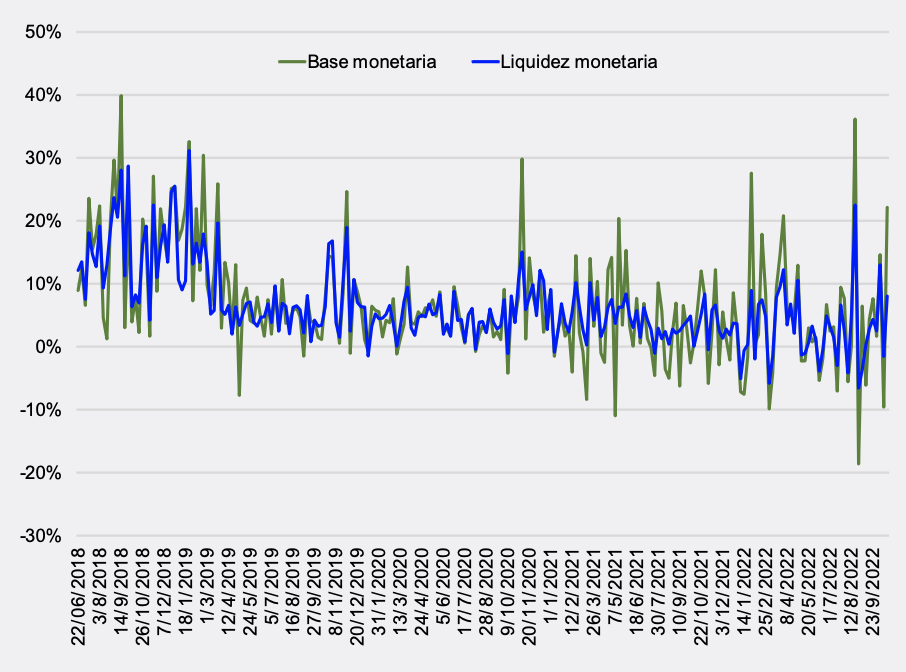
Los agregados monetarios durante el mes de abril tuvieron un comportamiento creciente, a excepción de la segunda semana en la que la base disminuyó en -4% y la liquidez en -3%. En la semana 1, 3 y 4 las variaciones fueron de 6%, 13% y 8% en el caso de la creación de dinero primario, mientras que la liquidez presentó incrementos de 5%, 6% y 7% respectivamente. La razón por la cual se estuvo creando mayor cantidad de dinero en el mercado monetario fue para el financiamiento de bonos complementarios y de compensación económica a los trabajadores públicos previo a las decisiones del aumento salarial. Sin embargo, este comportamiento no generó presiones dentro del mercado cambiario debido a las políticas aplicadas. En el análisis de las variaciones interanuales de los agregados, tenemos que, la base se ubica en 298% y la liquidez monetaria 315%. En términos nominales la liquidez se ubicó en Bs 32.526.862.000 siendo el 63% perteneciente a la base monetaria.
Gráfico N°8: Variación semanal de la liquidez y base monetaria
Fuente: BCV
9. Razón entre efectivo y liquidez monetaria
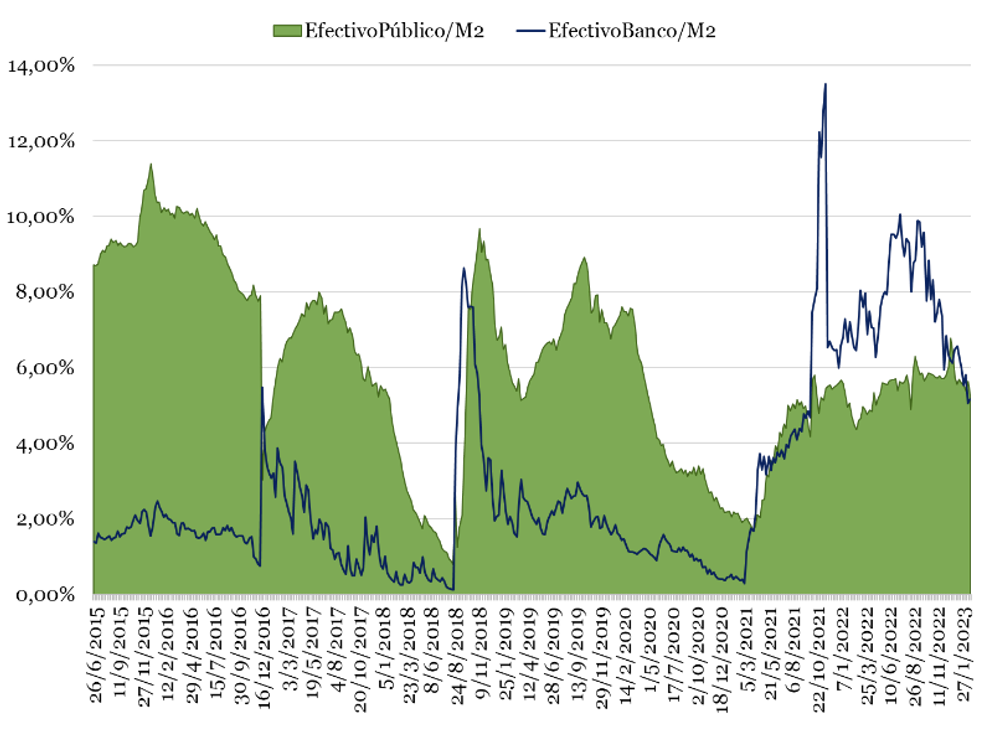
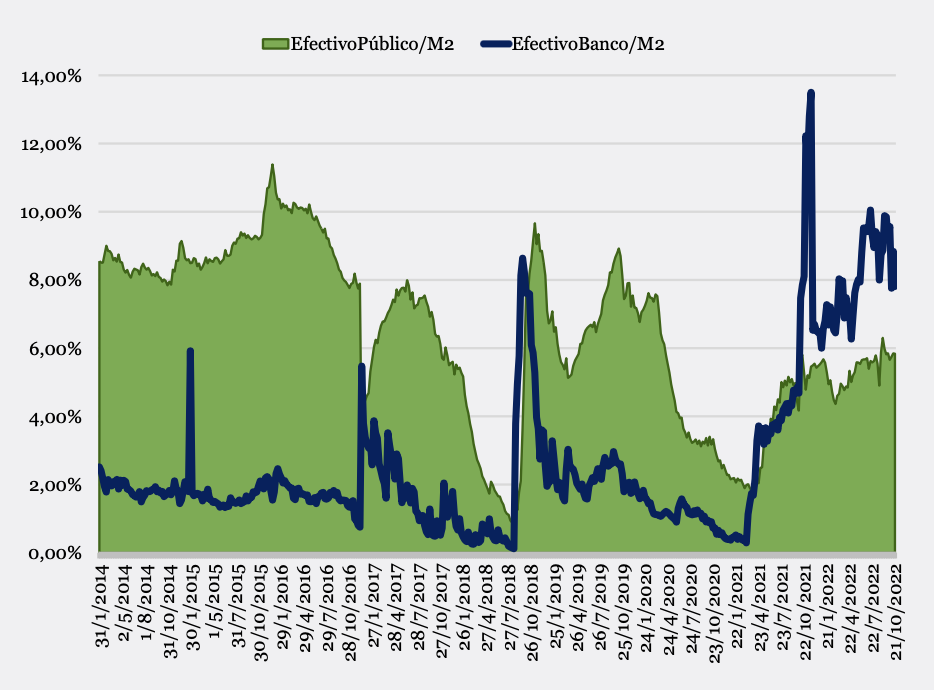
La cantidad de efectivo total existente en la economía ha crecido persistentemente, sin embargo, la razón de efectivo total entre la liquidez tiene un comportamiento decreciente. Esto ocurre ya que la velocidad en la que crece la liquidez es mucho mayor al ritmo en el que se incrementa el efectivo. Con respecto al efectivo en manos del público continúa su trayectoria decreciente y tuvo un promedio en abril de 5,25% mientras que la razón de cierre fue de 5,18%. En el caso del efectivo en poder de los bancos entre la liquidez se ubicó en 4,38% siendo el porcentaje más bajo durante abril luego de que el mes iniciara en 4,84%. Nuevamente queda demostrado que el bolívar como moneda no es una opción dentro de las preferencias de los agentes económicos. La pérdida de confianza por la moneda local se refleja en la poca demanda que existe del dinero en efectivo por lo que las familias venezolanas siguen refugiándose en el dólar en efectivo como opción principal a nivel transaccional.
Gráfico N°9: Razón entre efectivo y liquidez monetaria
Fuente: BCV
10. Producción petrolera venezolana (mbd)
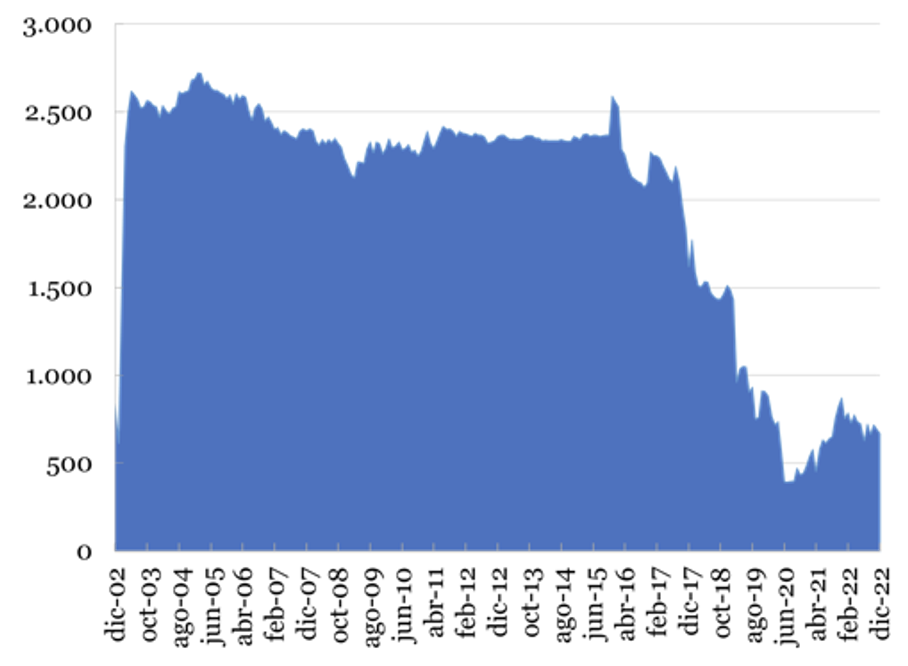
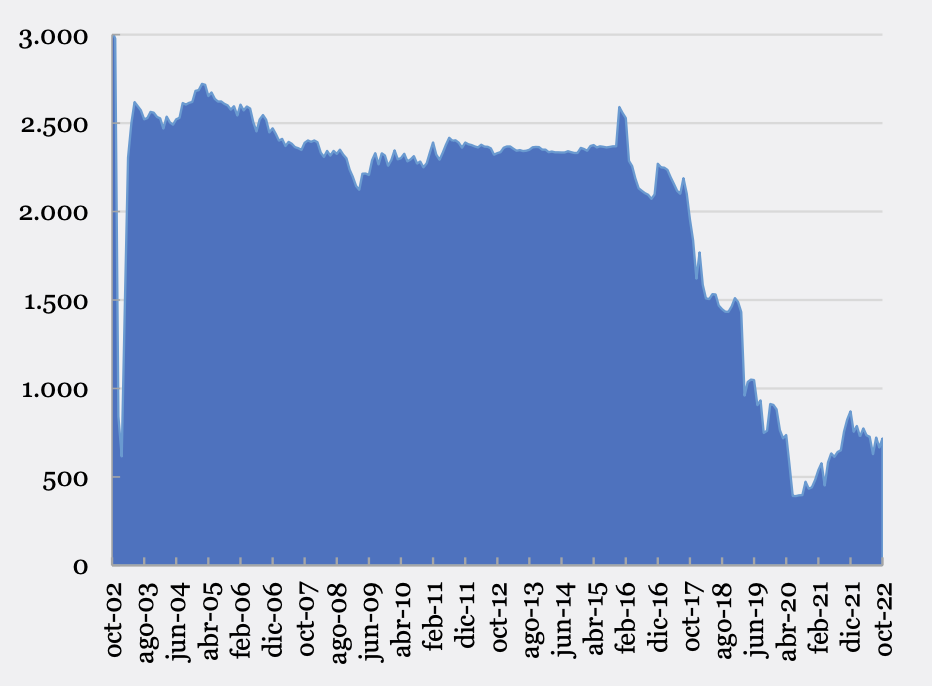
De acuerdo al informe mensual de mercado de la Organización de Países Exportadores de Petróleo, se informó que la producción promedio diaria de Venezuela durante el mes de marzo fue de 754.000 barriles diarios según la comunicación directa con Petróleos de Venezuela SA (PDVSA). Por otro lado, las fuentes secundarias estiman una producción promedio de 695.000 barriles diarios. La variación mensual de este indicador fue de 7%, mientras que en términos absolutos la producción se incrementó en 50 mil barriles. Si comparamos el cierre del trimestre I de 2023 con el cierre de 2022 tenemos que la producción ha reflejado una variación positiva de 13 (+85 mil barrilles diarios). Las mejoras en las cantidades de barriles producidas diariamente tienen un grado de influencia la empresa estadounidense Chevron, sin embargo, consideramos que su efecto no será tan significativo como se pensaba al inicio. Es necesario que las condiciones políticas mejoren y se garantice un ambiente institucional y democrático para ver mayores avances en el sector petrolero.
Gráfico N°10: Producción petrolera (mbd)
Fuente: OPEC
11. Cesta petrolera venezolana, WTI y Merey.
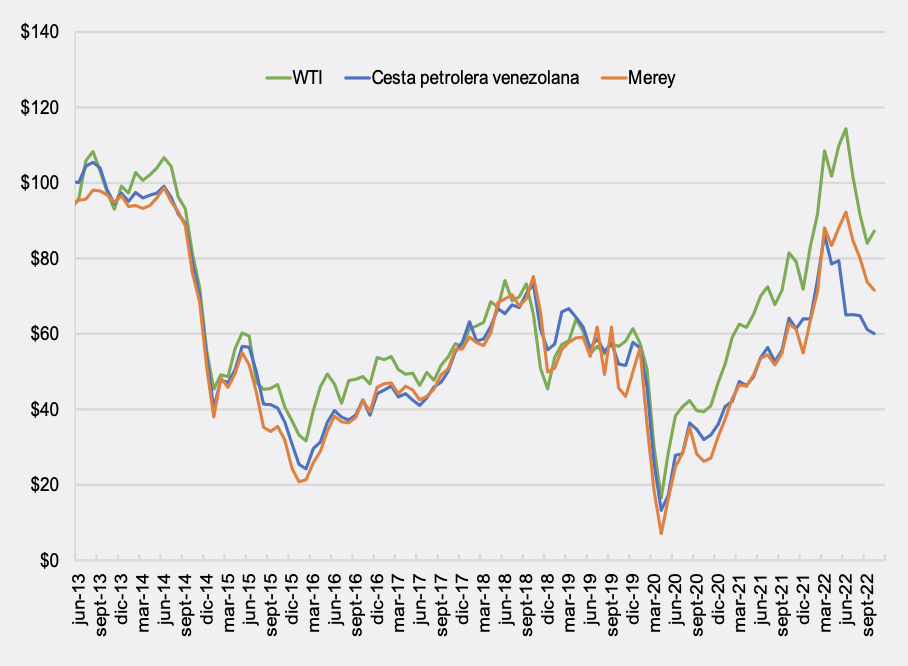
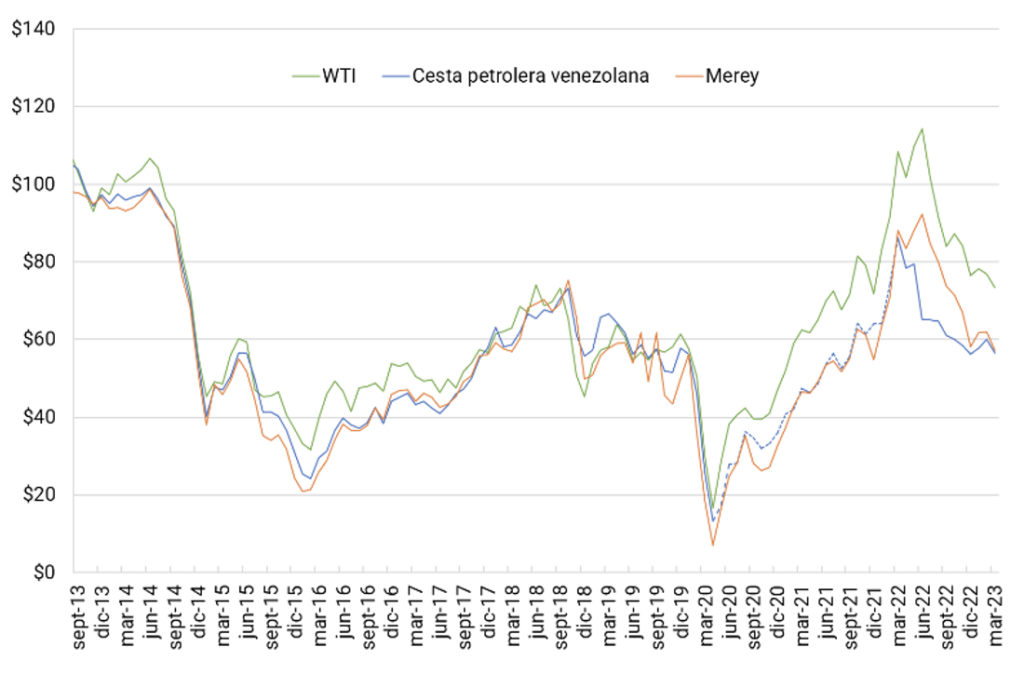
En el comparativo de cotizaciones de las distintas referencias petroleras internacionales que se reportan en el informe mensual de la OPEP, se puede identificar en marzo una caída en los precios del West Texas Intermediate (WTI) de -4% con respecto al mes anterior (US$/barril 73,37). En abril esta referencia alcanzó los US$/barril 75,00, sin embargo, los primeros días de mayo ha retornado a precios similares a los obtenidos en abril. Con respecto a la referencia para Europa, el Brent se cotizó en promedio en marzo en US$/ barril 79,21. Actualmente el precio del Brent es cercano a los US$/barril 76,00. Nuestra referencia nacional, el Merey tuvo un precio promedio de US$/barril 57,25 durante marzo, siendo la cotización más baja en los últimos 14 meses (desde diciembre de 2021 con US$/ barril 54,89). De acuerdo a nuestras estimaciones, la Cesta Petrolera Venezolana (CPV) pudo cotizarse en US$/barril 56,67.
Gráfico N°11: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y Merey
Fuente: OPEC, EIE y Albusdata.