Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 16 de enero de 2025
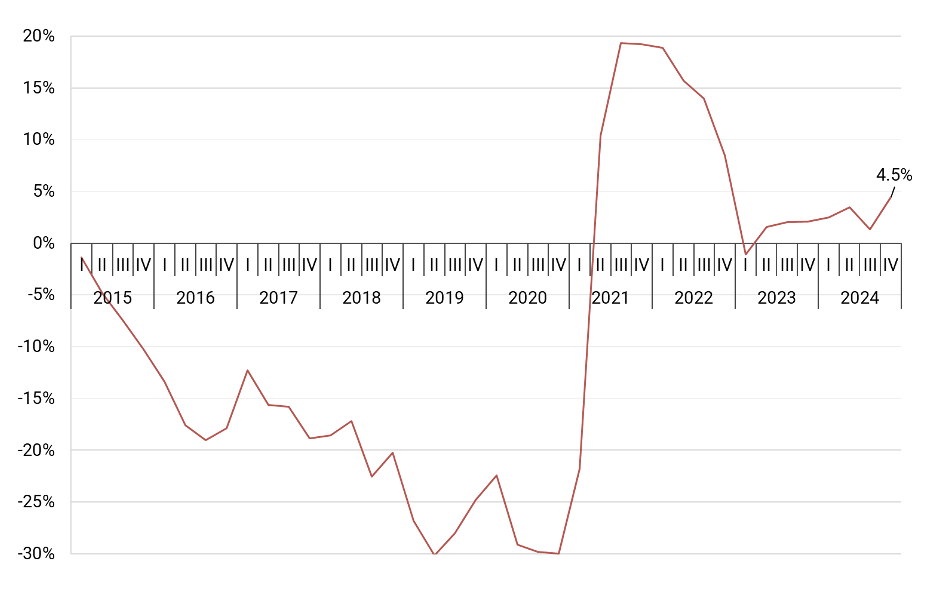
1. Variación trimestral del PIB
El panorama económico de 2024 en Venezuela estuvo marcado por contrastes. Si bien se mantuvo la tendencia de crecimiento débil que se viene mostrando desde el segundo trimestre de 2021, la economía enfrentó desafíos como la volatilidad cambiaria, la escasez de divisas y un cambio en la tendencia de la inflación, factores que limitaron aún más el crecimiento.
La variación trimestral del PIB en el último trimestre de 2024 fue de 4,5%. La producción petrolera estuvo cerca de superar el millón de barriles diarios, lo cual, junto con mayores exportaciones y una disminución relativa de las sanciones, tuvo un impacto positivo en el crecimiento del Producto Interno Bruto (PIB). Por otro lado, el consumo aumentó durante los últimos meses del año debido a las festividades y el pago de bonificaciones a los trabajadores, lo que también impulsó el crecimiento del PIB.
Luego de las elecciones presidenciales del pasado 28J, el país se sumergió en un ambiente de incertidumbre, malestar político y austeridad en términos de inversión, lo que redujo las posibilidades de tener un mayor crecimiento.
Gráfico N°1: Variación trimestral del PIB
2. Variación anualizada del PIB
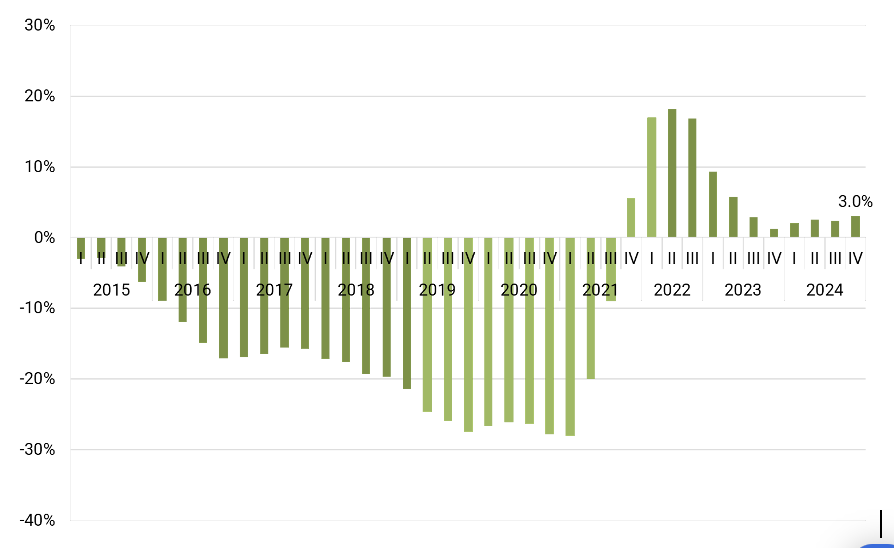
Al analizar el Producto Interno Bruto (PIB) anualizado de 2024, es decir, la suma de los últimos cuatro trimestres, se observa un crecimiento del 3%. Este dato nos revela que, a pesar del crecimiento, nos encontramos ante uno de los niveles de variación más bajos desde que comenzó la recuperación económica en 2021.
El gobierno y el Banco Central de Venezuela parecen mantenerse firmes en sus políticas económicas y fiscales actuales. Estas medidas, de carácter contractivo, no están impulsando el crecimiento económico. Además, la política cambiaria, que se basa en la sobrevaloración de la moneda nacional y en intervenciones cambiarias que no se sostienen en el tiempo, sigue siendo frágil. En este contexto, marcado por decisiones económicas desacertadas, incertidumbre política, escasez de inversión extranjera y un futuro poco prometedor en cuanto a sanciones económicas, es probable que la economía venezolana continúe mostrando
Gráfico N°2: Variación anualizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata.
3. Variación de los principales componentes de la demanda agregada
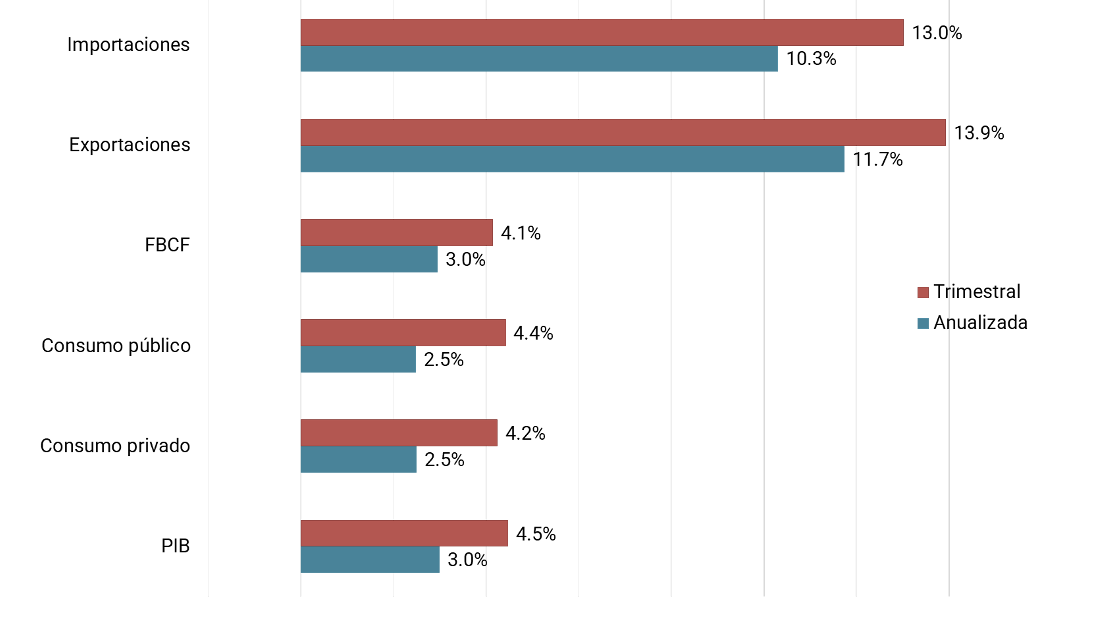
Los componentes que conforman la demanda agregada, reportaron variaciones positivas en este cuarto trimestre de 2024, siendo el gasto en público el elemento de mayor crecimiento con 4,4%. El gasto en consumo privado tuvo un aumento de 4,2%, impulsado por las festividades de fin de año y los pagos de aguinaldos. La formación bruta de capital fijo (FBKF) que representa a la inversión, tuvo un comportamiento similar al consumo privado y se incrementó en 4,1%. Las exportaciones aumentaron un 13,9%, siendo el petróleo el principal producto exportado como era de esperarse. Mientras que en términos de importaciones, se tuvo una variación de 13%.
En el análisis de la demanda agregada anualizada (la sumatoria de los últimos cuatro trimestres), podemos mencionar que la formación bruta de capital fijo (FBKF), lideró el crecimiento dentro de la economía interna, con un 3%. Sin embargo, es importante tener en cuenta que se parte de una base muy baja, por lo que cualquier aumento puede parecer más significativo de lo que realmente es. El consumo privado y el gasto público tuvieron un comportamiento similar, con crecimientos del 2,5% cada uno. En relación al sector externo, Las exportaciones acumuladas aumentaron un 11,7%, mientras que las importaciones crecieron un 10,3%.
Gráfico N°3: Variación de los principales componentes del PIB Real al cuarto trimestre de 2024
Fuente: Albusdata
4. PIB petrolero PIB no petrolero
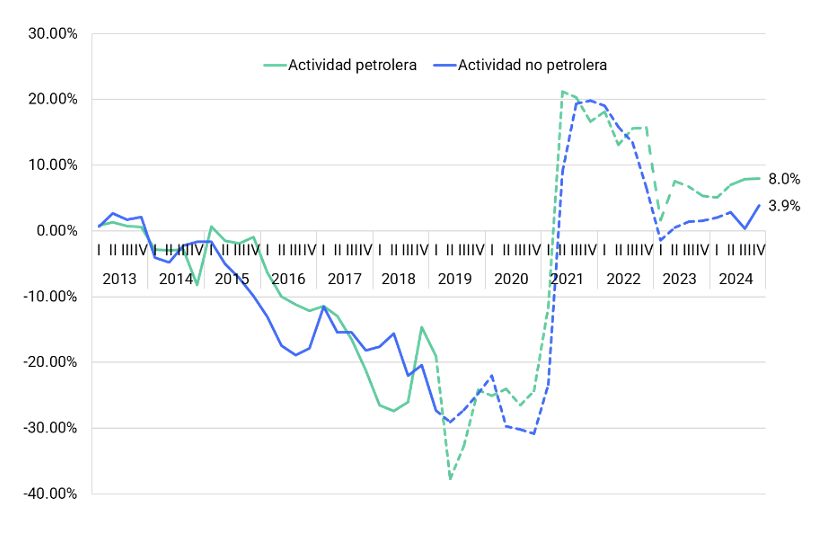
En el análisis del Producto Interno Bruto (PIB), es crucial separar el desempeño del sector petrolero del resto de la economía. En el cuarto trimestre de 2024, el PIB petrolero experimentó un crecimiento del 8%, lo que representa el mayor incremento trimestral desde finales de 2022. Este repunte se debe, en parte, a que la producción petrolera venezolana superó los 960.000 barriles diarios, alcanzando los niveles más altos desde 2019. A esto se suma un ligero incremento en las exportaciones de petróleo.
Por otro lado, el PIB no petrolero creció un 3,9% en el mismo período. Si bien este crecimiento es positivo, es evidente que la economía aún depende en gran medida del sector petrolero. Esa dependencia tiene dos vertientes, por un lado, el aporte que tiene esta actividad en los ingresos al Estado a través de impuestos y regalías, y por el otro, el rol protagónico que tiene como oferente de divisas en el mercado cambiario. Es prácticamente imposible esperar un crecimiento robusto de la economía, sin una recuperación franca de la producción petrolera.
En el largo plazo, Venezuela tiene como tarea pendiente la diversificación de su aparato productivo y de sus exportaciones, pero lograr tales objetivos tomará décadas de políticas económicas coherentes, y de un nuevo arreglo institucional inclusivo y amigable al mercado.
Gráfico N°4: Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata.
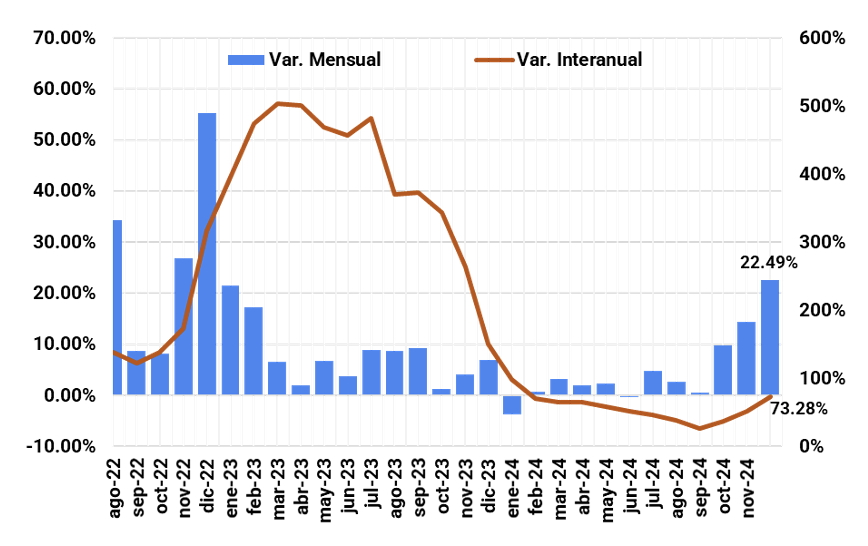
5. Inflación mensual (inflaciometro)
Al cierre de 2024 se produjo un repunte en los niveles de inflación. Diciembre finalizó con una variación de precios del 22,5%, siendo la tasa de inflación más alta desde diciembre de 2022. En términos interanuales, la inflación superó el 73%, después de haber alcanzado sus cifras más bajas en septiembre de 2024 con un 27%. A partir de ese momento, los precios comenzaron a acelerarse debido a la volatilidad cambiaria y la escasez de dólares en el mercado oficial.
Los rubros que sufrieron los mayores aumentos de precios en diciembre fueron: los servicios de transporte con 50,1%, seguido por los servicios en general con 24.8%, mientras que los alimentos ocuparon el tercer lugar con 21,4%. Por su parte, perfumería y productos de cuidado personal registraron una variación de 11,8% y finalmente, los servicios de restaurantes tuvieron una inflación de 9,7%.
Las ciudades con mayores variaciones de precios fueron Valencia con 26,1%, seguido por Caracas con 22,6% y finalmente, la ciudad de Maracaibo con 19,3%.
Gráfico N°5: Inflación mensual
Fuente: CEDICE
6. Recaudación fiscal real
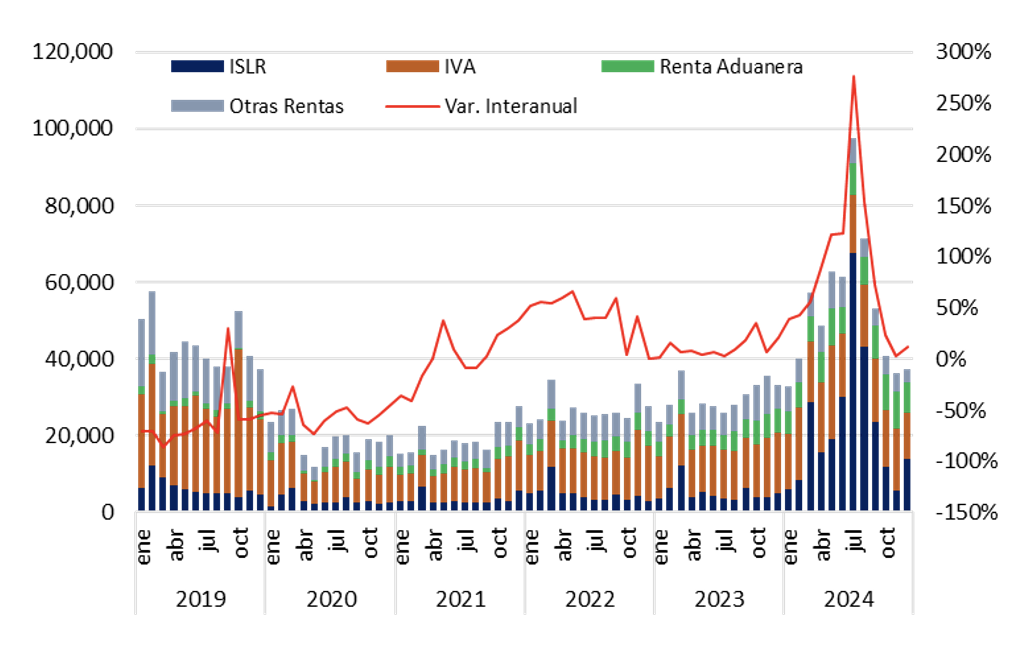
En diciembre de 2024, la recaudación fiscal en términos reales tuvo una variación interanual de 12%, siendo los componentes de mayor variación el Impuesto sobre la Renta con 175% y renta aduanera con 36%. Noviembre y diciembre fueron los meses que reportaron menor crecimiento interanual en los ingresos tributarios de todo 2024. Mientras que los meses que registraron los niveles más altos de crecimiento fueron Julio y agosto con 276% y 154% respectivamente. Al cierre del primer semestre, el Impuesto sobre la Renta (ISLR) comenzó a tener tasas de crecimientos de hasta más de 1000% interanual, lo que hasta el día de hoy sigue llamando la atención. El Seniat no dio ningún tipo de explicación de este inusual comportamiento, es necesario continuar haciendo seguimiento al ISLR en el primer trimestre de 2025.
El gobierno ha mantenido una alta presión fiscal sobre las empresas, lo que reduce los incentivos para la inversión y la producción, y fomenta la informalidad y la evasión de impuestos. Para aumentar los ingresos fiscales, es necesario un ambiente de menor presión tributaria y con mayor dinamismo comercial.
Gráfico N°6: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata
7. Recaudación fiscal equivalente en dólares
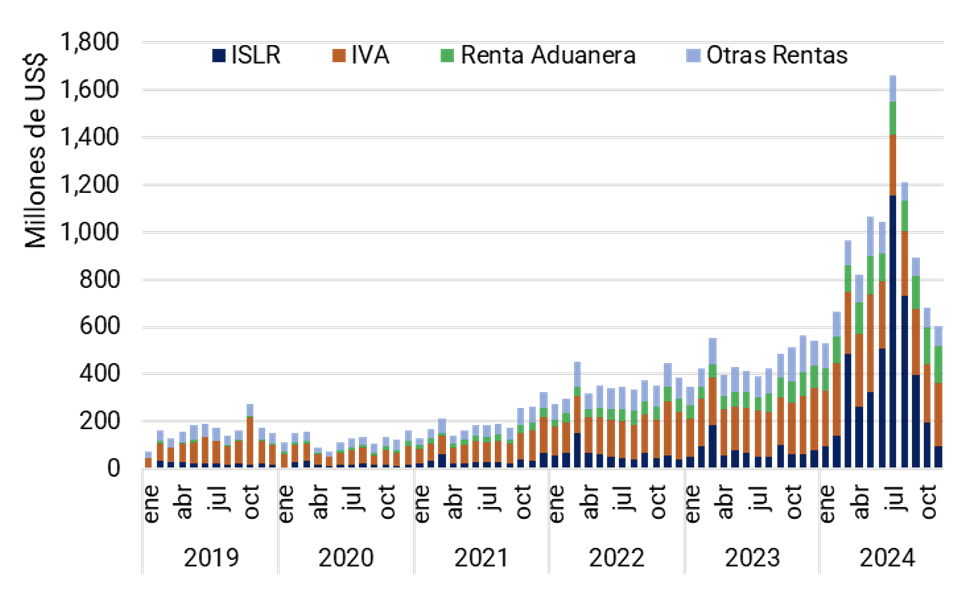
En el 2024, la recaudación fiscal acumulada, estimada en dólares estadounidenses, alcanzó la cifra de US$ 10.742 millones. Este resultado representa un aumento del 96% en comparación con el año 2023, cuando la recaudación fue de US$ 5.491 millones. En otras palabras, la recaudación casi se duplicó de un año a otro.
El principal contribuyente a esta recaudación fue el Impuesto Sobre la Renta (ISLR), que aportó US$ 4.617 millones. Le sigue en importancia el Impuesto al Valor Agregado (IVA), con US$ 3.330 millones. Es importante destacar que este orden es inusual, ya que históricamente el IVA ha sido el principal componente de la recaudación, seguido por el ISLR. En el caso de la renta aduanera, aportó US$ 1.518 millones, mientras que otras rentas internas, que incluyen impuestos por cigarrillos, licores, sucesiones, multas e intereses, sumaron un total de US$ 1.215 millones.
Si bien el crecimiento de la recaudación fiscal en dólares es una buena noticia, es importante considerar el costo asociado. Este aumento se ha logrado a costa de menores oportunidades para que las empresas inviertan y creen nuevos puestos de trabajo. La presión fiscal sobre las empresas se ha vuelto cada vez más insostenible, lo que podría tener un impacto negativo en la economía a largo plazo.
Gráfico N°7: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata
8. Tasa de Cambio de mercado
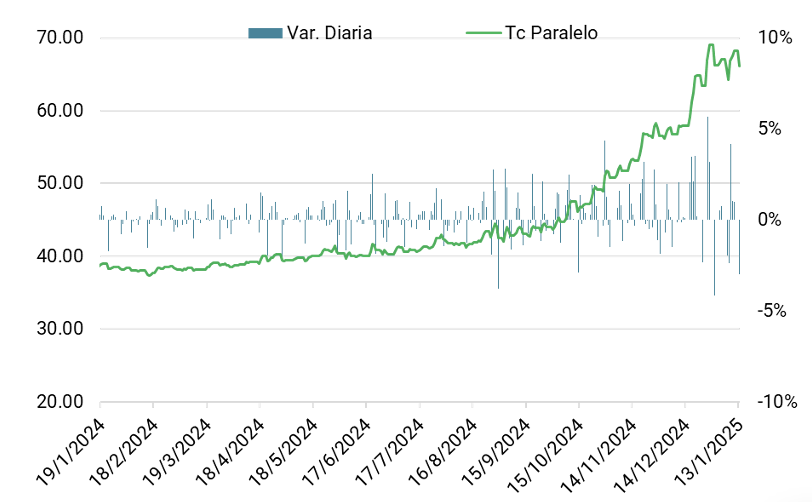
La tasa de cambio de mercado cerró en 2024 en Bs/US$ 66,25. Este valor refleja un incremento interanual del 68%, lo que se traduce en un aumento de Bs 26,90 adicionales por cada dólar, comparado con el cierre de 2023, cuando la tasa se ubicaba en Bs/US$ 39,35.
Este significativo aumento en la cotización del dólar pareciera indicar un año de alta volatilidad cambiaria. Sin embargo, es importante destacar que las tasas de cambio se mantuvieron relativamente estables hasta el mes de agosto. De hecho, al finalizar agosto, la tasa de mercado solo había registrado un incremento del 8%, mientras que el resto de la variación ocurrió durante el último cuatrimestre del año.
En los últimos meses del 2024, se experimentó una mayor volatilidad cambiaria debido a varios factores: la escasez de dólares en las mesas de cambio, la tendencia a la baja de los precios del petróleo en este período, el aumento de la demanda de dólares debido al pago de aguinaldos y bonos especiales, la brecha cambiaria entre la tasa oficial y la del mercado paralelo, la incertidumbre y el descontento político. Todos estos elementos ejercieron presión al alza sobre las tasas de cambio. El primer trimestre de 2025 se perfila con problemas cambiarios, heredados del año anterior, sumado a la incertidumbre política. Es probable que se mantenga la inestabilidad de las tasas de cambio en el corto plazo.
Gráfico N°8: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
9. Tasa de Cambio oficial
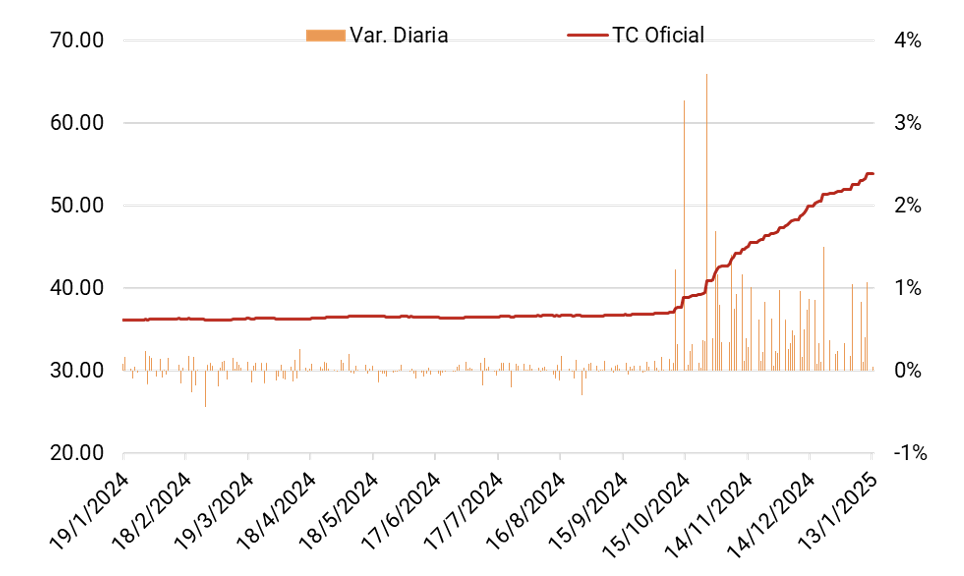
La tasa de cambio oficial, al cierre de 2024, tuvo un incremento interanual del 45%, situándose en Bs/US$ 51,93. Aunque este ritmo de variación es menor comparado con la tasa de mercado, el aumento ha sido considerable. En diciembre de 2023, la cotización era de Bs/US$ 35,93. Esto significa que, actualmente, se pagan Bs 16,00 adicionales por cada dólar. Este comportamiento evidencia la notable depreciación que ha experimentado la moneda venezolana en los últimos meses. Pero a pesar de ello, el bolívar todavía se encuentra sobrevalorado con respecto al dólar según la tasa oficial. Es necesario que el Banco Central de Venezuela (BCV) permita que la tasa oficial se acerque más a lo que determina el mercado, para lograr una mayor estabilidad.
En diciembre, se implementaron cinco intervenciones cambiarias. Sin embargo, estas medidas no lograron satisfacer completamente la alta demanda de dólares que existe en la actualidad. A lo largo de todo 2024, el BCV realizó 53 intervenciones ofertando divisas. Este comportamiento sistemático ha fortalecido la dependencia del mercado con respecto al BCV.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: BCV
10. Las Brechas del tipo de cambio
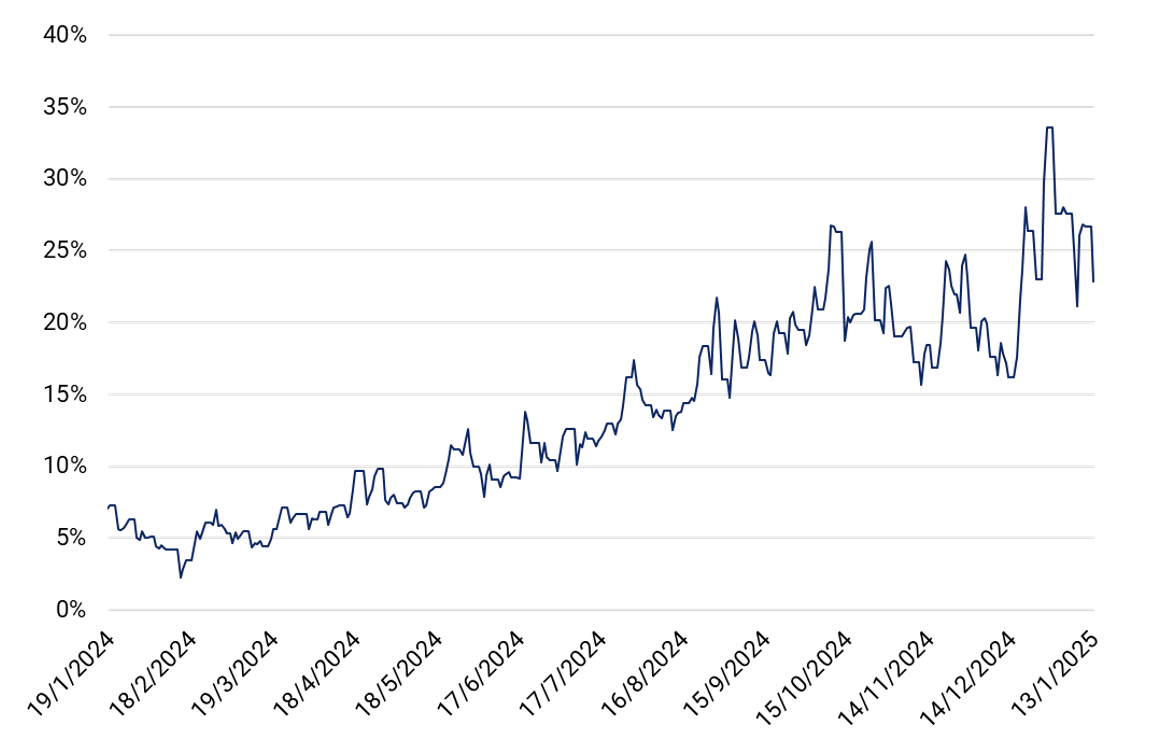
La brecha cambiaria es un indicador clave que mide la diferencia entre la cotización del dólar en el mercado paralelo y en el mercado oficial. Entender cómo se comporta este indicador es crucial para tomar decisiones informadas sobre la compra y venta de divisas. Al cierre de 2024, la brecha cambiaria se ubicó en 27,57%, lo que representa un diferencial de cotización altamente peligroso en términos de incertidumbre y expectativas. Un nivel aceptable para la brecha debería ser inferior al 10%, y lo más alarmante es que este diferencial ha permanecido por encima de ese umbral durante más de 180 días.
Esta situación tiene un impacto directo en las empresas y comercios. Los bienes y servicios se venden a la tasa oficial, tal como lo establece la ley. Sin embargo, cuando las empresas necesitan comprar dólares, el mercado oficial no logra satisfacer la demanda. Esto obliga a los empresarios a buscar divisas en el mercado paralelo, asumiendo una pérdida cambiaria que afecta su capacidad para reponer su inventario. En consecuencia, los comercios ajustan sus precios en dólares para mitigar estas pérdidas, lo que termina afectando al consumidor final.
Gráfico N°10: Brechas cambiarias
Fuente: Albusdata
11. Reservas internacionales
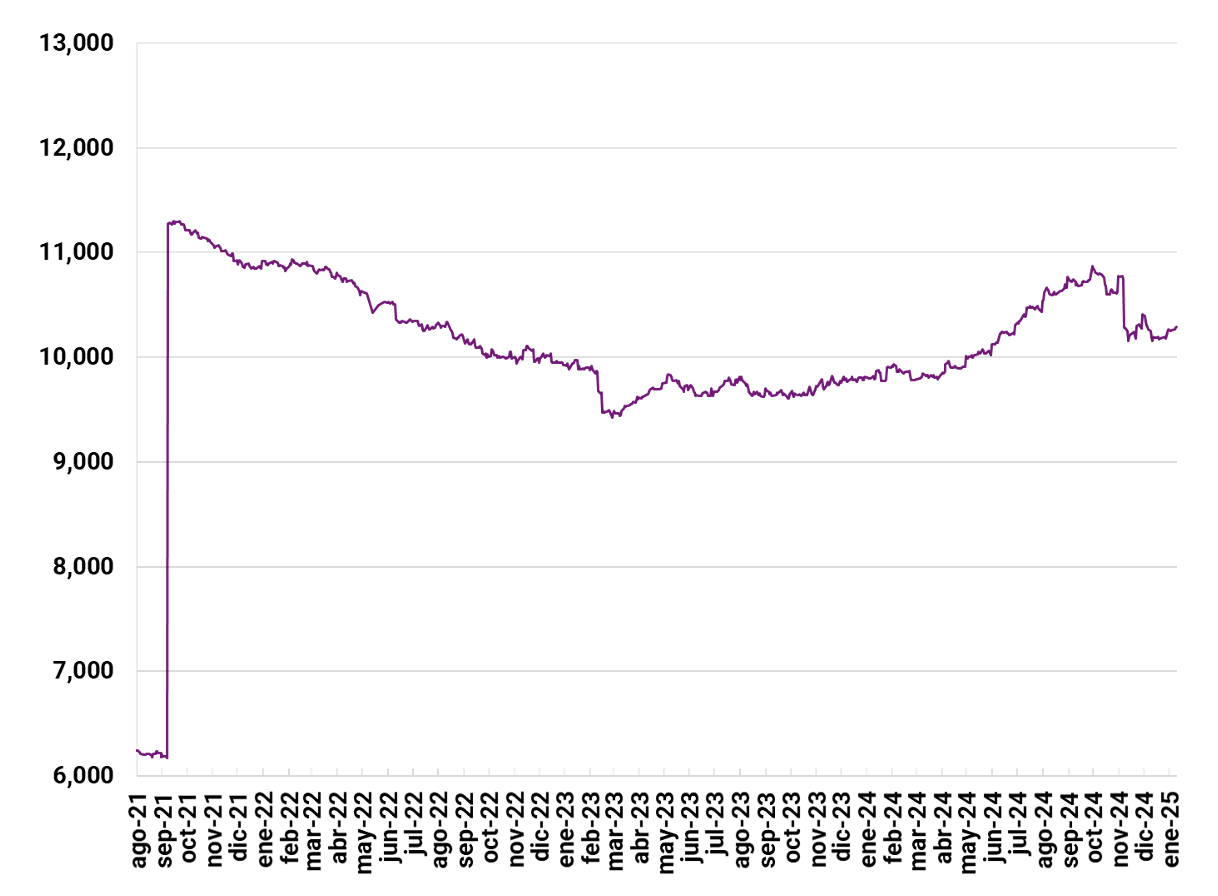
El año 2024 finalizó con un nivel de reservas internacionales de US$ 10.266 millones. Al comparar esta cifra con el año anterior, se observa un crecimiento del 5%, lo que se traduce en US$ 447 millones adicionales a lo reportado en 2023 (US$ 9.819 millones). La mayor actividad en la producción y exportación de petróleo durante 2024, con destinos a EEUU, Europa y Asia, contribuyó a esta leve recuperación de las reservas. Es importante destacar que las reservas podrían haber cerrado en un nivel más alto, ya que en octubre se ubicaban en US$ 10.778 millones. Sin embargo, debido a la volatilidad cambiaria y el repunte de la inflación, el Banco Central de Venezuela (BCV) aparentemente utilizó parte de estos recursos para fortalecer la oferta de divisas y tratar de controlar el aumento de la demanda.
De acuerdo al balance monetario del BCV, los Derechos Especiales de Giro (DEG) representan el 43% de las reservas internacionales, mientras que el oro monetario representa el 40%. Los depósitos a la vista y el efectivo en moneda extranjera tienen un peso de 13%, mientras que el resto se encuentra en posiciones y en fondos en bancos internacionales.
Gráfico N°11: Reservas internacionales (millones de US$)
Fuente: BCV
12. Liquidez y base monetaria
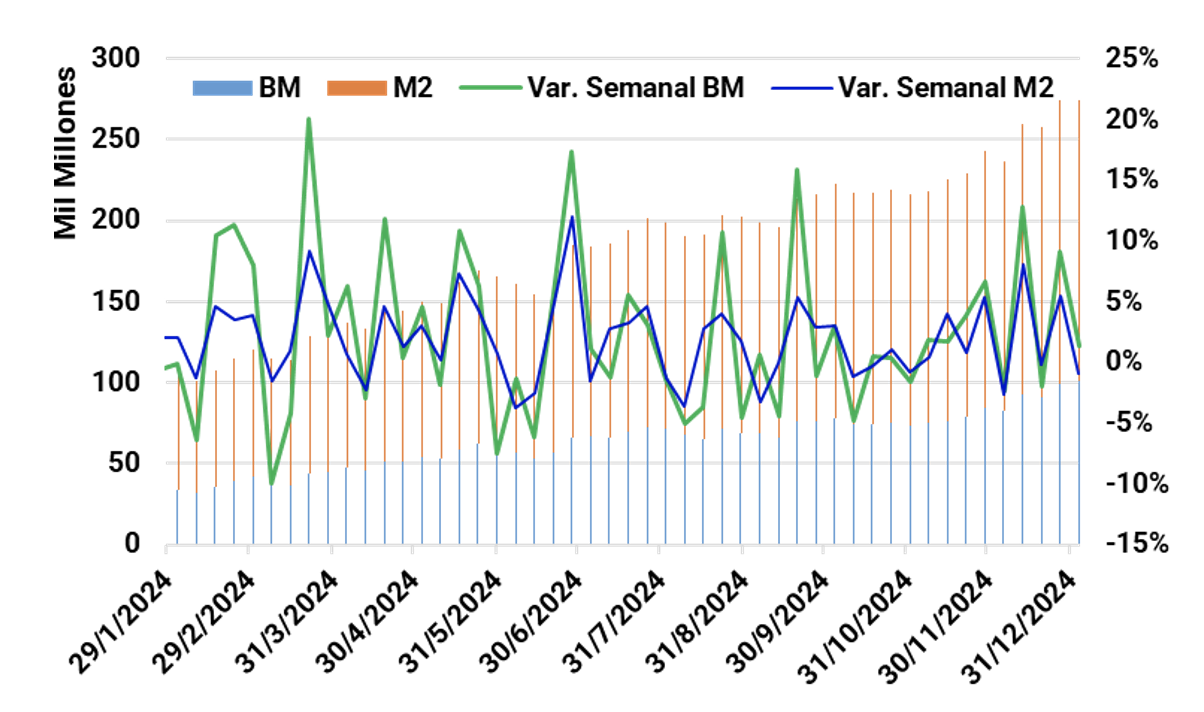
Los agregados monetarios mostraron un crecimiento significativo en el 2024. La base monetaria, que es el dinero primario emitido por el Banco Central, tuvo un aumento interanual cercano al 188%. Pasó de Bs 35.039 millones (equivalentes a US$ 975 millones) en diciembre de 2023 a Bs 100.784 millones (equivalentes a US$ 1.915 millones) en la última semana de 2024. En términos nominales, esto significa una creación de dinero primario de aproximadamente Bs 65.745 millones en un solo año. Este crecimiento se aceleró en los últimos meses del año, con aumentos del 16% en noviembre y del 19% en diciembre. Este comportamiento responde principalmente al pago de utilidades, bonos navideños, aguinaldos y el aumento del gasto público debido a las festividades.
La liquidez, que es el total de dinero disponible en la economía, también experimentó un crecimiento importante del 151% en términos interanuales en 2024. La liquidez (medida como M2) pasó de Bs 69.246 millones en 2023 (equivalentes a US$ 1.912 millones) a Bs 176.614 millones al cierre de 2024. Esto representa un aumento nominal de Bs 104.367 millones (equivalentes a US$ 3.401 millones). Es importante recordar que la base monetaria es un componente de la liquidez. En 2024, el peso de la base monetaria dentro de la liquidez fue de aproximadamente el 53% en promedio.
Gráfico N°12: Variación semanal de la liquidez y base monetaria
Fuente: BCV
13. Razón entre base monetaria y reservas internacionales
La relación entre la base monetaria y las reservas internacionales al cierre del cuarto trimestre de 2024 se ubicó en un 19%. Desde octubre de 2023, esta relación ha mostrado una tendencia creciente. Este comportamiento se debe a que las reservas internacionales han experimentado una leve recuperación y a que la base monetaria, estimada en dólares, también ha ido en aumento.
En octubre de 2024, se observó una disminución en la razón base/reservas, como consecuencia de los problemas generados por la volatilidad cambiaria y la reducción de las reservas internacionales, entre otros factores. Sin embargo, en noviembre y diciembre, se retomó la tendencia alcista que se había visto previamente. Se estima que la base monetaria estimada en dólares se encuentra cercana a los US$ 1.976 millones, mientras que las reservas se sitúan en US$ 10.266 millones. El promedio de la relación entre la base monetaria y las reservas durante 2024 fue del 16%.
Gráfico N°13: Razón entre base monetaria y reservas internacionales
Fuente: BCV
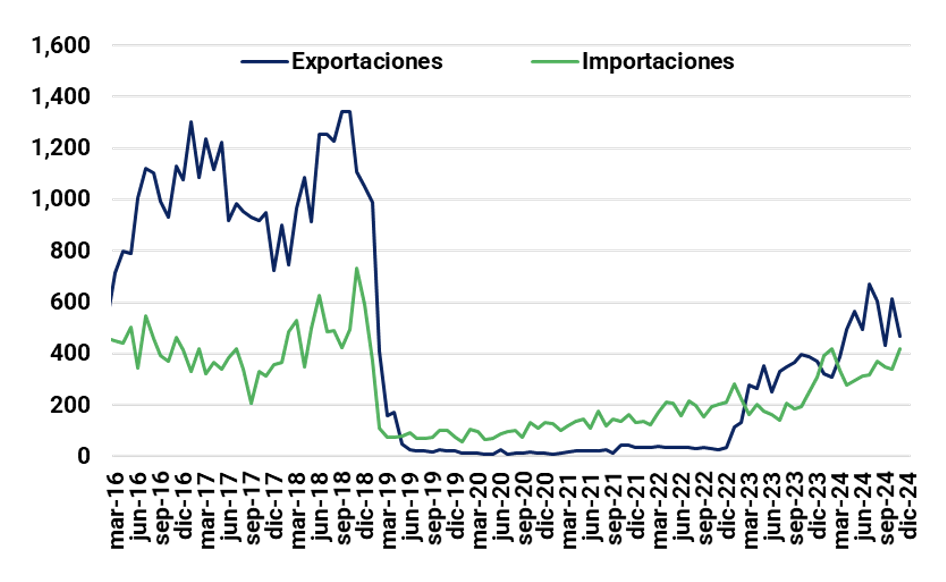
14. Exportaciones e importaciones a EEUU
Según los registros del U.S. Census Bureau, entre enero y noviembre de 2024, Venezuela reportó exportaciones hacia Estados Unidos por un valor de US$ 5.369 millones. Estas son las exportaciones acumuladas más altas desde 2018 (US$ 13.198 millones). Este pequeño avance en el flujo comercial con Estados Unidos ha sido posible gracias a la relativa flexibilización de las sanciones y al envío de petróleo de la empresa Chevron hacia su país de origen. En cuanto a las importaciones provenientes de Estados Unidos, se registró una cifra de US$ 3.831 millones. Estos resultados arrojan una balanza comercial superavitaria para Venezuela de US$ 1.538 millones.
A pesar de que estas cifras son relativamente alentadoras, considerando el bajo nivel de operaciones comerciales que se había mantenido en los últimos años con Estados Unidos, este comportamiento podría verse afectado con la llegada de la administración de Trump al gobierno de EEUU a partir del 20 de enero.
Gráfico N°14: Exportaciones e Importaciones a EEUU
Fuente: US Census Bureau.
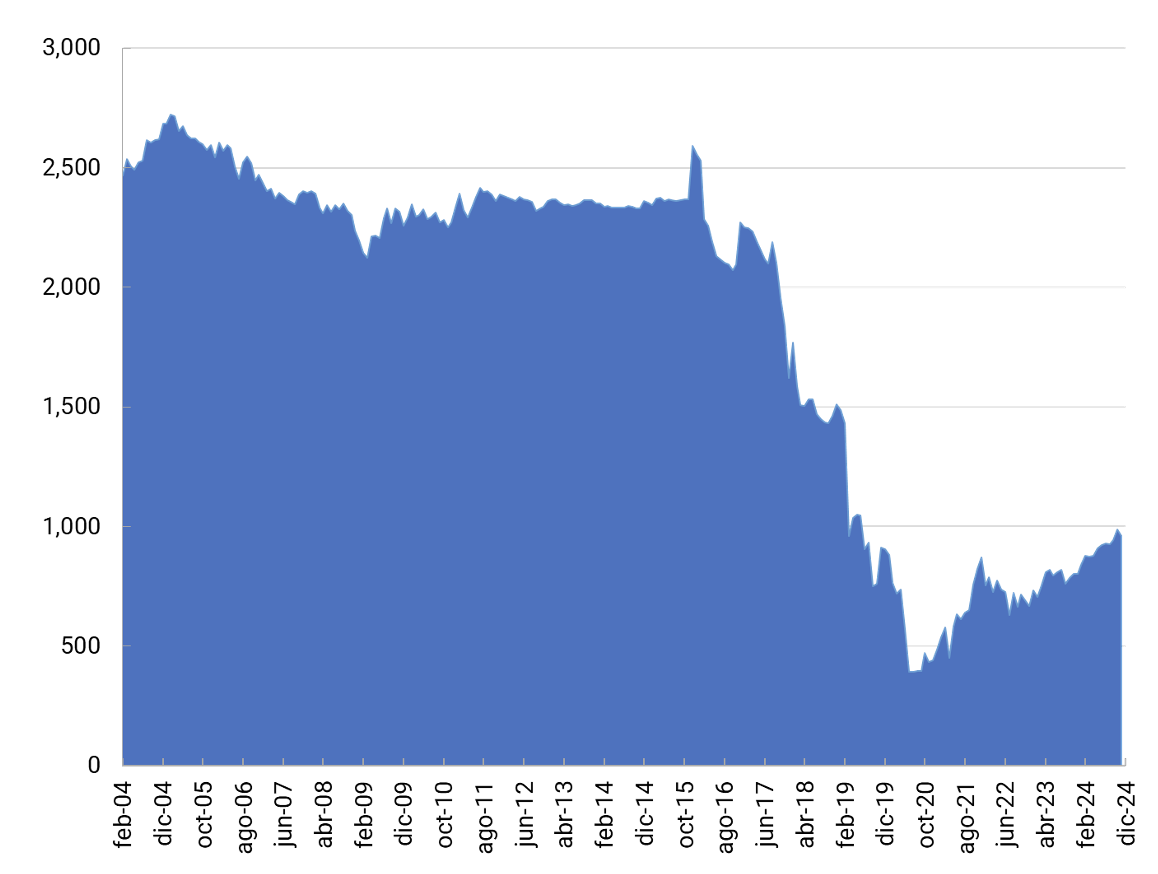
15. Producción petrolera venezolana (mbd)
Según el informe mensual de mercado petrolero de la Organización de Países Exportadores de Petróleo (OPEP), en noviembre, Venezuela tuvo una producción promedio de 960.000 barriles diarios, según información proporcionada directamente por PDVSA. Sin embargo, fuentes secundarias estiman una producción promedio de 876.000 barriles diarios. Estas cifras representan una caída en la producción mensual del 3%, lo que se traduce en 29.000 barriles diarios menos que el mes anterior.
La producción promedio de todo 2024 se sitúa aproximadamente en 913.000 barriles diarios. Al comparar este promedio con el de 2023, que fue de 783.000 barriles diarios, se evidencia un crecimiento significativo del 17% en la producción. Estos avances son resultado de las inversiones y el aumento de las operaciones de Chevron (EEUU). No obstante, en el contexto actual, no está claro el futuro de esta empresa estadounidense dentro del territorio venezolano, debido a las posibles sanciones y restricciones de licencias que podrían surgir con la administración de Trump.
Gráfico N°15: Producción petrolera (mbd)
Fuente: OPEP
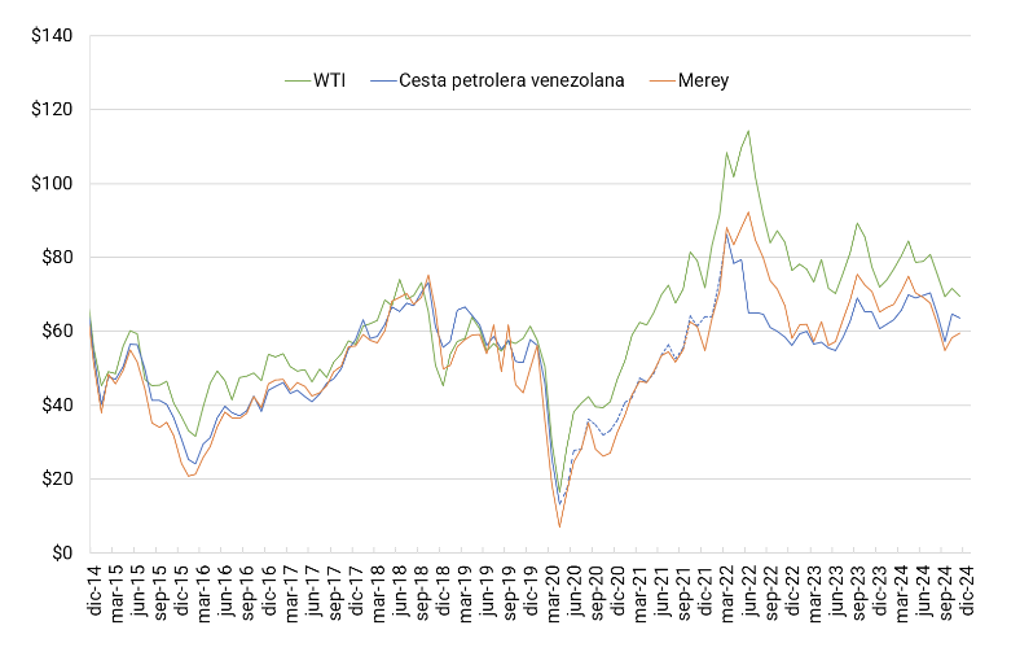
16. Cesta petrolera venezolana, WTI y merey
En el mes de noviembre, los precios del petróleo West Texas Intermediate (WTI) tuvieron una caída del 3% en su cotización, ubicándose en US$/Barril 69,60. Actualmente, esta referencia se cotiza alrededor de los US$/Barril 76,00. En el caso del crudo Brent, tuvo un precio promedio en noviembre de US$/Barril 73,40, mientras que actualmente el precio se ubica en US$/Barril 80,00. La referencia venezolana, «El Merey», tuvo una cotización promedio en noviembre de US$/Barril 59,58. Esta cotización refleja una variación mensual positiva del 2%, lo que se traduce en US$ 1,28 dólares adicionales por barril, con respecto al mes anterior. De acuerdo con las estimaciones del informe, la Cesta Petrolera Venezolana (CPV) tuvo una cotización promedio alrededor de los US$/Barril 61,26. Los precios internacionales están mostrando una recuperación positiva, sin embargo, el petróleo venezolano sigue manteniendo una brecha de precios del 20% con respecto a las otras referencias.
Gráfico N°16: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y merey
Fuente: OPEP, EIE y Albusdata
17. Riesgo de Inversión – EMBI
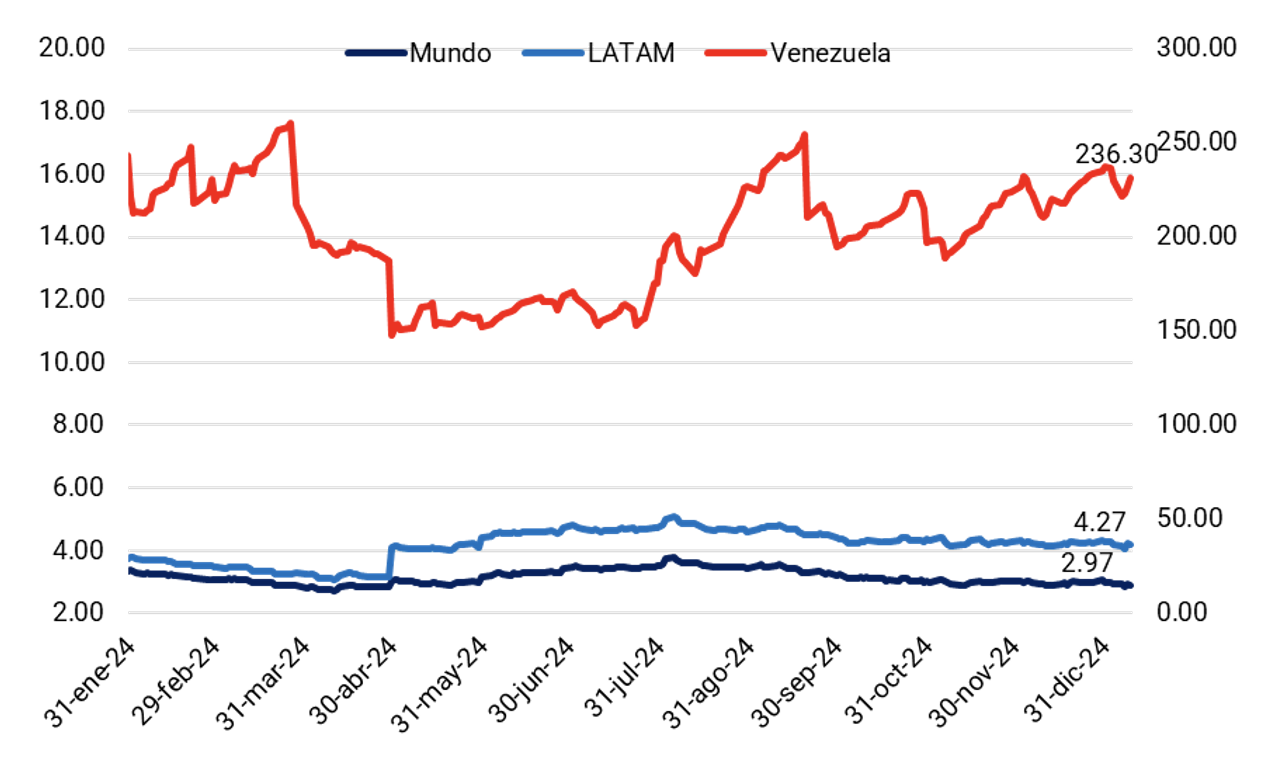
El índice de bonos de los mercados emergentes (EMBI) evalúa la rentabilidad de bonos gubernamentales y corporativos de países emergentes. Un componente para los países de América Latina es el comportamiento de la deuda externa. Este índice sirve para determinar la relación riesgo/rendimiento de invertir en un país. Mientras menos confianza haya en que un país cumpla con sus obligaciones de pago, más alto será su EMBI. Por el contrario, mientras más posibilidades haya de que el país cumpla sus compromisos, menor será el nivel del EMBI.
En el caso de Venezuela, en los últimos años se han reportado niveles de riesgo país de hasta tres dígitos, mientras que el promedio en la región y a nivel mundial es de solo un dígito. Al cierre de 2024, Venezuela tuvo un nivel de riesgo país de 236,3 puntos, siendo uno de los más altos del mundo, mientras que América Latina cerró con un promedio de 4,27 puntos y el promedio mundial fue de 2,98 puntos.
Los factores que influyen en el alto nivel de riesgo país de Venezuela son: la inestabilidad política, el autoritarismo del gobierno actual y su cuestionable legitimidad, el bajo crecimiento de la producción petrolera, las sanciones económicas, el crecimiento débil de la actividad productiva nacional, la desindustrialización y el aumento de la migración venezolana.
Gráfico N°17: Riego país de Venezuela, Latam y el Mundo
Fuente: J.P. Morgan