Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
1. Variación anualizada del PIB
En el cuarto trimestre de 2022, el crecimiento anual del Producto Interno Bruto (PIB) tuvo un incremento de 13,9%. Se cumplen 5 trimestres consecutivos presentando resultados positivos con respecto al periodo anterior. A partir del trimestre IV de 2021, la economía comenzó a crecer luego de un largo periodo recesivo e hiperinflacionario.
Los primeros 3 trimestres de 2022 se caracterizaron por tener una relativa estabilidad en el tipo de cambio, en los niveles de precios, austeridad en el gasto público. Estas condiciones propiciaron el escenario idóneo para que la economía continuase creciendo como venía ocurriendo desde el 2021. Las políticas económicas aplicadas por el Banco Central de Venezuela (BCV), ejecutadas de periodos anteriores y de corte restrictivo, lograron los objetivos de estabilidad. Sin embargo, a partir del segundo semestre comentaron a mostrar desgaste. La economía seguía creciendo, pero a un ritmo menor con respecto a los trimestres anteriores.
De acuerdo a nuestras estimaciones, en 2022 la economía nacional creció 14% con respecto al año anterior. A pesar de que durante el año se tuvo una mayor dinámica económica y comercial, el cierre de 2022 fue complejo por la volatilidad del tipo de cambio, por el aumento en los niveles de precios relacionados al mercado cambiario, la perdida de capacidad de intervención del BCV en el mercado de divisas y el aumento de las expectativas e incertidumbre.
En 2023 se esperan grandes desafíos con respecto a la estabilidad cambiaria y el control de la inflación. El BCV deberá reducir las políticas contractivas por medio del encaje legal y abrir las posibilidades de mayor expansión en la cartera de créditos. Debe existir una transformación institucional que garantice la credibilidad y confianza en el respeto a la propiedad privada. Con respecto al sector petrolero y las relaciones comerciales se esperan resultados positivos luego de la aprobación del gobierno de Estados Unidos a Chevron de operar en Venezuela, aspecto que mejora nuestra posición en el mercado energético.
Gráfico N°1: Variación anualizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata.

2. Variación anualizada de los principales componentes de la demanda agregada
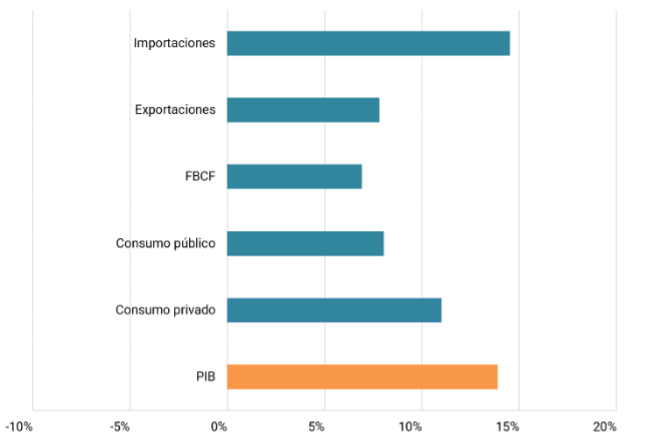
Los componentes que constituyen la demanda agregada sostuvieron variaciones con tendencia positiva, sin embargo, el trimestre III y IV del año 2022 reflejaron una desaceleración importante. Al igual que todos los trimestres anteriores, la variable con mayor incremento fue el consumo de bienes importados que reflejó una variación interanual de 14,5%. La relación de dependencia que existe entre el consumo local y los bienes importados sigue prevaleciendo en el tiempo a pesar de que a mitad de año se restablecieron los impuestos sobre los bienes foráneos. Con respecto a las exportaciones, el último trimestre del año tuvo un crecimiento de 7,8%, se espera que con el restablecimiento de nuevos acuerdos con el Gobierno de Estados Unidos se pueda mejorar la comercialización de nuestro petróleo y las exportaciones aumenten en 2023.
El consumo privado se incrementó en 11% con respecto al mismo periodo del año anterior, mientras que el consumo proveniente del gobierno varió en 8%. La formación bruta de capital fijo también presentó saldos positivos teniendo un aumento porcentual de 6,9% a pesar que las variaciones de existencias han disminuido en un 60%. En la medida de que las políticas monetarias ejecutadas por el BCV se orienten a garantizar un escenario de confianza y expectativas favorables en la economía, se podrá restablecer las carteras de créditos productivas y mejorar el indicador de inversiones.
Gráfico N°2: Variación anualizada de los principales componentes del PIB real al cuarto trimestre de 2022
Fuente: Albusdata
3. PIB petrolero PIB no petrolero
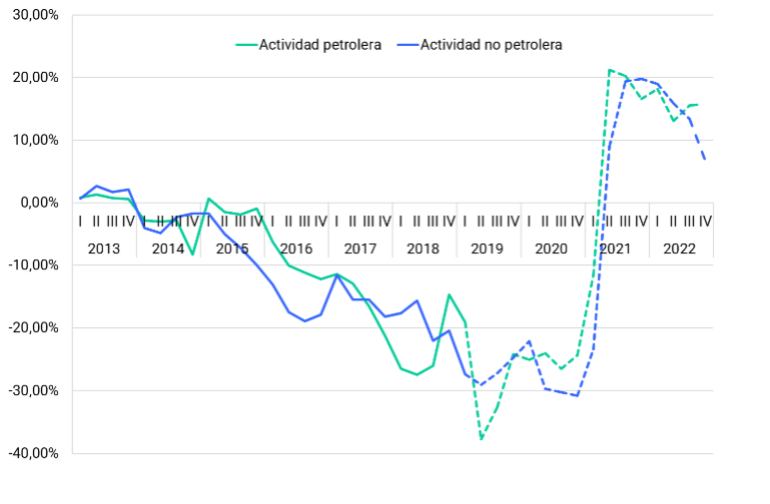
La variación interanual del PIB petrolero en el trimestre IV-2022 fue de 15,8%. Durante el año se tuvieron precios relativamente altos en el trimestre II y III producto del conflicto militar entre Rusia y Ucrania. Sin embargo, Venezuela no pudo aprovechar de forma eficiente este escenario internacional debido a que la producción petrolera venía en descenso, la necesidad de importación de petróleo liviano y diluyentes; y el elevado descuento con el que se realizan las exportaciones. Sumado a las sanciones aplicadas por el gobierno de EEUU a PDVSA. A pesar de ello, el PIB petrolero tuvo un mejor comportamiento con respecto a 2021.
Durante el año hubo una desaceleración importante en la actividad económica del país, el PIB no petrolero presentó una variación de 6,6% luego de que en trimestres anteriores hubo un mayor crecimiento. Se requieren nuevas políticas ajustadas al contexto actual, nuevas reglas institucionales en el marco de garantizar las condiciones para captar inversiones extranjeras, se deben mejorar las carencias que existen en servicios públicos como la electricidad, suministro de agua e internet que representan una barrera en el proceso productivo en el país y de esta manera la actividad económica podrá tener un mejor escenario para desarrollarse.
Gráfico N°3: Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata.
4. Inflación mensual (inflaciometro)
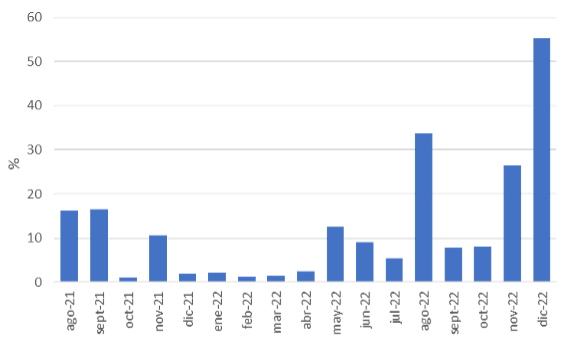
Diciembre fue el mes con mayor variación en los niveles de precios en todo el 2022. La inflación alcanzó el 55,3%, aspecto que encendió las alarmas de la hiperinflación nuevamente. Las experiencias del pasado reciente sobre los altos niveles de precios han levantado expectativas negativas e incertidumbre en la economía. la inflación tomó otra dirección a partir de agosto, luego de que se comenzara a financiar el gasto del gobierno y se desarrollaran distorsiones en el mercado cambiario. La inflación acumulada en el 2022 fue de 310%.
Los alimentos fueron los bienes con mayor incremento con 66,7% durante diciembre, seguido por productos de higiene y perfumería con 64,2%. Los servicios de transporte aumentaron en 47,8%, mientras que recreación y ocio se posicionaron en el cuarto lugar con 47,4%. Los servicios en general presentaron una variación positiva de 37,8%.
Gráfico N°4: Inflación mensual
Fuente: CEDICE
5. Recaudación fiscal real
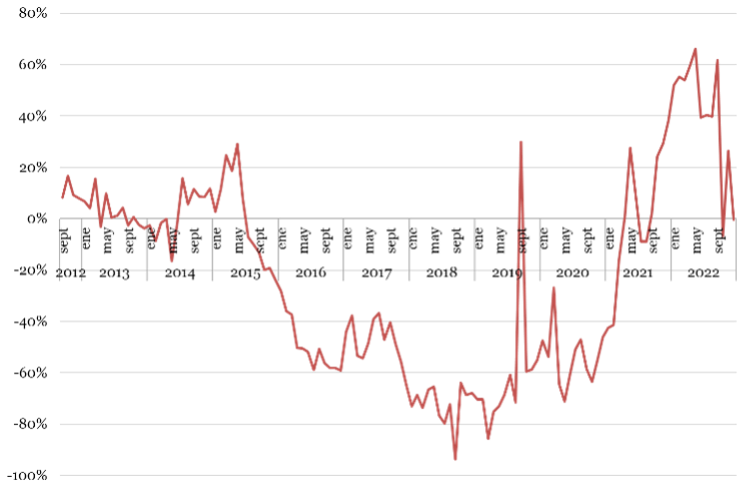
Al cierre de 2022, la recaudación fiscal real tuvo una variación interanual de -0,2% lo que refleja que tanto en diciembre de 2021 como en 2022 los ingresos del sector públicos fueron similares, al menos durante este mes. En 2022, los ingresos fiscales fueron superiores a los obtenidos en los últimos años, esto se debe principalmente a un aumento en los niveles de consumo, la incorporación del Impuesto de las Grandes Transacciones financieras (IGTF), a pesar de tener un efecto recesivo en la economía, también le permite al gobierno tener mayores ingresos. En la medida que el tipo de cambio comenzó a distorsionarse y los niveles de precios se incrementaron, la recaudación en términos reales comenzó a desacelerarse, aspecto que coincide con el desenvolvimiento de la economía en general. En diciembre se destaca el componente de renta aduanera que tuvo una variación interanual de 20,5%, otras rentas internas presentaron aumentos de 12,5% con respecto a dic-2021. Seguido por el Impuesto de Valor Agregado (IVA) con 10,5% y finalmente el Impuesto sobre la Renta (ISLR) reflejó un decrecimiento de -49,5% con respecto al mismo periodo en el año anterior.
Gráfico N°5
Fuente: Seniat y Albusdata.
6. Recaudación fiscal equivalente a dólares
La recaudación fiscal estimada en dólares acumulada en el 2022, ha totalizado un monto de $4.283 millones. El trimestre IV aportó a la recaudación total $1.187 millones siendo el periodo con mayores ingresos fiscales estimados en dólares. Durante el año 2022, marzo fue el mes de mayor recaudación con $452 millones siendo un mes estacional, seguido por noviembre con $446 millones. Dentro de los componentes de los ingresos fiscales con mayor aporte en diciembre de 2022, tenemos $201 millones por IVA, seguido por $90 millones provenientes de otras rentas internas en donde se contabiliza el IGTF. En tercer lugar, las rentas aduaneras sumaron $56 millones y el ISLR fue el componente con menor participación con $40 millones para conformar un total de 387 millones de dólares.
Gráfico N°6: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata.
7. Tipo de Cambio de mercado
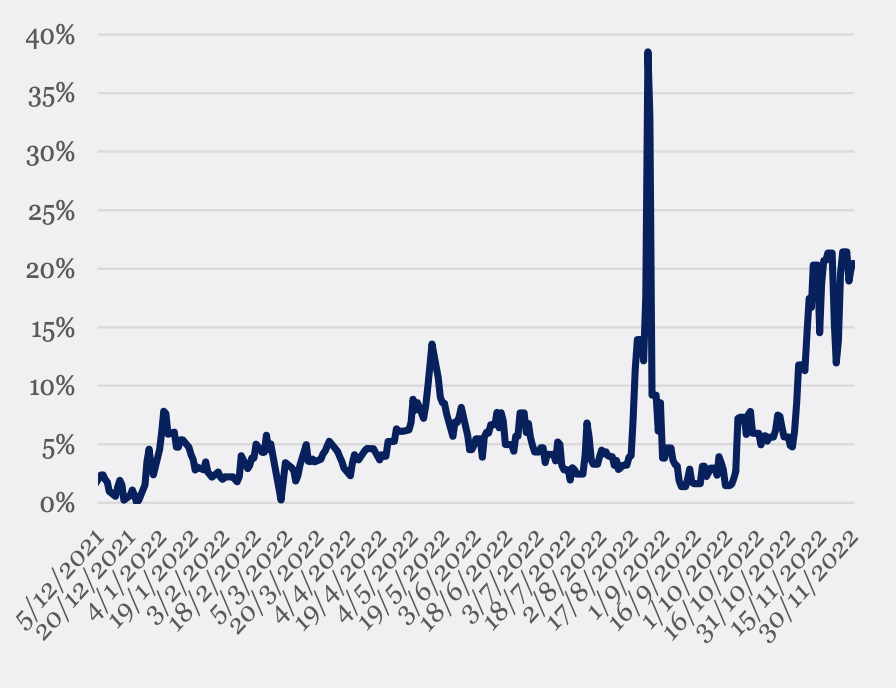
El último trimestre de 2022, se caracterizó por altos niveles de desequilibrios en el mercado cambiario. La desproporcionada cantidad de bolívares que entraron en circulación como consecuencia del financiamiento del gasto público a través de la emisión de base monetaria generó altas presiones en el mercado de divisas. El BCV perdió la capacidad de abastecer el mercado de moneda extranjera y esto se reflejó en abruptas variaciones del tipo de cambio. Al cierre de diciembre, la tasa cambiaria de mercado se posicionó en 18,6 Bs/$ lo que representa una variación de 41% comparado con el cierre de noviembre. Con respecto a la variación interanual se tiene que el tipo de cambio se depreció en 297%.
Gráfico N°7: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
8. Tipo de Cambio oficial
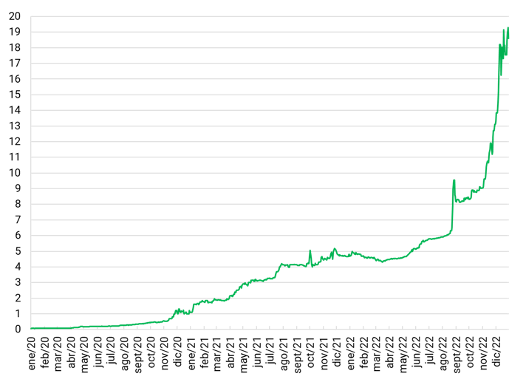
Debido a la volatilidad del tipo de cambio paralelo y la escasez de divisas en el mercado, el BCV se vio en la obligación de depreciar de forma progresiva el tipo de cambio para ajustarlo en términos reales. Es importante recordar que el tipo de cambio oficial es el resultado de las operaciones cambiarias realizadas en el sistema bancario sumado al análisis discrecional de la máxima autoridad económica a la hora de establecer la tasa referencial. Al cierre de 2022, el tipo de cambio oficial se ubicó en 17,27%. En 2021, este indicador finalizó en 4,60, lo que quiere decir que la variación interanual se ubicó en 275%, mientras que, la variación con respecto a noviembre se posicionó en 58%.
Gráfico N°8: Tipo de cambio oficial (Bs/$)
Fuente: BCV
9. Las Brechas del tipo de cambio
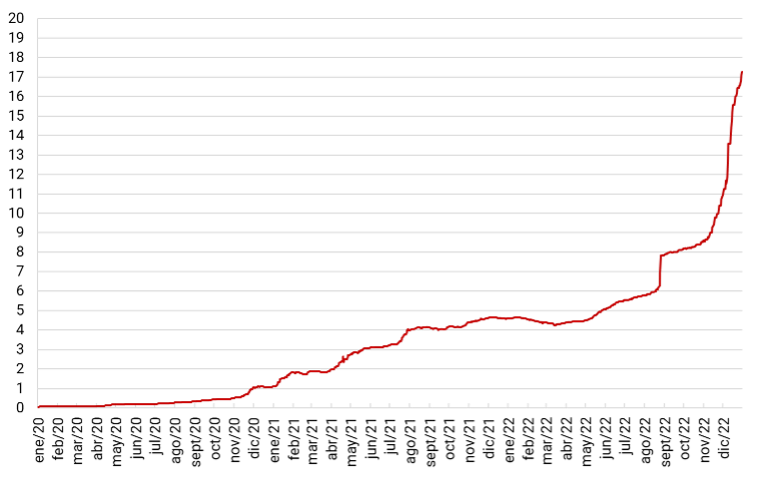
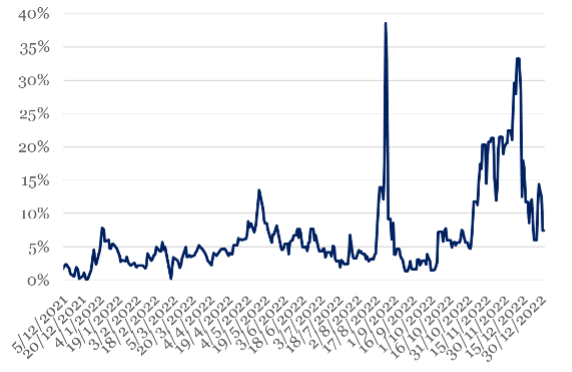
El diferencial entre el tipo de cambio oficial y de mercado se mantuvo por encima del 10% durante 48 días consecutivos como parte de las consecuencias de las distorsiones del mercado de divisas. La brecha más alta durante diciembre se gestó el 9 de diciembre con 33%, siendo una de las más altas durante todo el año. En la tercera semana de diciembre, la brecha se ubicó por debajo del 10% y luego retomó sus niveles altos. El mecanismo ejecutado por el BCV para reducir las brechas fue depreciar de manera abrupta el bolívar llevando la tasa oficial a una posición más cercana al tipo de cambio de mercado.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: Albusdata
10. Reservas internacionales
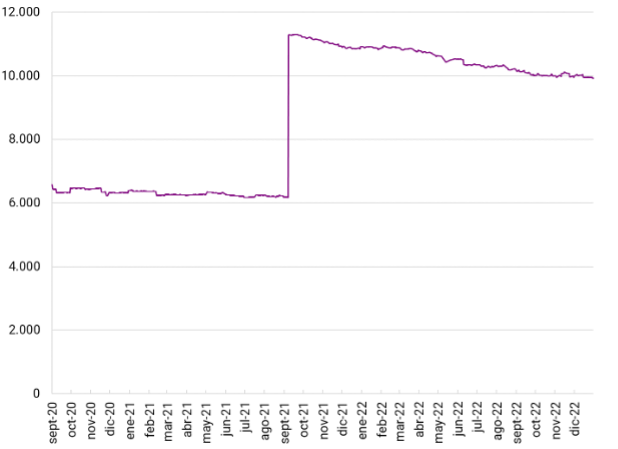
Finalizado el trimestre IV de 2022, las reservas se posicionaron en $9.924 millones. Comparados con el nivel de reservas internacionales de diciembre de 2021, se tiene que, hubo una disminución de 9% que en términos absolutos son $ -1.001 millones. Continúa la tendencia negativa que vienen mostrando las reservas internacionales, en noviembre se ubicaron en $9.986 millones lo que quiere decir que en diciembre se perdieron -32 millones de dólares. De acuerdo al balance monetario presentado por el BCV del mes de noviembre, los Derechos Especiales de Giros (DEG) conforman el 48% del total de reservas, seguido por el oro monetario que constituye el 41% y el 11% restante lo componen efectivo y depósitos en moneda extranjera, así como posiciones del BCV en instituciones internacionales.
La disminución de las reservas internacionales puede tener múltiples factores asociados. Uno de los elementos comunes es el uso de estos recursos financieros para ser inyectados dentro del mercado cambiario para disipar presiones de exceso de demanda de divisas. También los motivos pueden relacionarse a variaciones en las cotizaciones del oro monetario y el tipo de cambio con el que se estiman los DEG.
Nota: la información suministrada por el BCV sobre los balances monetarios no ha sido actualizada para el cierre de diciembre, lo que dificulta el análisis comparativo referente a las variaciones de los componentes que conforman las reservas.
Gráfico N°10: Reservas internacionales (millones de US$)
Fuente: BCV
11. Liquidez y base monetaria
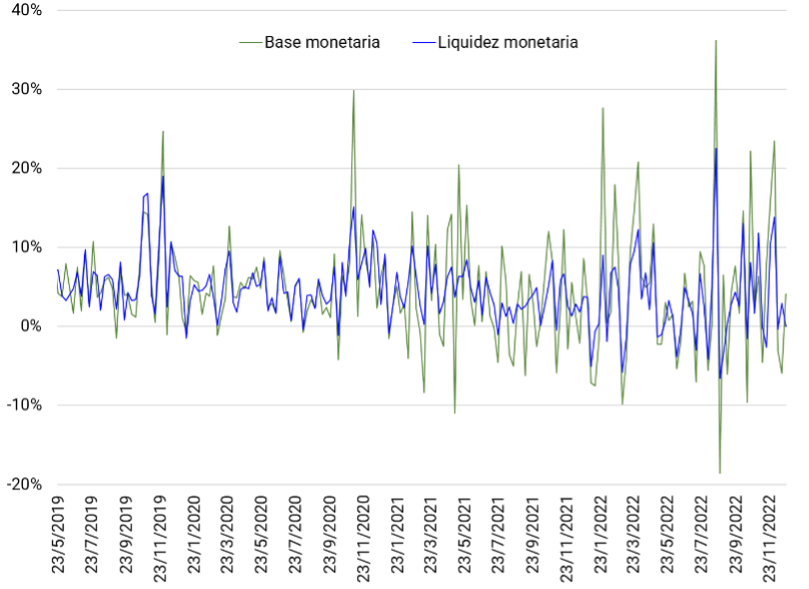
En noviembre, la base monetaria fue utilizada como un instrumento para financiar el gasto en utilidades de los funcionarios públicos y pagos de aguinaldos a los pensionados. Esto implicó que se gestaran distorsiones en el mercado cambiario y en los niveles de precios. La última semana de noviembre y la primera de diciembre las variaciones semanales de la base fueron de 16% y 23,5% respectivamente. Mientras, la liquidez en estas semanas se incrementó en 10,6% y 13,8%. Sin embargo, las políticas monetarias el resto de semanas de diciembre tuvieron un corte contractivo. La semana 2 y 3 de diciembre, el dinero primario disminuyó en -3% y -6%. Por su parte, la creación de dinero primario en esas mismas semanas reflejó comportamientos de -0,3% y 2,9%.
Al cierre del año, la variación interanual de los agregados monetarios siguió su tendencia creciente. La base monetaria presentó un incremento de 600% y la liquidez 382%.
Se espera que el BCV continúe ejecutando políticas monetarias de corte contractivo para evitar escenarios inflacionarios, sin embargo, estas medidas ya muestran un desgaste. La economía requiere financiamientos para poder impulsar las actividades comerciales y alentar el consumo y para ello es necesario reducir el alto encaje legal que restringe las disponibilidades de los bancos públicos y privados para ampliar la cartera de créditos.
Gráfico N°11: Variación semanal de la liquidez y base monetaria
Fuente: BCV
12. Razón entre efectivo y liquidez monetaria
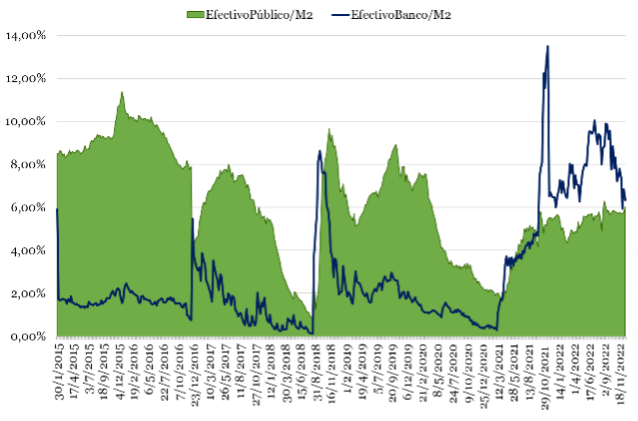
En la tercera semana de diciembre, la razón entre el efectivo en manos del público con respecto a la liquidez cerró en 6,02%. Durante el trimestre IV, el promedio de este indicador se posicionó en 5,80%. En el caso del efectivo en poder del banco tuvo un promedio de 7,43% durante el último trimestre. Al cierre de la semana 3 de diciembre, el efectivo en los bancos con respecto a la liquidez fue de 6,35%.
En la actualidad, existe una variedad de mecanismos transaccionales y digitales que facilitan las relaciones comerciales de los venezolanos, por lo que la demanda de bolívares en efectivo cada vez es menor. Sumado a ello, los agentes económicos sienten un rechazo profundo y desconfianza sobre el bolívar como moneda, debido a su poca capacidad de reserva de valor. Las familias venezolanas se han refugiado en el dólar como moneda y esto se traduce en una menor demanda de bolívares en efectivo.
Gráfico N°12: Razón entre efectivo y liquidez monetaria
Fuente: BCV
13. Razón entre base monetaria y reservas internacionales
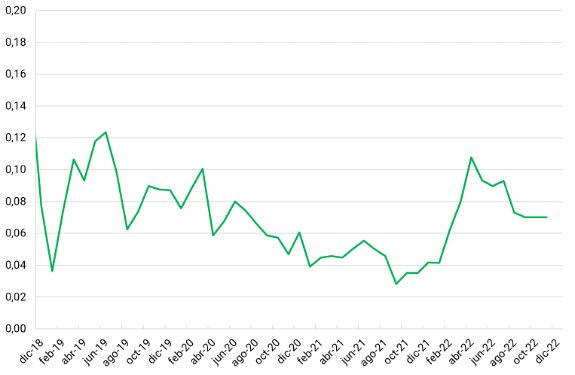
La relación entre base monetaria y reservas internacionales continúa en descenso. En el primer trimestre del 2022 este indicador tuvo una tendencia creciente y se alcanzó el punto más alto del año en abril con 11%. El trimestre III y IV, se caracterizó por mantener una razón entre base y reservas internacionales de 7%. Es importante destacar que las estadísticas de diciembre sobre la base monetaria mensual emitida por el BCV, presentan una demora en su publicación, aspecto que dificulta la actualización de este indicador.
Gráfico N°13: Razón entre base monetaria y reservas internacionales
Fuente: BCV
14. Producción petrolera venezolana (mbd)
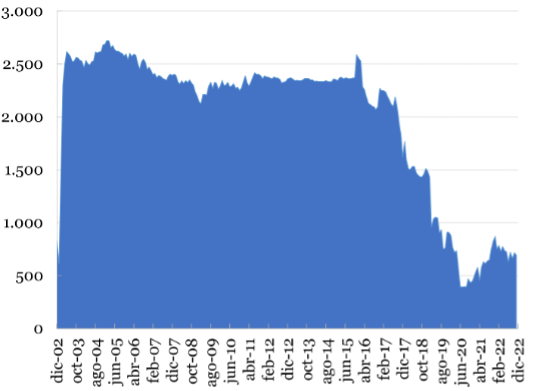
De acuerdo al informe mensual del mercado petrolero emitido por la Organización de Países Exportadores de Petróleo (OPEP), se ha reportado que Venezuela tuvo una producción promedio en noviembre de 693 mil barriles diarios (mbd) de acuerdo a la información suministrada por PDVSA por comunicación directa. Mientras que, por fuentes secundarias se estima una producción promedio de 656 mbd. La variación de la producción mensual fue de -3% lo que se traduce en términos absolutos en una reducción de 24 mil barriles diarios. El promedio de producción durante el 2022 fue de 721 mbd.
En el último trimestre del año, las relaciones diplomáticas entre el gobierno de EEUU y Venezuela han logrado pactar acuerdos que mejorarán las condiciones comerciales de nuestro petróleo. La aprobación de licencias de Chevron en territorio nacional apunta a un aumento de la producción petrolera y a abrir las posibilidades de captar inversión extranjera. La comercialización del crudo venezolano podrá realizarse de forma legal, sin tener que realizar descuentos en los precios y se podrá abastecer el mercado europeo el cual ha sido el más afectado tras el conflicto entre Rusia y Ucrania.
Para retomar una posición competitiva dentro del mercado energético, Venezuela requiere grandes inversiones en infraestructura y tecnología que abaraten la estructura de costos y le permita aumentar los niveles de producción diarias.
Gráfico N°14: Producción petrolera (mbd)
Fuente: OPEP
15. Cesta petrolera venezolana, WTI y merey
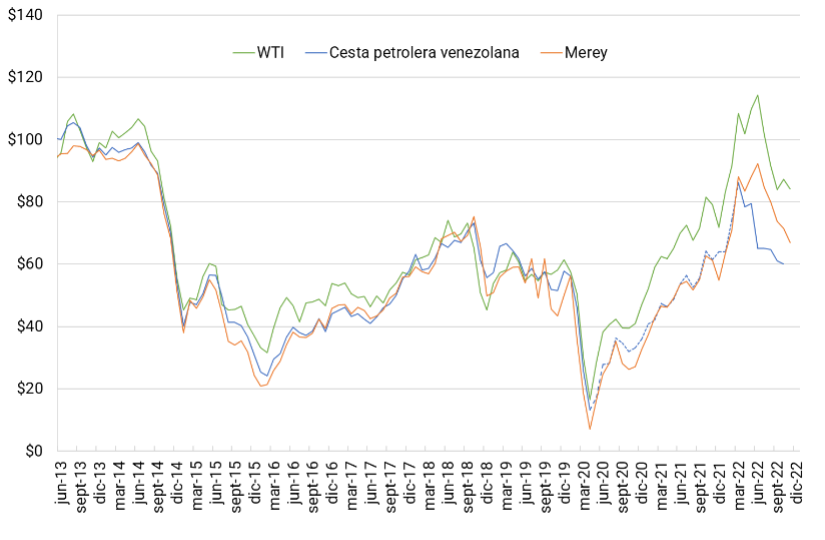
Durante el 2022, los precios del petróleo se mantuvieron altos como consecuencia de la guerra Rusia-Ucrania. El desabastecimiento energético que sufrió el mercado europeo impulsó el aumento de los niveles de precios en el mundo. Durante 5 meses consecutivos los precios se ubicaron por encima de los $100 por barril. Sin embargo, esta dinámica fue disminuyendo a partir del segundo trimestre. Al cierre del año, el West Texas Intermediate (WTI) se cotizó en $80,47 por barril, mientras que el promedio mensual en noviembre $84,15 por barril. Por su parte, el merey se comercializó bajo una cotización promedio de $66,94 por barril de acuerdo a la información suministrada por el informe de mercado petrolero de la OPEP. Esta cotización representa una caída en los precios del 6% con respecto a octubre. De acuerdo a nuestras estimaciones, la Cesta Petrolera Venezolana (CPV), siguió la tendencia negativa de los precios del mercado y se cotizó cercano a los $58,5 por barril.
Venezuela no pudo aprovechar los altos precios del petróleo durante el 2022 debido a las sanciones y a la poca capacidad que mostró PDVSA para aumentar la producción diaria. Este sector requiere grandes inversiones que permitan el incremento de la producción. Se espera que en 2023 la tendencia productiva de la empresa estadal sea positiva como reflejo del levantamiento de las sanciones.
Gráfico N°15: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y merey
Fuente: OPEP, EIE y Albusdata.