Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 13 de marzo de 2024
Febrero: Inflación interanual de dos dígitos. ¿Cuál es el costo que asumimos?
Los niveles de inflación interanual se ubican cercano al 70%, como lo habíamos mencionado en informes anteriores, el comportamiento de los precios mantiene una tendencia decreciente, es decir, continúa siendo elevada pero cada mes es menor. El Ejecutivo y el Banco Central de Venezuela han logrado una relativa estabilidad de precios, pero el costo de oportunidad es considerablemente alto. Para mantener la estabilidad de precios y de tasas de cambio, se está sacrificando la calidad de vida de las familias venezolanas. Los precios disminuyen por falta de consumo, la baja demanda obliga a los empresarios y comerciantes a reducir sus precios en la búsqueda de incentivar el consumo. El control de los agregados monetarios impide el aumento de los créditos que pudiesen tener un efecto estimulante en el consumo y la inversión. Los bajos niveles de productividad y de salarios no permiten establecer una estructura de consumo y demanda alto.
1. Inflación mensual e interanual
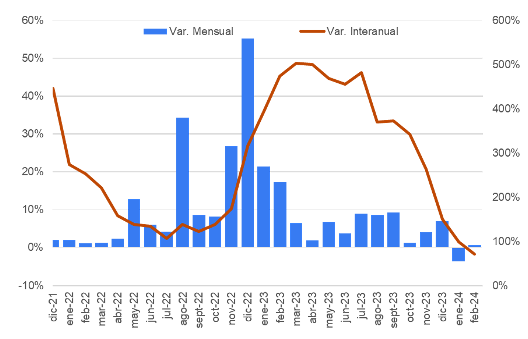
De acuerdo a la información reportada por el inflaciómetro mensual, la variación de precios al cierre del mes de febrero fue de 0,70%. Se cumplen 12 meses consecutivos con niveles de inflación menores al 10%. El mes de enero pudimos experimentar un retroceso en los precios de -3,65%. Actualmente, tenemos una inflación acumulada negativa (-2,9% aproximadamente), es decir, los precios han disminuido con respecto al cierre de diciembre de 2023. En el análisis interanual, la inflación se ubica en 70,5%, siendo uno de los niveles de precios interanuales más bajos en los últimos años. Con respecto a los precios en dólares, en febrero hubo una variación de 0,79%.
En el mes de febrero, los bienes de alimentos reportaron un aumento en sus precios de 1,59%, mientras que los servicios de recreación y esparcimiento se incrementaron en 1,43%. En el tercer lugar, se posiciona los servicios generales con 0,77%. El resto de componentes de la cesta básica experimentaron un retroceso de precios, los bienes de perfumería y cuidado de personal disminuyeron en -0,74%. En el caso de los transportes, el servicio tuvo una caída en los precios de -1,31% y finalmente, los restaurantes fueron los que tuvieron un mayor retroceso en los precios con -3%. La ciudad con mayor reporte de inflación fue Caracas con 1,27%, en segundo lugar, se ubica Maracaibo y cerramos con Valencia que tuvo un aumento de precios de 0,18%.
Este comportamiento que viene mostrando los niveles de precios, está estrechamente relacionado, al mercado cambiario y monetario. Por una parte, la liquidez se encuentra controlada a través de políticas monetarias contractivas y por el otro lado, el BCV inyecta constantemente divisas al mercado. Esto se traduce en una relativa estabilidad cambiaria que permite que la inflación no tenga variaciones significativas.
Gráfico N°1: Inflación mensual e interanual
Fuente: Cedice
2. Recaudación fiscal real
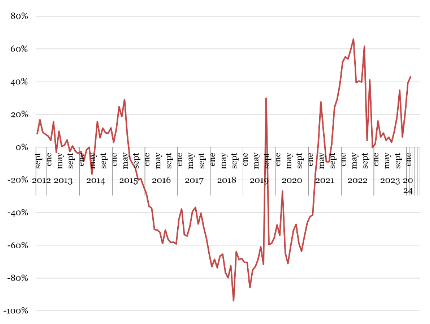
En febrero de 2024, la recaudación fiscal en términos reales (eliminando el efecto inflacionario) cerró con una variación interanual de 43%. Esta cifra representa un crecimiento significativo, desde noviembre de 2022 no se tenía una variación interanual superior al 40%. El primer trimestre de 2023, fue considerablemente lento, por lo que pareciera que el aumento de la recaudación interanual en la realidad no fue tan alto. Por otro lado, los primeros meses de cada el año aumentan los acompañamientos y visitas de los agentes del Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat), es decir, aumenta la fiscalización por la declaración del Impuesto sobre la Renta (ISLR). Esto puede considerarse un aspecto clave para entender el aumento de la recaudación fiscal.
En el análisis de los componentes de la recaudación fiscal real, podemos decir que el mayor crecimiento interanual lo reportó la renta aduanera con 101,7%, seguido por el Impuesto de Valor Agregado (IVA) con 40,5%. En tercer lugar, se ubica el ISLR con 35% y finalmente, otras rentas internas con 23%.
Gráfico N°2: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata
3. Recaudación fiscal en dólares
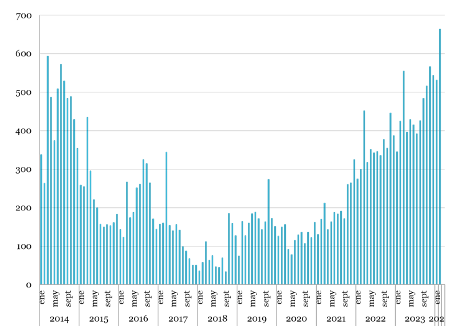
La recaudación fiscal llevada a dólares estadounidenses del mes de febrero de 2024, reportó un monto de US$ 663 millones. Si lo comparamos con el mes de febrero de 2023, podemos identificar una variación de 56%. En el análisis de los componentes que conforman la recaudación fiscal, el Impuesto de Valor Agregado (IVA) fue quien tuvo el mayor aporte al total con US$ 310 millones. El segundo lugar está ocupado por el Impuesto sobre la Renta (ISLR) con US$ 140 millones, por su parte la renta aduanera tuvo un aporte de US$ 107 millones y finalmente, otras rentas internas sumaron al total un monto de US$ 106 millones. Se espera que el próximo mes, estas cifras aumenten de manera significativa considerando que marzo es un mes estacional en materia tributaria.
Gráfico N°3: Recaudación Fiscal en dólares
Fuente: Ministerio de Finanzas y Seniat
4. Tipo de cambio de mercado
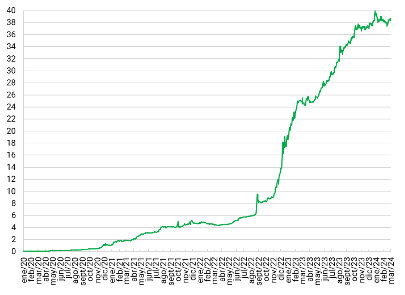
La tasa de cambio de mercado, al cierre del mes de febrero se ubicó en US$/Bs 38,42. El análisis mensual arrojó una pequeña variación de 0,7% con respecto a enero. Si comparamos la cotización actual con respecto al cierre del año 2023, podemos identificar un retroceso de -2,4%. La tasa de cambio de mercado a partir de enero ha tenido una cotización entre los 38,00 y 38,40 bolívares por dólar. En el análisis interanual (la comparación de febrero de 2024 con febrero de 2023) la tasa de cambio de mercado se ha incrementado en 55%, a pesar de que continúa siendo considerablemente alta, se espera que la tendencia sea decreciente.
En el mes de febrero, se realizaron cuatro intervenciones cambiarias, que permitieron mantener las tasas de cambio a un nivel de volatilidad bastante bajo. Desde abril de 2023 no se ejecutaban tan pocas intervenciones cambiarias en un mes. Esto quiere decir que el mercado de divisas se ha mantenido relativamente estable y no ha requerido una mayor participación por parte del BCV.
Gráfico N°4: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
5. Tipo de cambio oficial
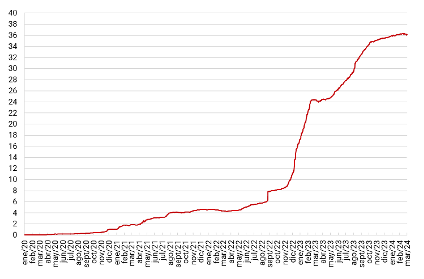
El tipo de cambio oficial es el promedio ponderado de las operaciones de menudeo en las mesas de cambio y es publicada por el Banco Central de Venezuela. Este indicador es la referencia oficial para la ejecución de transacciones financieras y comerciales dentro del país. Al cierre de febrero, la cotización oficial del dólar fue de US$/Bs 36,13. Estos resultados representan un decrecimiento mensual de -0,2%. La variación interanual de la tasa de cambio oficial es de 48%. En lo que va de año este indicador ha mostrado un crecimiento acumulado de 0,6%. Se espera que la cotización del dólar según la referencia oficial se mantenga cercano a los 36,00 bs.
Gráfico N°5: Tipo de cambio oficial (Bs/$)
Fuente: BCV
6. La Brecha entre el tipo de cambio oficial y paralelo
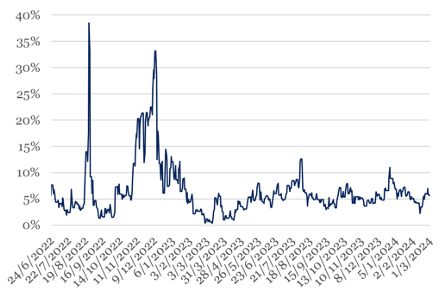
La brecha cambiaria nos proporciona información sobre las preferencias que pueden tener los agentes económicos sobre el uso transaccional de una tasa de cambio o la otra. La brecha cambiaria es la diferencia entre la tasa oficial y la tasa paralela. El promedio de las brechas durante el mes de febrero fue de 5%, mientras que su pico más alto fue al cierre del mes con 7%. El comportamiento de la brecha se mantiene dentro del margen ideal, que no genera distorsiones ni expectativas negativas.
Gráfico N°6: Brecha entre el tipo de cambio y el promedio paralelo
Fuente: BCV
7. Reservas internacionales
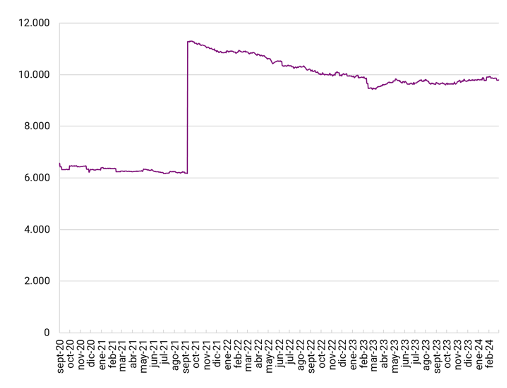
En febrero de 2024, se registró una variación negativa en las reservas internacionales. Luego de 4 meses consecutivos en los que las reservas reportaron un crecimiento mensual, se volvió a reflejar una variación negativa. Al cierre de febrero, estos recursos financieros se ubicaron en US$ 9.791 millones y tuvieron una variación mensual de -1,2% que se traducen en $ 123 millones menos que en el mes de enero. Si comparamos los resultados actuales, con los reportados al cierre del año 2023, hemos perdido US$ 19 millones.
Es importante mencionar que el aumento o la disminución de las reservas internacionales pueden ser causados por distintos factores. La variación en la cotización del oro monetario, la variación en las tasas de cambio en las que se cotizan los Derechos Especiales de Giros (Deg`s) y el uso de las RI como instrumento de estabilización cambiaria, pueden ser algunos de los factores que tengan impacto en el aumento o disminución de las reservas.
De acuerdo al Balance General del Banco Central de Venezuela del mes de enero de 2024, las reservas internacionales están conformadas en un 47% por Derechos Especiales de Giro (DEG) que se encuentran bajo la administración y poder del Fondo Monetario Internacional, debido a las irregularidades en la legitimidad del gobierno actual. Seguido por 39% de oro monetario. Mientras que, el efectivo y depósitos a la vista en moneda extranjera representan tan sólo el 10% de las reservas. El resto se encuentra en posiciones y fondos en bancos internacionales.
Gráfico N°7: Reservas internacionales (millones de US$)
Fuente: BCV
8. Liquidez y base monetaria
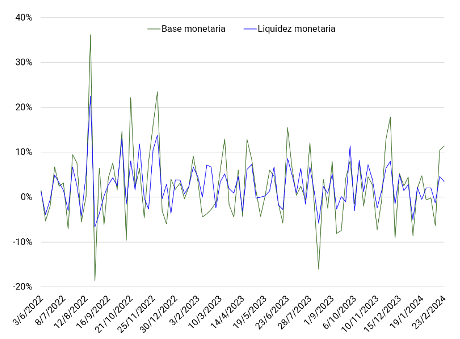
Los agregados monetarios del mes de febrero, tuvieron un crecimiento significativo al cierre del mes. En la primera semana, la base monetaria disminuyó en tan solo -0.2%, mientras que la liquidez tuvo el comportamiento contrario, creció en 2,1%. En el caso de la segunda semana, tanto la base monetaria como la liquidez disminuyeron en -6,3% y -1,3% respectivamente. A partir de la tercera semana comenzaron las grandes expansiones, en el caso de la base monetaria aumentó en 10,5% y la liquidez se incrementó en 4,7%. Desde esta tercera semana el Ejecutivo comenzó a pagar el aumento de los montos de las bonificaciones, lo que pudiera explicar dicha expansión. Finalmente, en la última semana del mes, la base monetaria se incrementó en 11,4%, siendo esta la expansión semanal más grande desde noviembre de 2023, mientras que la liquidez aumentó en 3,5%. Actualmente, la liquidez se ubica alrededor de Bs 75.000 millones. de los cuales el 52% lo conforma la base monetaria.
Gráfico N°8: Variación semanal de la liquidez y base monetaria
Fuente: BCV
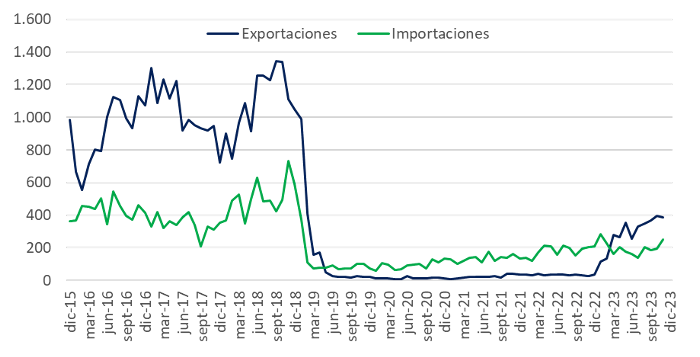
9. Exportaciones e importaciones a EEUU
El efectivo en manos del público con respecto a la liquidez continúa su comportamiento normalizado y se ubica en la tercera semana de noviembre en 5,77%. Durante el mes, la razón de efectivo en poder del público y la liquidez mantuvo un promedio de 5,76%, niveles similares al mes anterior. Por su parte, el efectivo que se encuentra en manos del sector bancario comparado con la liquidez inicio en 7,22% para la primera semana de noviembre. Para la semana 3, este indicador se ubicó en 7,80%. Existe mayor cantidad de bolívares en efectivo en la banca que en manos del público. Los mecanismos digitales transaccionales, la poca confianza que se tiene sobre el bolívar como moneda y la incorporación del dólar a la cotidianeidad del venezolano han sido factores claves que explican este comportamiento.
Gráfico N°9: Exportaciones e importaciones a EEUU
Fuente: US Census Bureau
10. Producción petrolera venezolana (mbd)
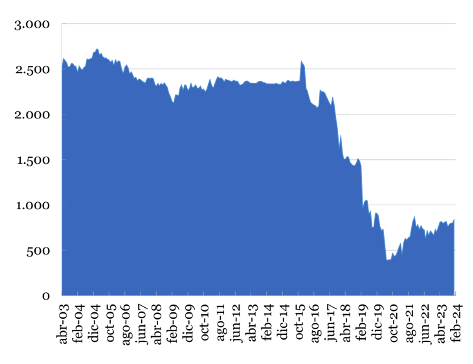
De acuerdo al informe mensual de mercado de la Organización de los Países Exportadores de Petróleo (OPEP), Venezuela en el mes de febrero tuvo una producción de 841.000 barriles diarios, según la comunicación directa con Petróleos de Venezuela SA (PDVSA). Según fuentes secundarias, la producción promedio estuvo cercana a los 796.000 barriles diarios. Estos resultados reflejan un aumento en los niveles de producción promedio de 5%, lo que se traducen en 39.000 barriles diarios adicionales.
El levantamiento de las sanciones ha contribuido a un mejor escenario para la industria petrolera venezolana. Sin embargo, con las nuevas tensiones políticas y diplomáticas por la ruptura de los acuerdos de Barbados, se puede retroceder de manera relevante en este sector.
Gráfico N°10: Producción petrolera (mbd)
Fuente: OPEC
11. Cesta petrolera venezolana, WTI y Merey.
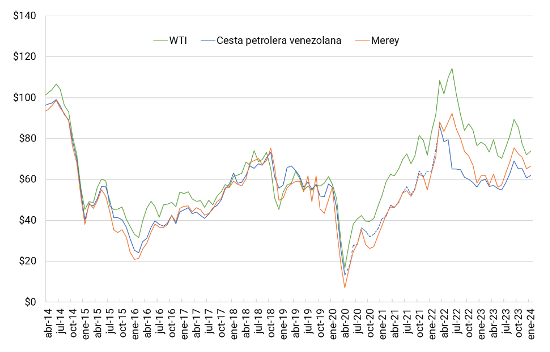
En el comparativo de precios de las referencias petroleras reportadas en el informe de mercado de la Organización de Países Exportadores de Petróleo (OPEP), tenemos que durante enero, el West Texas Intermediate (WTI) tuvo un crecimiento en su precio promedio de 2% con respecto al mes anterior y se ubicó en US$/Barril 73,87. Actualmente el WTI tiene un precio aproximado de US$/Barril 79,00. Por su parte, el Brent tuvo un precio promedio en enero de US$/Barril 79,15 y actualmente su cotización se ubica en US$/Barril 82,00 aproximadamente. La referencia venezolana “el Merey”, tuvo un precio promedio mensual en enero de US$/Barril 66,50. Estos resultados del Merey representan una variación de precios de 2% con respecto al mes anterior. De acuerdo a nuestras estimaciones, la Cesta Petrolera Venezolana (CPV) tuvo un precio promedio cercano a los US$/Barril 61,94. En los últimos meses, se esperaba que las brechas entre nuestras cotizaciones y las otras referencias internacionales comenzaran a disminuir progresivamente, sin embargo, de restablecerse las sanciones, es posible que PDVSA nuevamente se vea obligado a vender el petróleo bajo la figura de descuentos.
Gráfico N°11: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y Merey
Fuente: OPEC, EIE y Albusdata