Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 12 de marzo de 2025
Marzo: Licencia General 41A restringe las operaciones de Chevron en Venezuela
El gobierno de Estados Unidos, a través de la Oficina de Control de Activos Extranjeros (OFAC), emitió la Licencia General 41A, la cual autoriza el cese de ciertas transacciones relacionadas con las empresas conjuntas de Chevron en Venezuela hasta el 3 de abril de 2025. Esta decisión, se fundamenta en el incumplimiento de acuerdos electorales y de inmigración por parte del gobierno de Nicolás Maduro y apunta al establecimiento de una política de máxima presión para favorecer la democratización del país.
Esta licencia 41A no permite el pago de impuestos o regalías al gobierno venezolano, ni la venta de petróleo a países fuera de los Estados Unidos, ni transacciones con entidades venezolanas controladas por Rusia.
Este escenario podría llevar a una disminución en la producción petrolera a partir de 2026, dejaría a Venezuela sin acceso mercado estadounidense, también se perdería la oportunidad de seguir expandiendo tanto la producción como las exportaciones, afectando los ingresos del país. La reducción en la entrada de divisas tendrá un impacto considerable en la recaudación del gobierno, en el gasto público, en el mercado cambiario y en la inflación. Asimismo, se prevé restricciones en el mercado no oficial de divisas y por ende, una aceleración en el deslizamiento de la tasa cambiaria con el consecuente impacto en las importaciones.
1. Inflación mensual e interanual
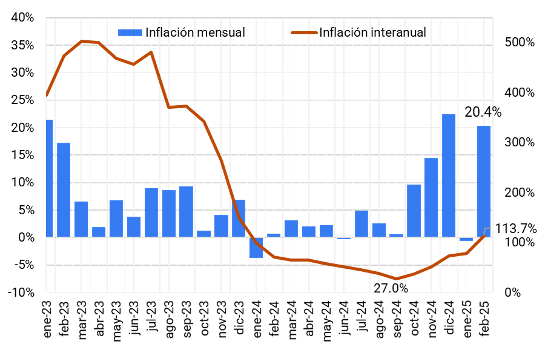
Según datos del inflaciómetro mensual, el mes de febrero registró un pronunciado aumento de precios en moneda nacional, ascendiendo a un 20,4%. Este índice de inflación mensual representa la segunda variación más elevada desde principios del año 2023, señalando una aceleración en el ritmo inflacionario. La persistente volatilidad cambiaria, tanto en el mercado oficial como en el paralelo, se erige como un factor determinante para comprender este significativo repunte de los precios. En términos de variación interanual, la inflación se sitúa en un alarmante 113,7%, contrastando marcadamente con los niveles alcanzados en septiembre de 2024, cuando se registró un 27%. Por su parte, la inflación acumulada durante los dos primeros meses del año en curso se cifra en un 19,7%.
Analizando el comportamiento sectorial, los servicios de restaurantes lideraron el incremento de precios con un notable 24%, seguidos de cerca por los servicios generales, que experimentaron una variación del 23%. Los servicios de transporte también registraron un aumento significativo, alcanzando una tasa de inflación cercana al 23%. Los precios de los alimentos se elevaron en un 19%, mientras que los servicios de recreación y esparcimiento reportaron una variación del 17%. Finalmente, los bienes de perfumería y cuidado personal registraron una inflación de 14%.
En cuanto a la distribución geográfica, Caracas se posicionó como la ciudad con la mayor inflación durante febrero, registrando un 20,9%. Maracaibo se ubicó en segundo lugar, con una variación de precios del 20,7%. Valencia, por su parte, reportó un incremento de precios ligeramente menor, del 19,2%.
Gráfico N°1: Inflación mensual e interanual
Fuente: Cedice
2. Recaudación fiscal real
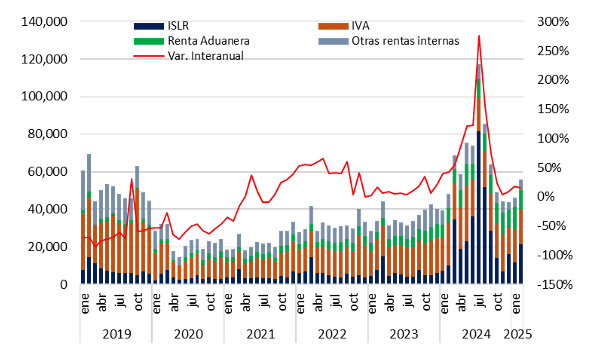
En febrero, la recaudación fiscal real experimentó un crecimiento interanual del 16%. No obstante, esta cifra revela una notable desaceleración en comparación con meses anteriores. De hecho, las variaciones interanuales de los últimos cuatro meses son las más bajas registradas desde 2023, indicando que, si bien la recaudación mantiene una trayectoria de crecimiento, este incremento se produce a un ritmo cada vez menor. Esta tendencia apunta hacia una curva de crecimiento más aplanada, que a largo plazo podría volverse descendente. La recaudación es un reflejo de la actividad económica, la incertidumbre y la inestabilidad política afectan el buen desenvolvimiento de la dinámica económica.
Un dato particularmente preocupante es la contracción del 16% interanual del Impuesto al Valor Agregado (IVA). Este indicador clave sugiere una disminución en los niveles de consumo actuales. Adicionalmente, las rentas internas continúan mostrando debilidad, acumulando siete meses consecutivos de variaciones interanuales negativas, con una caída del 29% en febrero. En contraste, el Impuesto sobre la Renta (ISLR) y la renta aduanera presentaron variaciones positivas significativas, del 110% y 28% respectivamente. Se anticipa que la recaudación del ISLR experimente un aumento importante en marzo, debido a la estacionalidad fiscal de este mes.
Gráfico N°2: Recaudación en Bs y variación interanual
Fuente: Seniat y Albusdata
3. Recaudación Fiscal llevada a dólares
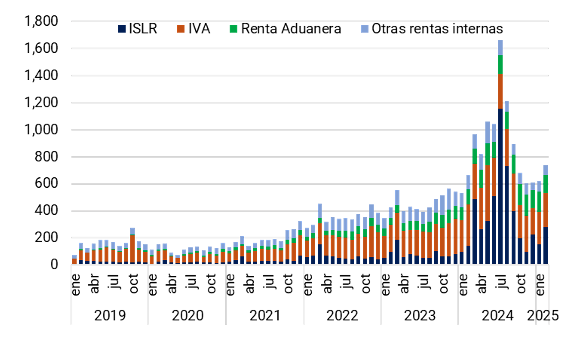
La recaudación fiscal convertida a dólares experimentó un incremento mensual del 20%, alcanzando los US$ 739 millones. A pesar de ser una cifra aparentemente significativa, estos ingresos resultan insuficientes para cubrir la totalidad de los gastos operativos del Estado, financiar adecuadamente los programas sociales y garantizar la prestación de servicios básicos esenciales a nivel nacional. El tamaño del Estado y su desempeño ineficiente son los problemas que generan mayor presión a la recaudación fiscal.
El Impuesto sobre la Renta (ISLR) se consolidó como el principal rubro de recaudación, aportando US$ 281,9 millones al total. El Impuesto al Valor Agregado (IVA) se ubicó en segundo lugar, contribuyendo con US$ 250,5 millones. Es relevante destacar que, históricamente, el IVA ha sido el componente de mayor peso en la recaudación fiscal. No obstante, desde finales del primer semestre de 2024, se ha observado un cambio en esta dinámica, con el ISLR superando al IVA como principal fuente de ingresos. La renta aduanera añadió US$ 133,2 millones a la recaudación, mientras que las otras rentas internas complementaron el total con US$ 73 millones.
Dada la estructura económica venezolana, intrínsecamente ligada a la actividad petrolera, los ingresos fiscales mantienen una dependencia directa con la evolución de esta industria. En este contexto, la reciente agudización de las sanciones económicas sobre Venezuela anticipa una disminución de la recaudación fiscal en los meses venideros.
Gráfico N°3: Recaudación Fiscal en dólares
Fuente: Ministerio de Finanzas y Seniat
4. Tipo de cambio de mercado
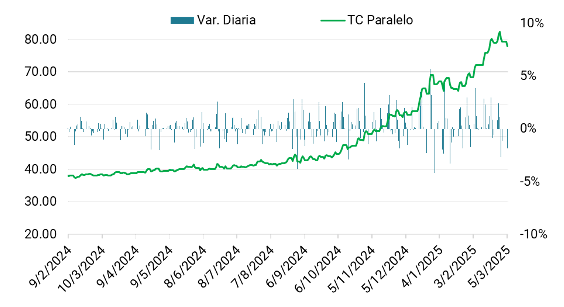
Al cierre de febrero, la tasa de cambio en el mercado venezolano se situó en Bs/US$ 79,35, reflejando un incremento mensual del 16%. Este aumento se atribuye principalmente a la limitada oferta de dólares en el mercado oficial, lo que ha impulsado la demanda en el mercado paralelo y, consecuentemente, el alza en la cotización del dólar. En lo que va de año, el precio del dólar en el mercado se ha incrementado en un 20%, lo que implica que los agentes económicos ahora deben pagar Bs 13,10 adicionales por cada dólar estadounidense en comparación con el cierre de 2024.
Tras un inicio de año relativamente estable en términos cambiarios, febrero marcó el retorno a la volatilidad observada durante el último trimestre de 2024. La estabilidad del tipo de cambio está ligada a la disponibilidad de dólares en el mercado. En el nuevo escenario, de salida de Chevron del mercado cambiario venezolano, se espera un incremento de la volatilidad y la paridad cambiaria en el corto plazo.
Gráfico N°4: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
5. Tipo de cambio oficial
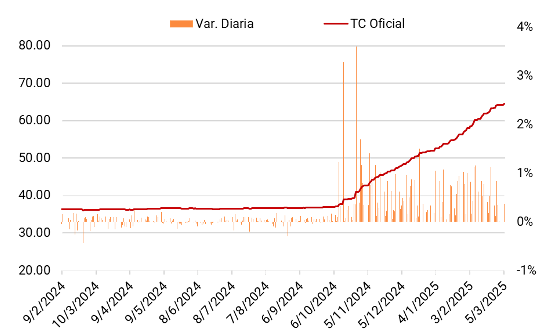
El tipo de cambio oficial publicado por el Banco Central de Venezuela (BCV) se estableció en Bs/US$ 64,24, al cierre de febrero. Esta cotización representa una variación mensual del 11%, equivalente a un aumento nominal de Bs 6,28 por dólar en comparación con enero. En lo que va de año, el Bolívar ha experimentado una depreciación del 19%, lo que implica una significativa pérdida del poder adquisitivo para las familias venezolanas.
El BCV ha mantenido una política persistente de depreciación de la moneda local con el objetivo de reducir la brecha cambiaria con respecto al tipo de cambio del mercado paralelo. En febrero, se implementaron cuatro intervenciones cambiarias, las cuales resultaron insuficientes para satisfacer plenamente la demanda del mercado. De cara a marzo, mes de alta estacionalidad fiscal debido al pago del Impuesto Sobre la Renta (ISLR), se anticipa una posible contracción de la liquidez monetaria en el mercado. Esta situación podría generar una disminución temporal en la demanda de dólares, propiciando una momentánea estabilidad cambiaria. Sin embargo, el efecto de las nuevas sanciones representa un factor que podría contrarrestar esta tendencia y generar un impacto significativo en el mercado cambiario.
Gráfico N°5: Tipo de cambio oficial (Bs/$)
Fuente: BCV
6. La Brecha entre el tipo de cambio oficial y paralelo
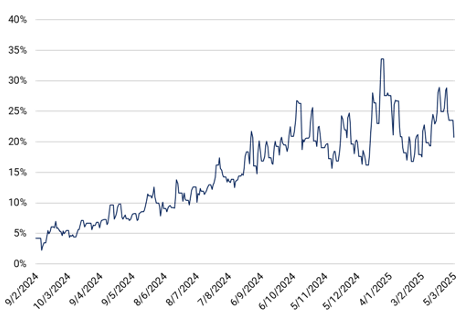
Durante el mes de febrero, la diferencia promedio entre el tipo de cambio oficial y el del mercado paralelo se situó en torno al 23%. El punto más álgido de esta brecha se registró durante la tercera y cuarta semana del mes, alcanzando un 29%. Al cierre de febrero, la brecha se consolidó en un 24%. Este indicador evidencia el significativo desequilibrio cambiario que enfrentan los agentes económicos al acceder a divisas.
El escenario deseable sería una reducción progresiva de esta brecha. Sin embargo, para lograrlo, se requiere un incremento sustancial en la oferta de dólares en el mercado. En el corto plazo, las perspectivas de un aumento robusto en la oferta de divisas son limitadas. Por el contrario, es más probable una posible disminución de la oferta debido a la salida de la empresa estadounidense del mercado venezolano.
Gráfico N°6: Brecha entre el tipo de cambio y el promedio paralelo
Fuente: BCV
7. Reservas internacionales
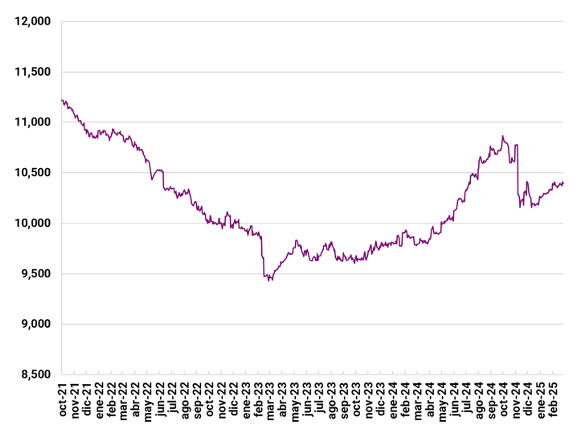
Las reservas internacionales de Venezuela se ubicaron en US$ 10.398 millones. En términos mensuales, las reservas experimentaron un modesto incremento del 1%, lo que se traduce en un aumento de US$ 68 millones con respecto a las cifras de enero. Tras las significativas disminuciones observadas en noviembre (US$ -364 millones) y diciembre (US$ -148 millones) de 2024, la ligera recuperación registrada en enero y febrero de 2025 resulta un indicio positivo para la salud financiera del país.
Según el balance monetario del BCV, la composición de las reservas internacionales se distribuye de la siguiente manera: los Derechos Especiales de Giro (DEG) constituyen el componente principal, representando el 43% del total. El oro monetario ocupa el segundo lugar, con un 40% de las reservas. Los depósitos a la vista en bancos extranjeros y el efectivo en moneda extranjera representan una porción menor, del 13%. Finalmente, el 4% restante se distribuye entre depósitos en el Fondo Latinoamericano de Reserva y posiciones de Reservas en el Fondo Monetario Internacional.
Gráfico N°7: Reservas internacionales (millones de US$)
Fuente: BCV
8. Liquidez y base monetaria
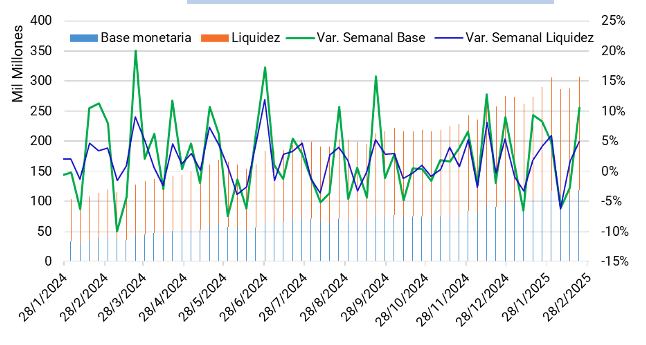
En febrero, los agregados monetarios se mantuvieron prácticamente sin cambios en comparación con el mes anterior. La base monetaria se situó en aproximadamente Bs 118.550 millones, registrando un aumento marginal de tan solo el 1% con respecto al mes precedente. Este mínimo incremento contrasta notablemente con los meses anteriores, donde la base monetaria había experimentado crecimientos superiores al 16% en los últimos tres meses. Esta desaceleración representa un freno significativo en el ritmo de expansión de esta variable clave. En cuanto a la liquidez monetaria, esta alcanzó los Bs 188.990 millones, con una variación mensual igualmente mínima del 0,1%. Es relevante señalar que, durante las primeras semanas de febrero, se observaron contracciones en los agregados monetarios, lo que contribuyó a moderar aún más el crecimiento mensual.
Es fundamental que los agregados monetarios continúen reduciendo su ritmo de crecimiento para mitigar las presiones sobre el mercado cambiario y contener los niveles de precios. Para lograr este objetivo de estabilidad macroeconómica, es necesario aceptar como costo de oportunidad la reducción del gasto público o la disminución de la oferta de créditos y financiamientos.
Gráfico N°8: liquidez y base monetaria en Bs y variación semanal
Fuente: BCV
9. Exportaciones e importaciones a EEUU
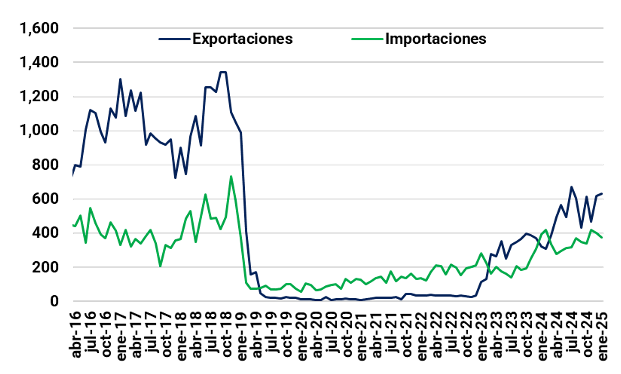
Según datos del U.S. Census Bureau, el año 2024 evidenció una notable reactivación del intercambio comercial entre Venezuela y Estados Unidos. Este dinamismo resultó en una balanza comercial favorable para Venezuela, con un superávit de US$ 1.755 millones. Las exportaciones venezolanas totales hacia EE.UU. alcanzaron casi los US$ 6.000 millones, mientras que las importaciones de productos estadounidenses al mercado venezolano se cifraron en US$ 4.232 millones. En enero de 2025, la tendencia positiva se mantuvo, con exportaciones venezolanas de petróleo, bienes y servicios por un valor de US$ 632 millones, superando a las importaciones desde EE.UU., que totalizaron US$ 374 millones, lo que generó un superávit comercial para Venezuela de US$ 258 millones.
La empresa Chevron desempeñó un papel protagónico en esta reactivación del comercio bilateral. No obstante, con la implementación de la nueva Licencia General 41A y la consecuente cancelación de las operaciones de esta empresa en Venezuela, se prevé que el intercambio comercial entre ambos países retorne a patrones similares a los observados entre 2019 y finales de 2022.
Gráfico N°9: Exportaciones e Importaciones a EEUU
Fuente: US Census Bureau.
10. Producción petrolera venezolana (mbd)
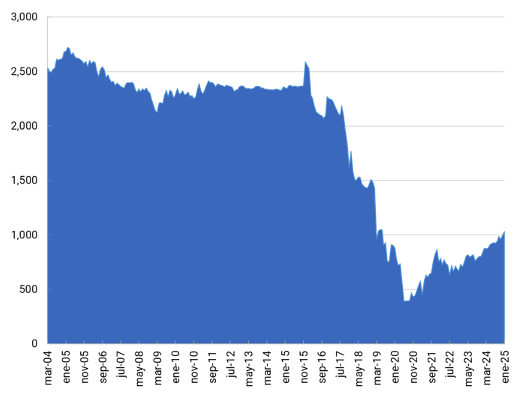
En enero de 2025, la producción de petróleo de Venezuela experimentó un incremento mensual del 3%, logrando superar el umbral del millón de barriles diarios. Según el informe mensual de mercado de la OPEP y el reporte de comunicación directa, la producción venezolana promedió 1,03 millones de barriles diarios en enero. Este nivel de producción no se alcanzaba desde junio de 2019, cuando se registraron 1,04 millones de barriles diarios. No obstante, fuentes secundarias reportan una cifra de producción inferior, estimada en 892.000 barriles diarios. En términos absolutos, la producción se incrementó en 33.000 barriles diarios en comparación con los 998.000 barriles diarios alcanzados en diciembre.
El crecimiento de la producción petrolera venezolana desde inicios de 2023 hasta la fecha actual ha sido impulsado, en gran medida, por las inversiones realizadas por Chevron en el marco de las empresas mixtas con PDVSA. Con la reciente revocación de la participación de la empresa estadounidense en territorio venezolano, la industria petrolera nacional enfrenta un obstáculo significativo para mantener la trayectoria de crecimiento en los niveles de producción. En los últimos años, PDVSA ha demostrado carecer de la fortaleza financiera necesaria para impulsar un aumento sustancial de la producción petrolera por sí sola, lo que representa una de las principales implicaciones negativas que afrontará el país tras las nuevas sanciones económicas.
Gráfico N°10: Producción petrolera (mbd)
Fuente: OPEC
11. Cesta petrolera venezolana, WTI y Merey.
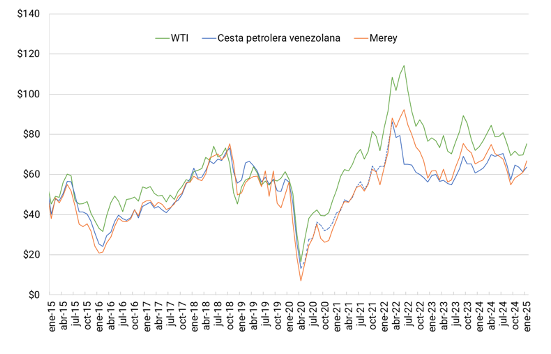
En enero, el West Texas Intermediate (WTI) cerró con un precio promedio de US$ 75,27 por barril. Actualmente, esta referencia ha experimentado una notable disminución en su cotización, ubicándose en torno a los US$ 65,00 por barril. De manera similar, el Brent registró una cotización promedio de US$ 78,35 por barril en enero, pero su precio actual ha descendido hasta los US$ 69,00 por barril. En contraste con estas tendencias a la baja, la referencia venezolana, el crudo Merey, mostró una cotización promedio de US$ 66,86 por barril en enero. Este crudo venezolano reportó una variación positiva del 9%, lo que se traduce en un incremento de US$ 5,73 por barril en comparación con los precios del mes anterior. Según estimaciones, la Cesta Petrolera Venezolana (CPV) se estaría ubicando en torno a los US$ 63,70 por barril.
Uno de los efectos adversos derivados de la salida de Chevron de la industria petrolera nacional, y del recrudecimiento de las sanciones internacionales, es que PDVSA se verá obligada a retornar al mercado negro para comercializar su crudo, lo que implicará ofrecer descuentos significativos en los precios. Esta situación tendrá un impacto negativo directo en los ingresos por exportaciones del país.
Gráfico N°11: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y Merey
Fuente: OPEP, EIE y Albusdata
12. Riesgo de Inversión – EMBI
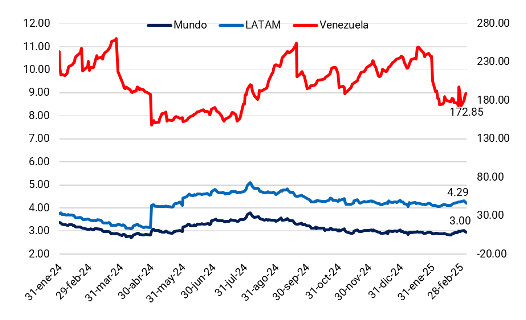
El Índice de Bonos de Mercados Emergentes (EMBI) es una herramienta clave para evaluar el riesgo y el rendimiento de las inversiones en países emergentes. Este índice considera, entre otros factores, el comportamiento de la deuda externa de los países emergentes. En esencia, un EMBI elevado señala un mayor riesgo para la inversión, reflejando una menor confianza en la capacidad de un país para cumplir eficazmente con sus obligaciones financieras. Por el contrario, un EMBI bajo indica un riesgo de inversión menor y una mayor solidez percibida.
Al cierre del mes de febrero, el EMBI de Venezuela se situó en 172,85 puntos, registrando una notable disminución del 16% en comparación con enero. Esta valoración, emitida por J.P. Morgan, representa el nivel más bajo desde julio de 2024. No obstante, al contrastar con otros países a nivel global, la calificación de riesgo de inversión de Venezuela persiste como una de las más elevadas a escala mundial. La inestabilidad política, la persistente volatilidad cambiaria y de precios, constituyen factores clave que inciden directamente en el elevado nivel de riesgo que Venezuela exhibe en el contexto económico actual.
En un contexto comparativo regional, América Latina presenta una calificación promedio de riesgo de inversión significativamente menor, ubicándose en 4,29 puntos. Después de Venezuela, Bolivia y Ecuador se posicionan como los países con mayor riesgo de inversión en la región, con 20,37 y 13,78 puntos respectivamente. El promedio global de calificación de riesgo se sitúa en tan solo 3 puntos, lo que subraya de manera aún más evidente la magnitud del riesgo de inversión asociado a Venezuela en el panorama internacional.
Gráfico N°12: Riesgo de inversión Venezuela, Latam y el Mundo
Fuente: J.P. Morgan
13. Mercado bursátil de Venezuela
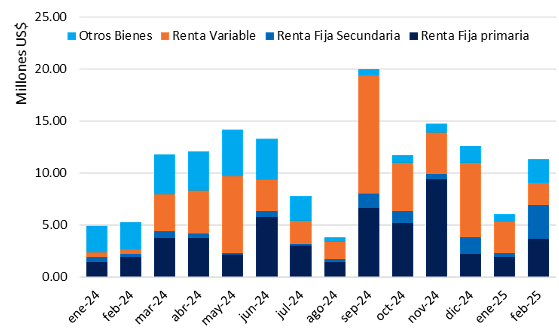
La Bolsa de Valores de Caracas (BVC) culminó el mes de febrero con un crecimiento mensual sobresaliente de su Índice Bursátil Caracas (IBC), alcanzando un incremento del 32% para situarse en 192.855,91 puntos. En cuanto a la actividad, en febrero se ejecutaron un total de 6.487 operaciones, con un monto total transado que ascendió a US$ 11,6 millones.
El mercado de renta fija primaria se consolidó como el segmento de mayor volumen de negociación dentro del monto total transado, representando el 32%, lo que se traduce en US$ 3,6 millones distribuidos en 119 operaciones. El mercado de renta fija secundaria se posicionó en segundo lugar, contribuyendo con el 28% del total transado, equivalente a US$ 3,2 millones. En el mercado de otros bienes, se realizaron 44 operaciones por un monto total de US$ 2,2 millones. Por su parte, el mercado de renta variable, como era previsible, registró el mayor número de operaciones, con 5.861, aunque el monto total transado en este segmento fue ligeramente superior a los US$ 2 millones. Las acciones más negociadas durante el mes de febrero fueron las de Ron Santa Teresa, tanto en sus clases A como B, seguidas por los títulos del Banco Provincial, PIVCA y la propia Bolsa de Valores de Caracas.
Gráfico N°13: Montos de las operaciones de la Bolsa de Valores de Caracas
Fuente: Bolsa de Valores de Caracas