Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 12 de julio de 2023
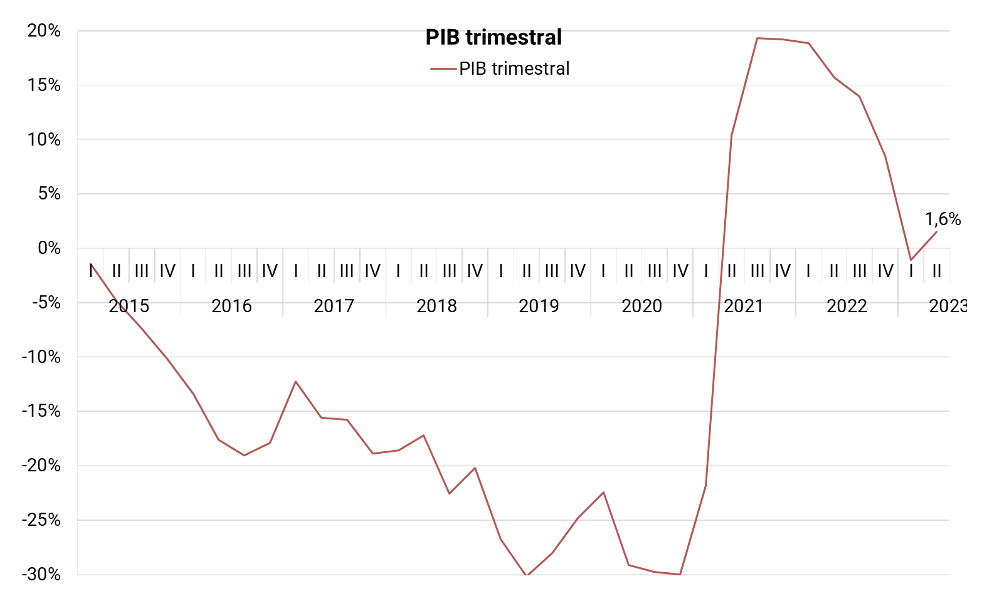
1. Variación trimestral del PIB
La economía en el primer semestre de 2023, se caracterizó por una fuerte desaceleración al ritmo de crecimiento que se venía presentando en términos generales el año pasado. Las políticas fiscales y monetarias de corte restrictivas que sirvieron para garantizar una mediana estabilidad llegaron a su límite. Los hacedores de la política no implementaron nuevos instrumentos, ni se trazaron objetivos más ajustados a la realidad que se vivió durante el segundo semestre de 2022 y esto trajo como consecuencia, una caída en la actividad económica de forma progresiva. En el segundo trimestre de 2023, el Producto Interno Bruto tuvo un crecimiento modesto de 1,6%, siendo este periodo el de menor variación desde que la economía salió de recesión en 2021.
Venezuela dentro del comercio internacional se caracteriza por ser mono exportador de petróleo. Durante años desarrollamos esta industria a un nivel superior comparado con el resto de sectores económicos. Sin embargo, el deterioro de la actividad petrolera nacional es significativo. Requerimos inversiones extranjeras de gran peso para recuperar los niveles de producción de décadas anteriores. La apertura para una mayor integración de empresas mixtas en la industria petrolera es necesaria para tener un mayor crecimiento económico en el mediano plazo.
Gráfico N°1: Variación trimestral del PIB
2. Variación anualizada del PIB
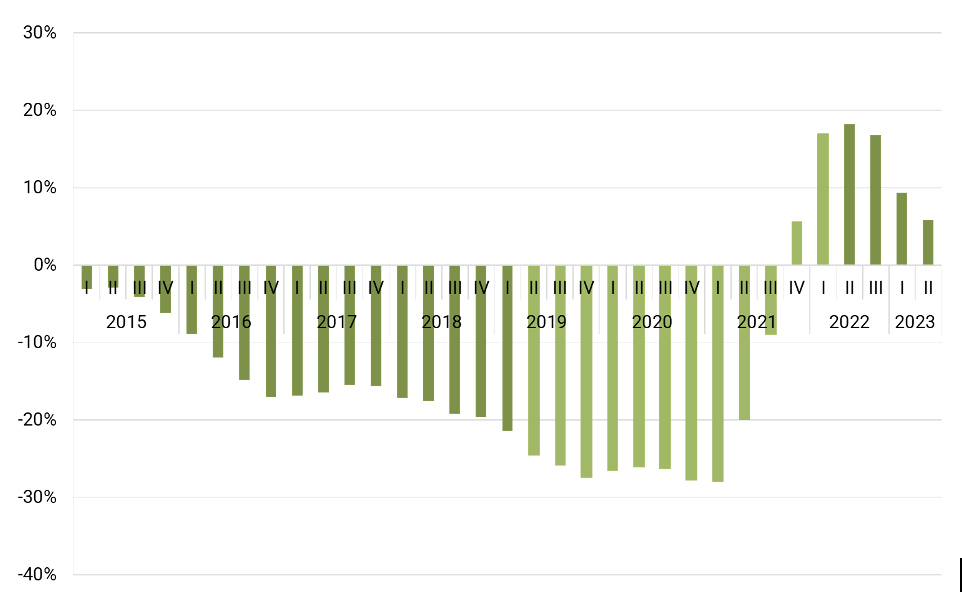
En el análisis del PIB anualizado (la sumatoria de los últimos cuatro trimestres) tenemos una estimación de 5,8% de crecimiento. El ejecutivo deberá implementar nuevos métodos que estimulen el consumo y la inversión. En la búsqueda de controlar la inflación se restringió en casi su totalidad las carteras de créditos a través del encaje legal. El otorgamiento de financiamientos a emprendimientos y grandes empresas para impulsar la actividad económica, es un elemento fundamental en cualquier país. El acceso al consumo por créditos les permite a las familias aumentar la demanda de bienes y servicios. Es por ello, que la orientación de las políticas monetarias debe evaluarse y ajustarse a las necesidades actuales.
Gráfico N°2: Variación anualizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata.
3. Variación de los principales componentes de la demanda agregada
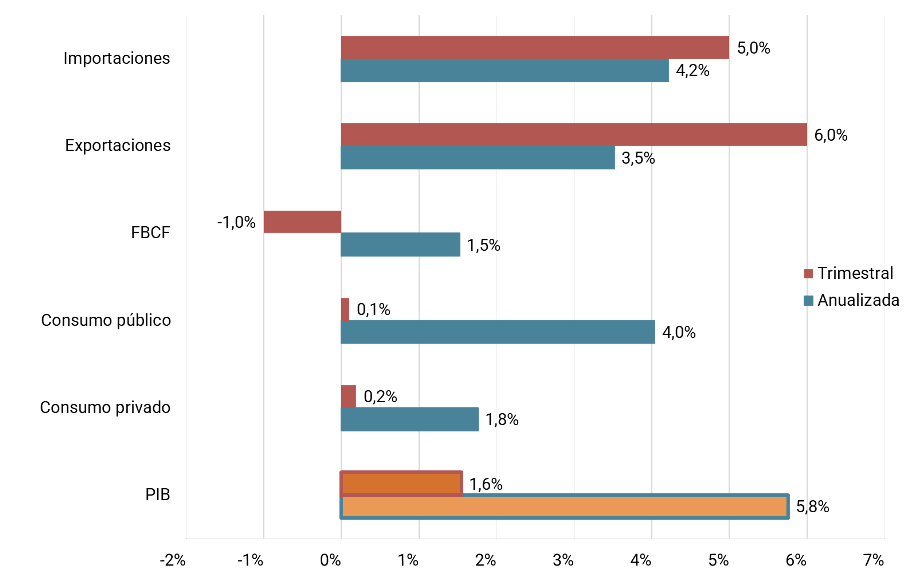
Los componentes que constituyen la demanda agregada reflejaron variaciones positivas, pero con dimensiones de tamaño reducidas. Al cierre del trimestre II-2023, dentro de la demanda agregada interna tenemos que, el gasto en consumo final privado tuvo un crecimiento de tan solo el 0,2%, mientras que el gasto del gobierno presentó un incremento de 0,1%. Por su parte, la Formación Bruta de Capital Fijo (FBKF) decreció en -1% con respecto al mismo periodo en el año anterior. En el comercio internacional, seguimos reflejando una balanza superavitaria, la demanda de bienes importados creció en 5% y las exportaciones de bienes y servicios tuvieron una variación de 6%.
En el estudio de la demanda agregada anualizada (la sumatoria de los últimos cuatro trimestres) podemos considerar que, dentro de la economía interna el componente con mayor crecimiento fue el gasto en consumo final del gobierno con 4%, seguido por gasto en consumo privado con 1,8%. LA FBKF tuvo una expansión de 1,5%, siendo este último el componente con mayor desaceleración evidente dentro de la economía. La inestabilidad cambiaria y de precios en conjunto con el ambiente de incertidumbre relacionado a los aspectos políticos, desincentivan a las empresas a la inversión. Las exportaciones en el estudio anualizado han tenido una variación de 3,5% y las importaciones en 4,2%.
Como hemos mencionado previamente, el objetivo de las políticas económicas debe orientarse a impulsar el consumo y la inversión. Estos mecanismos pueden generar un efecto multiplicador en la economía en general.
Gráfico N°3:Variación de los principales componentes del PIB real al primer trimestre de 2023
Fuente: Albusdata
4. PIB petrolero PIB no petrolero
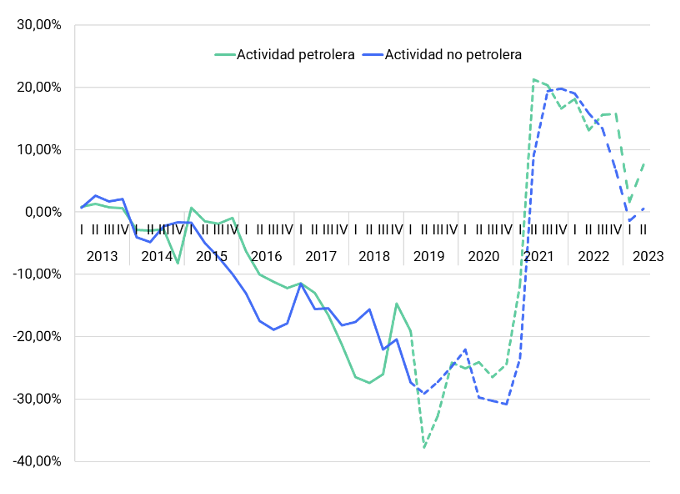
La variación interanual del PIB petrolero en el trimestre II-2023 fue de 7%. Las condiciones del sector petrolero en materia de infraestructura, tecnología y niveles de producción son desfavorables. El crecimiento de la actividad durante este trimestre se debe al progresivo aumento de la producción de barriles diarios de las empresas mixtas asociadas a Chevron (EEUU). Sin embargo, debido a las condiciones negativas en materia de infraestructura, la empresa estadounidense sinceró y redujo sus expectativas para el cierre de 2023 de 200.000 a 175.000 barriles diarios. Esta decisión nos brinda señales del poco crecimiento que habrá en el PIB petrolero en lo que resta de 2023. El PIB no petrolero presentó un crecimiento de 0,5%, la desaceleración de la actividad comercial se ha visto reflejada en todos los sectores de forma generalizada a pesar de que seguimos creciendo.
Gráfico N°4: Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata.
5. Inflación mensual (inflaciometro)
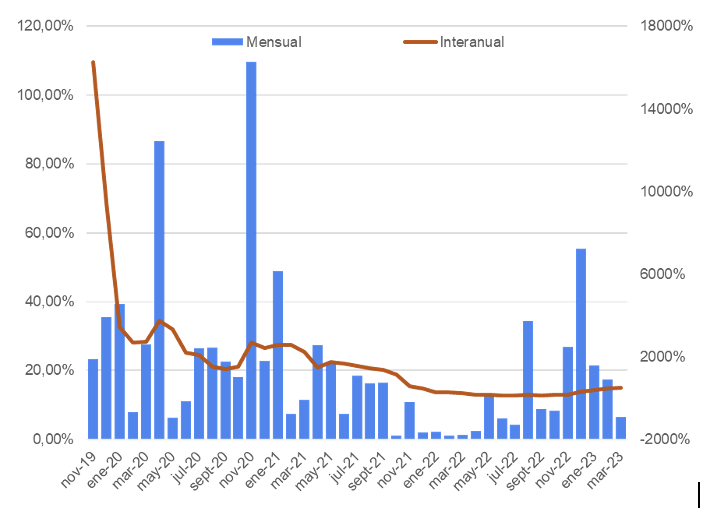
La variación de los precios en el mes de junio fue de 3,79%. En los primeros 6 meses del año, este nivel de inflación ha sido el segundo más bajo. Los precios de los bienes y servicios en nuestro país están anclados al tipo de cambio, por lo que es necesario una mayor estabilidad cambiaria para mantener los precios a un ritmo de menor crecimiento. En el caso de la variación de los precios en dólares, hubo un retroceso de – 0,70% con respecto al mes anterior. Los bienes y servicios con mayor variación de precios en nuestra moneda local fueron: los servicios de recreación y esparcimiento con 10,37%, seguido por servicios en general con 5,83%, mientras que los servicios de restaurantes reportaron un incremento de 5,56%. Los precios del servicio de transporte variaron en 4,62%, los alimentos presentaron un crecimiento de 1,41% y finalmente, los bienes de perfumería y cuidado personal 1,09%.
Gráfico N°5: Inflación mensual
Fuente: Cedice
6. Recaudación fiscal real
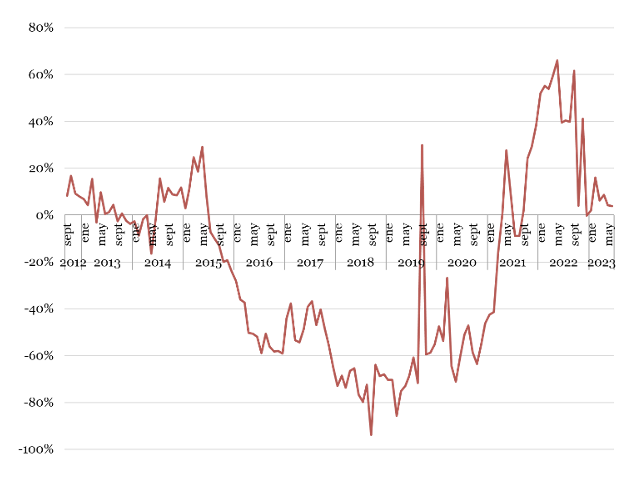
Al cierre del segundo trimestre de 2023, la recaudación fiscal real presentó una variación interanual de 4%. El crecimiento se ha mantenido, pero cada vez se hace más evidente la desaceleración económica. En junio de 2022, la variación interanual era de 56%, impulsada principalmente por incrementos en el Impuesto de Valor Agregado (IVA) relacionados con el nivel de consumo de ese momento. La pérdida del ritmo de crecimiento se ha traducido en menores niveles de ingresos públicos en términos reales.
El componente que reflejó mayor crecimiento en este periodo fue la renta aduanera con 14,8%, seguido por el IVA con 9%. Por su parte, el Impuesto sobre la Renta (ISLR) presentó una variación positiva de 5,8% y finalmente, la cuenta de otras rentas internas, (lugar en el que se registra el Impuesto de las Grandes Transacciones Financieras) mostró un retroceso interanual de -12%.
El ejecutivo y el BCV deberán garantizar la estabilidad de precios para poder mantener en términos reales la recaudación. Conforme a que la inflación sea cada vez más baja, los ingresos totales del sector públicos podrán ser utilizados de una manera más eficiente y con un mayor poder de compra.
Gráfico N°6: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata.
7. Recaudación fiscal equivalente a dólares
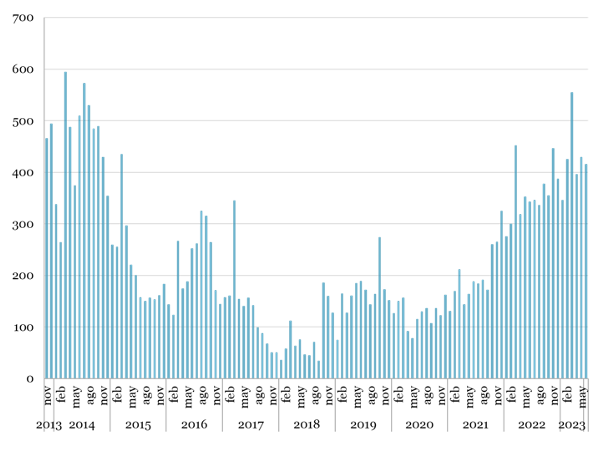
En el semestre I-2023, la recaudación fiscal acumulada estimada en dólares fue de 2.564 millones. En junio, se logró recaudar US$ 415 millones, siendo el segundo mes con menor recaudación en lo que va de año. El tipo de cambio durante junio tuvo un crecimiento de 7,7% con respecto al cierre de mayo. Este elemento tuvo un impacto significativo en la recaudación del mes, sin embargo, en el comparativo con el mismo periodo en 2022, podemos notar una variación positiva de 21%. Este indicador tendrá un mayor crecimiento conforme a que se tengan mejores resultados en los componentes de recaudación y exista una mayor estabilidad en el mercado cambiario.
Gráfico N°7: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata.
8. Tipo de Cambio de mercado
La variación del tipo de cambio de mercado en lo que va de año, con respecto al cierre de 2022 fue de 58%. El tipo de cambio tras finalizar junio se ubicó en US$/Bs 29,40 y tuvo un incremento mensual de 5%. En el análisis interanual podemos notar que este indicador ha tenido una variación positiva de 409%. Estos datos nos permiten comprender el alto nivel de deterioro del poder de compra de nuestra moneda local con respecto al dólar. La política cambiaria para contener las altas variaciones del precio del dólar sigue siendo las intervenciones del BCV en las mesas de cambio. Durante el mes de junio se realizaron 7 intervenciones, sin embargo, no se pudo abastecer en su totalidad las necesidades del mercado y hubo presión al precio de la divisa por la abundante demanda.
Gráfico N°8: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday.

9. Tipo de Cambio oficial
El tipo de cambio oficial que sirve como referencia para las operaciones comerciales y financieras en el país, presentó una variación de 7% con respecto al cierre de mayo y se ubicó en US$/Bs 27,85. En lo que va de año, este indicador ha presentado un incremento de 61% con el precio final del dólar oficial en 2022. La tasa oficial ha tenido un mayor crecimiento que la tasa paralela, esto nos muestra con mayor evidencia el grado de ejecución de las mini depreciaciones sucesivas por parte del BCV para reducir la brecha entre ambos tipos de cambio. Al comparar el cierre de junio con el mismo periodo en 2022, podemos observar una abrupta variación de 404%. El BCV continúa siendo el principal oferente de divisas en el mercado cambiario, mientras que la demanda de dólares mantiene una tendencia creciente. Las intervenciones cambiarias son insostenibles en el tiempo de acuerdo a las condiciones que presenta nuestra economía en la actualidad.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: BCV

10. Las Brechas del tipo de cambio
La diferencia entre el tipo de cambio oficial y de mercado nos sirve como indicador para evaluar las preferencias de los agentes económicos entre el uso de una tasa u otra. Cuando las brechas cambiarias son reducidas, las familias venezolanas sienten indiferencia ante el uso de cualquiera de los dos tipos de cambio. En el caso contrario, cuando la brecha es muy alta, las preferencias se orientan a la cotización de mayor precio. El promedio de las brechas cambiarias en el semestre I-2023 fue de 5%. Junio se caracterizó por estar cercano al promedio del año, a pesar de que la última semana del mes, el diferencial alcanzó el 8%. Las mini depreciaciones sucesivas ejecutadas por el BCV como instrumento de política cambiaria han favorecido a que las brechas se mantengan a unos niveles en los que sean indiferentes para los agentes económicos.
Gráfico N°10: Tipo de cambio oficial (Bs/$)
Fuente: Albusdata.

11. Reservas internacionales
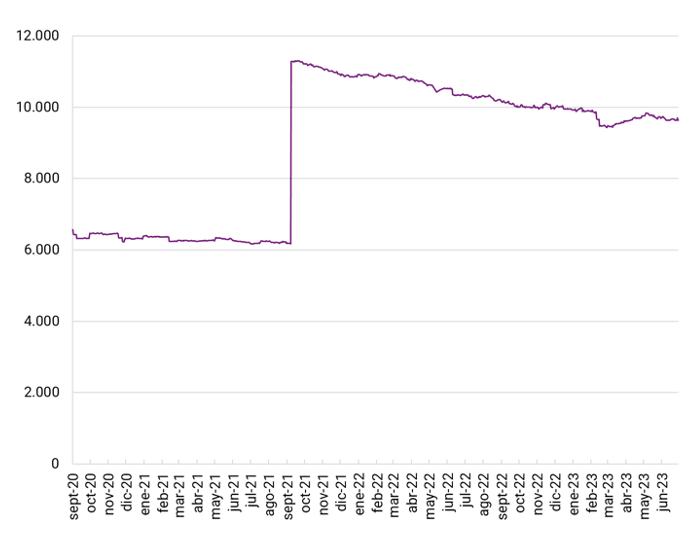
Las reservas internacionales al cierre del semestre I-2023 se posicionaron en US$ 9.630 millones. Comparados con el nivel de reservas de diciembre de 2022, se observa una disminución de -3% que en términos absolutos se traducen en – US$ 294 millones. Este semestre tuvo la particularidad de presentar dos meses consecutivos (marzo y abril) con recuperaciones en las reservas, aspecto que permitió reducir la pérdida acumulada de recursos financieros durante el año. Sin embargo, la tendencia decreciente ha prevalecido en el tiempo, en junio el saldo negativo fue de – US$ 76 millones con respecto al cierre de mayo.
En el reporte del balance monetario del BCV del mes de mayo, los Derechos Especiales de Giros (DEG) constituyen el 49% del total de reservas internacionales. A pesar de que contablemente se encuentran asentados en favor del BCV, el Fondo Monetario Internacional (FMI) no los ha liquidado, por temas relacionados a la legitimidad gubernamental de nuestro país. En segundo lugar, el oro monetario conforma el 37% del total, mientras que el efectivo en moneda extranjera y los depósitos a la vista en banco del exterior acumulan en conjunto 10% del total de reservas. El restante se ubica en posiciones dentro del FMI y el Fondo Latinoamericano de Reserva.
Gráfico N°11: Reservas internacionales (millones de US$)
Fuente: BCV.
12. Liquidez y base monetaria
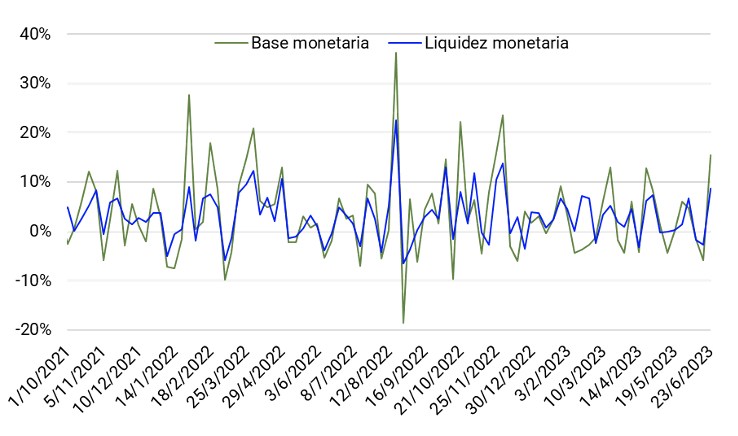
Junio comenzó con una expansión de base monetaria de 5% y estuvo seguida por dos semanas consecutivas con variaciones negativas de -1% y -6% respectivamente. En la penúltima semana, la creación de dinero primario tuvo un gran incremento de 15% y en términos nominales se ubicó en Bs 23.609 millones. En el caso de la liquidez monetaria, el comportamiento fue similar a la base, la primera semana la variación fue de 7%, mientras que las siguientes dos semanas este indicador se contrajo en -2% y 3% respectivamente. La semana cuatro del mes de junio, la liquidez aumentó 9%. Actualmente M2 tiene un valor nominal de Bs 36.579 millones. El peso de la base monetaria dentro de la liquidez es 65%.
En el análisis interanual de los agregados monetarios tenemos que, la base monetaria en la penúltima semana de junio tuvo una variación de 360% y la liquidez alcanzó el 353% de incremento.
Gráfico N°12: Variación semanal de la liquidez y base monetaria
Fuente: BCV.
13. Razón entre efectivo y liquidez monetaria
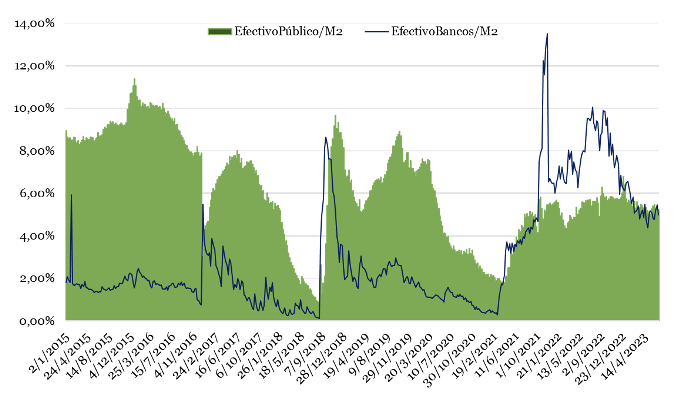
La razón de efectivo en poder del público con respecto a la liquidez durante el trimestre II-2023, estuvo en promedio cercano a los 5,27%, mientras que el porcentaje de cierre de mes fue de 5,23%. Hubo una disminución de 0,27 puntos porcentuales en comparación con el primer trimestre del año. En el caso de los bolívares en efectivo en manos del sector bancario, durante el segundo trimestre, tuvo un promedio de 5,01% y el cierre de junio fue de 5%. En general, sigue la tendencia de mayor cantidad de dinero en efectivo en los bancos que en poder de los agentes económicos. La demanda de dinero en efectivo por parte del público cada vez es menor, las preferencias por las operaciones digitales facilitan la dinámica transaccional, sumado a ello, las familias venezolanas no confían en el bolívar como moneda y se refugian en el uso del dólar.
Gráfico N°13: Razón entre efectivo y liquidez monetaria
Fuente: BCV
14. Razón entre base monetaria y reservas internacionales
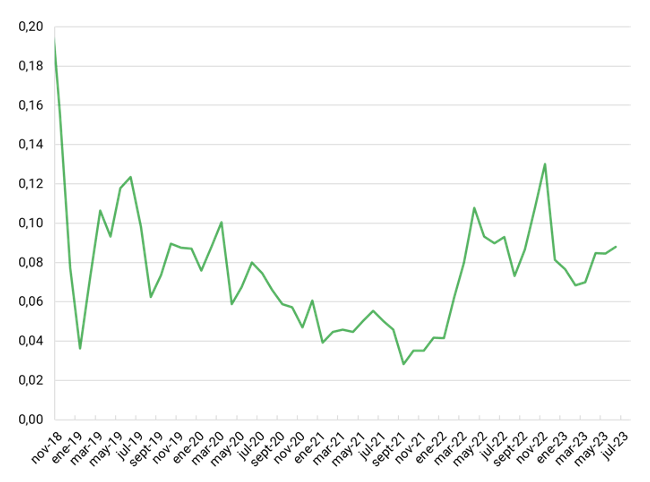
La relación entre la base monetaria y las reservas internacionales al cierre del primer trimestre se posicionó en 7%. Transcurrido el segundo trimestre, este indicador se ubicó en 9%. La base monetaria llevada a dólares tuvo como característica un crecimiento considerable en este periodo, producto de una mediana estabilidad cambiaria, en conjunto con un pequeño aumento de las reservas. Actualmente el tipo de cambio ha comenzado un proceso de crecimiento a una mayor velocidad y esto afectará directamente la base monetaria llevada a dólares.
Gráfico N°14: Razón entre base monetaria y reservas internacionales
Fuente: BCV.
15. Producción petrolera venezolana (mbd)
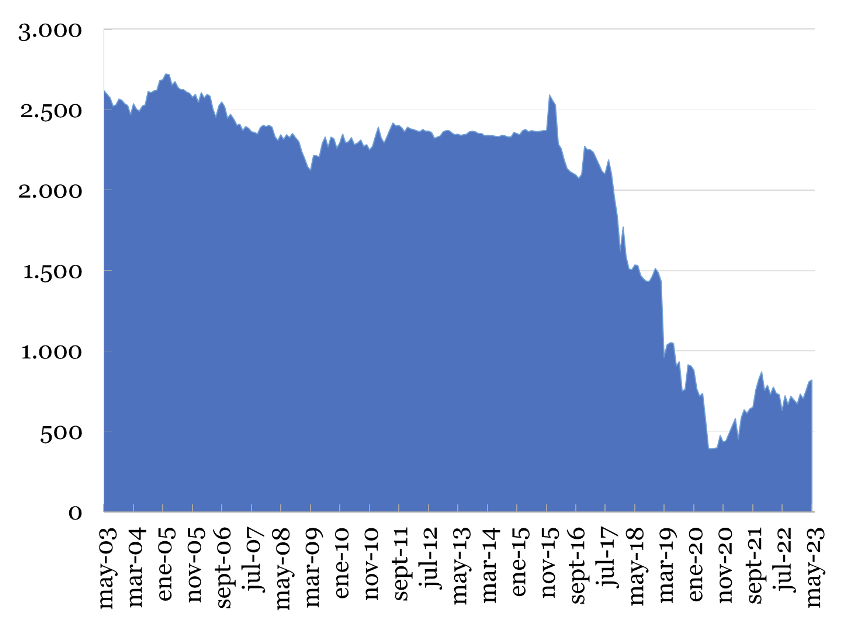
De acuerdo al informe mensual de mercado petrolero elaborado por la Organización de Países Exportadores de Petróleo (OPEP), Venezuela en el mes de mayo tuvo una producción promedio de 819 mil barriles diarios (mbd) según la información directa suministrada por Petróleos de Venezuela SA (PDVSA). Las estimaciones por fuentes secundarias son de 735 mbd. La variación de producción de mayo con respecto al mes anterior es de tan solo 1%. Mientras que la variación total en lo que va de año es de 22%, lo que se traduce en términos absolutos en 150 mil barriles adicionales. Las empresas mixtas vinculadas con Chevron habían comenzado a incrementar de forma persistente sus niveles de producción diaria, sin embargo, producto del nivel de deterioro de las instalaciones de la industria petrolera, la empresa estadounidense no tendrá aumentos significativos en la producción en lo que resta de año.
Petróleos de Venezuela SA no tienen los recursos necesarios para impulsar la producción ni para recuperar las instalaciones. Se requieren capitales extranjeros de gran peso y empresas con conocimientos en el sector e intereses en el territorio venezolano como Chevron (EEUU), Eni (Italia) y Repsol (España) que puedan asumir una mayor participación en la industria energética venezolana. Sin embargo, se requiere que el gobierno nacional tenga una postura de mayor apertura económica y que las relaciones diplomáticas con los EEUU mejoren para que continúe el proceso de levantamiento de sanciones.
Gráfico N°15: Producción petrolera (mbd)
Fuente: OPEP
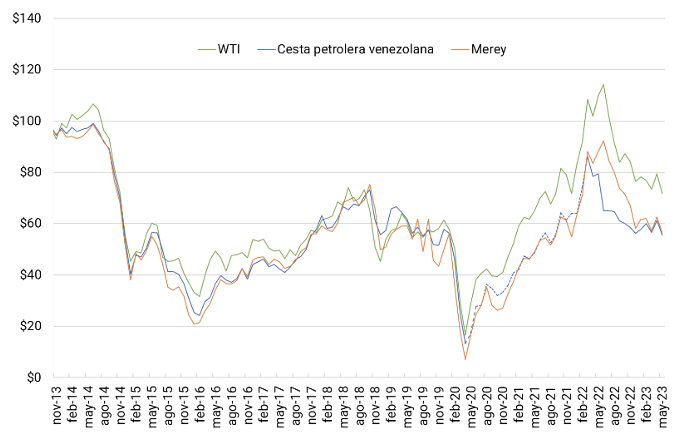
16. Cesta petrolera venezolana, WTI y Merey.
Los precios del petróleo de acuerdo al informe de mercado de la OPEP, han reportado una nueva caída en las cotizaciones promedios de las referencias de crudo del mundo, durante el mes de mayo. El West Texas Intermediate (WTI) registró un precio promedio de 71,64 US$/barril, esta cotización refleja una variación negativa de -10% con respecto a abril. Actualmente, el WTI se ubica en un precio cercano a los 70,64 US$/barril. Por su parte, el crudo Brent presentó una cotización promedio para mayo de 75,69 US$/barril y en la actualidad mantiene un valor nominal de 74,90 US$/barril. Nuestra referencia venezolana, el merey también siguió la tendencia descendente del mercado y tuvo una variación de -10,2%. El precio de nuestro petróleo es de 56,22 US$/barril, mientras que la Cesta Petrolera Venezolana (CPV) de acuerdo a nuestras estimaciones, se ubica en una cotización cercana a los 55,00 US$/barril.
Gráfico N°16: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y Merey
Fuente: OPEP, EIE y Albusdata