Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 9 de julio de 2024
1. Variación trimestral del PIB
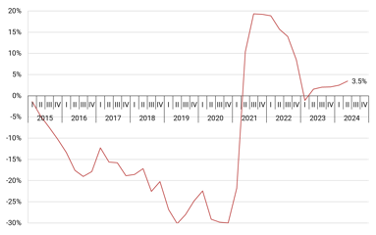
El primer trimestre de 2024, se evidenció con mayor claridad la desaceleración de la actividad económica, este comportamiento viene heredado del menor ritmo de consumo y de la dinámica económica del 2023. A pesar de ello, de acuerdo a nuestras estimaciones, en el primer trimestre de 2024, hubo un crecimiento de 2,5%. Esto se debe a que la base de comparación es el primer trimestre de 2023, cuyo comportamiento fue recesivo (-1,1%). Adicionalmente, se observa un crecimiento en los niveles de producción y exportación petrolera, aspecto que contribuyó al crecimiento del PIB. Sin embargo, en términos reales, el crecimiento de la actividad económica fue poco significativo.
Para el segundo trimestre de 2024, el comportamiento es similar, se mantiene una tendencia creciente, que en términos porcentuales se traduce a 3,5%. Al igual que en el trimestre anterior, pareciera un incremento del PIB significativo, pero, en términos reales es poco relevante, tomando en cuenta que el mismo periodo en 2023, tuvo un comportamiento más lento. Los aspectos que han contribuido a este pequeño crecimiento están relacionados al aumento de los niveles de producción a 910.000 barriles diarios en materia petrolera y el incremento de las exportaciones al cierre del trimestre a 760.000 barriles diarios. La economía pudiera crecer a un ritmo más acelerado teniendo un nivel de consumo interno superior, pero dadas las pocas capacidades de consumo de las familias, producto de las políticas económicas contractivas que aplica el Ejecutivo, pareciera que la economía se mantendrá en un crecimiento poco relevante en lo que resta de año.
Gráfico N°1: Variación trimestral del PIB
2. Variación anualizada del PIB
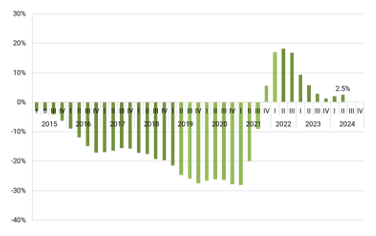
En el análisis del Producto Interno Bruto, en su estimación anualizada (la sumatoria de los últimos cuatro trimestres), podemos reportar una variación de 2,5%, al cierre de junio de 2024. En todo el periodo que llevamos de crecimiento (desde 2021), los últimos tres trimestres han sido los de menor variación porcentual anualizada (Trim IV-2023, Trim I-2024, Trim II-2024). Es decir que, a través de este indicador, se hace más evidente la desaceleración de la actividad económica. El Ejecutivo y el Banco Central de Venezuela, continúan aferrados a una política monetaria y fiscal contractiva, para intentar mantener la estabilidad de precios, sin embargo, el costo de oportunidad de no estimular la economía para su crecimiento, es muy alto y negativo para el bienestar de las familias venezolanas.
Gráfico N°2: Variación anualizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata.
3. Variación de los principales componentes de la demanda agregada
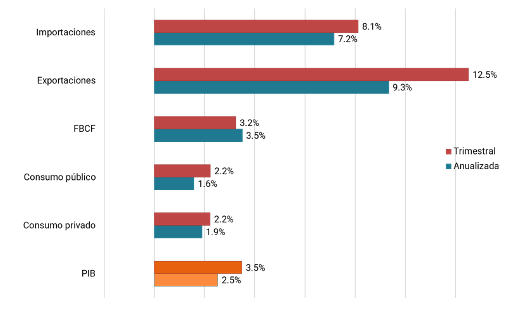
La demanda agregada está conformada por distintos componentes de la economía, que durante el trimestre II-2024 reflejaron variaciones positivas, pero con valores considerablemente bajos en términos de la economía real. Al cierre del trim II-2024, tenemos que, tanto el gasto en consumo privado como el gasto proveniente del gobierno tuvieron un incremento de 2,2% respectivamente. La formación Bruta de Capital Fijo (FBKF) tuvo un crecimiento de 3,2%, siendo la variable de mayor ascenso, sin embargo, viene de encontrarse en niveles muy bajos, lo que hace que cualquier pequeño crecimiento se vea relevante. Nuestra actividad económica con el resto del mundo tuvo un crecimiento de las exportaciones de 12,5%, mientras que las importaciones durante este periodo se incrementaron en 8,1%.
En el estudio de la demanda agregada anualizada (la sumatoria de los últimos cuatro trimestres) podemos considerar que, dentro de la economía interna el componente con mayor crecimiento fue la Formación Bruta de Capital Fijo (FBKF) con 3,5%. Como hemos mencionado previamente, esto se debe a que la base de comparación es muy baja. En segundo lugar, se ubica el consumo del sector privado con 1,9%, mientras que el consumo proveniente del gobierno se incrementó en 1,6%. En relación al sector externo, las exportaciones acumuladas crecieron en 9,3%, mientras que las importaciones aumentaron en 7,2%. Es clave comenzar a estimular el consumo a través de políticas expansivas y propiciar las condiciones económicas para que pueda aumentar los ingresos y la capacidad de compra de los ciudadanos.
Gráfico N°3: Variación de los principales componentes del PIB Real al Segundo trimestre de 2024
Fuente: Albusdata
4. PIB petrolero PIB no petrolero
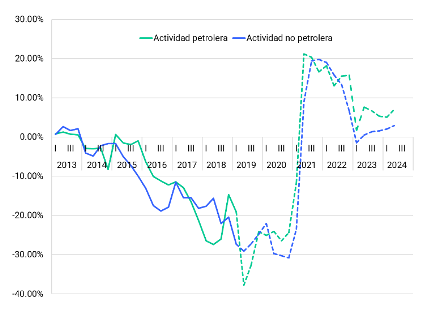
La variación interanual del PIB petrolero en el trimestre II-2024 fue de 7,9%. El sector petrolero continúa reportando resultados positivos, a pesar de las limitaciones que tiene la industria producto del deterioro de las instalaciones. Este crecimiento que se viene evidenciando es resultado de las inversiones realizadas por la empresa Chevron (EEUU) a través de las empresas mixtas, lo que ha impulsado el aumento de los niveles de producción de barriles diarios. Sin embargo, las limitaciones que se tienen en materia de infraestructura impiden un crecimiento de mayor importancia en materia del PIB petrolero. En el caso del PIB no petróleo tuvo un crecimiento de 2,9%, este indicador pudiera crecer en una mayor medida si la dinámica de consumo e inversión se incrementara a través de políticas económicas estimulantes.
Gráfico N°4: Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata.
5. Inflación mensual (inflaciometro) a la espera de su publicación
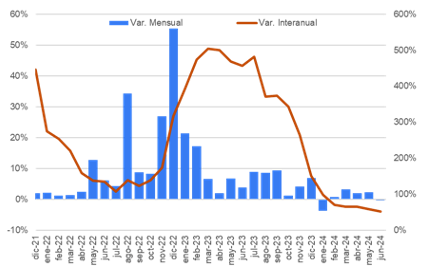
De acuerdo al inflaciómetro mensual, los precios en junio se mantuvieron casi al mismo nivel que en el mes anterior. En términos de variación, los precios se redujeron en -0,29%. Este resultado contribuye a que la variación interanual de los precios se desacelere en mayor medida y se ubique en los 51,87%. En el análisis por ciudades tenemos que, Maracaibo fue la ciudad con mayor inflación con 2,55%. En el caso de Valencia, los precios se redujeron en 1,14% y finalmente, la ciudad de Caracas reportó una variación negativa de precios de 2,39%.
Los bienes y servicios con mayor variación de precios en junio fueron: los servicios generales con 1,55%, seguido por restaurantes con una inflación de 1,45%. Los servicios de recreación y esparcimiento tuvieron una disminución en los precios de 0,03%. En el caso de los servicios de transporte también reflejaron un retroceso de 0,17%. Finalmente, los alimentos experimentaron una variación negativa de 1,68% y los precios de los bienes de perfumería y cuidado personal retrocedieron en 1,95%.
En el caso de los precios en dólares, en junio, la variación fue de 0,05%, mientras que la variación interanual fue de 15,13%.
Gráfico N°5: Inflación mensual
Fuente: CEDICE
6. Recaudación fiscal real
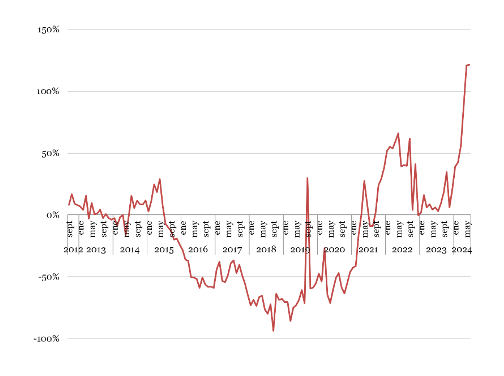
Al cierre del segundo trimestre de 2024, la recaudación fiscal real presentó una variación interanual de 121.4%. Mayo y junio de 2024, han sido los meses de mayor crecimiento en la recaudación en términos interanuales de los últimos años. El crecimiento de la recaudación real en este trimestre ha estado impulsado por los contribuyentes rezagados del Impuesto sobre la Renta (ISLR) fundamentalmente. Por otro lado, el Seniat ha mantenido una logística de acompañamiento y seguimiento a las empresas para garantizar el pago de los impuestos y de esta manera evitar la informalidad y la evasión de los tributos. La alta presión fiscal se ha convertido en una barrera importante para el buen funcionamiento del a actividad económica.
Gráfico N°6: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata.
7. Recaudación fiscal equivalente a dólares
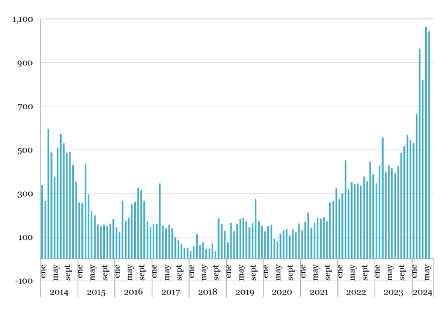
La recaudación fiscal acumulada en el primer semestre de 2024, estimada en dólares estadounidenses, es de US$ 5.083 millones. Estos resultados representan una variación de 98% con respecto al mismo periodo en 2023. Los meses de mayo y junio han registrado los niveles de recaudación fiscal (llevados a dólares) más altos desde 2013, con montos de US$ 1.063 millones y US$ 1.042 millones respectivamente.
En el análisis de los aportes de cada componente tenemos que, en el mes de junio de 2024, el Impuesto sobre la Renta (ISLR) ingresó al total un monto de US$ 509 millones, seguido por el Impuesto de Valor Agregado (IVA) con US$ 281 millones. Por su parte, otras rentas internas aportaron una cifra de US$ 134 millones. Finalmente, la renta aduanera fue el componente de menor aporte e ingresó US$ 117 millones al total recaudado.
Gráfico N°7: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata.
8. Tipo de Cambio de mercado
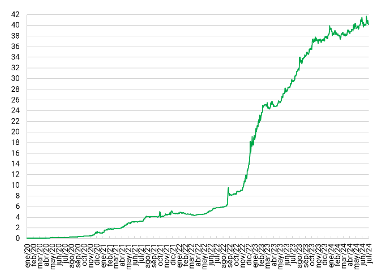
La variación de la tasa de cambio de mercado en este primer semestre de 2024, con respecto al cierre del año 2023, fue de 2%. Es decir, la tasa de cambio de mercado se ha mantenido estable en estos primeros seis meses del año y se ubica en Bs/US$ 40,23 (mientras que al cierre de 2023 se ubicaba Bs/US$ 39,35). Si comparamos la tasa actual con la cotización del cierre del mes de mayo tenemos que, hay una disminución en el precio del dólar de -1%. La estabilidad cambiaria se sigue manifestando, pareciera que el comportamiento se mantendrá en los próximos meses. Sin embargo, cualquier shock generado por gasto público o por la lo política del país, puede desequilibrar nuevamente el mercado cambiario.
Gráfico N°8: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
9. Tipo de Cambio oficial
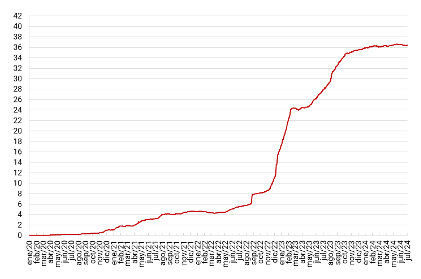
El tipo de cambio oficial que sirve como referencia para las operaciones comerciales y financieras en el país, tuvo un crecimiento en el primer semestre de 2024 de 1% con respecto al cierre del año anterior y se ubicó en Bs/US$ 36,41. En estos 6 meses, prácticamente la tasa oficial del BCV no ha variado en su cotización ya que al cierre de 2023 se ubicaba en BS/US$ 35,93 (una diferencia en la cotización de Bs 0,48 por cada dólar). La política cambiaria de intervenciones en el mercado de divisas, ha pretendido mantener una oferta de dólares suficiente para que la tasa de cambio oficial y de mercado se mantengan en los niveles objetivos del BCV. En lo que va de año, el BCV ha intervenido en 33 oportunidades en el mercado de divisas ofertando dólares y euros. Este tipo de estrategias contribuyen a la estabilidad cambiaria, sin embargo, son instrumentos que no pueden mantenerse en el tiempo.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: BCV
10. Las Brechas del tipo de cambio
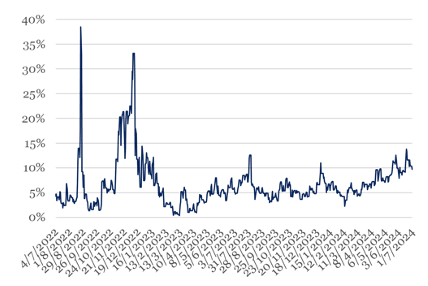
La diferencia entre el tipo de cambio oficial y de mercado nos permite conocer hacia donde se van a orientar las preferencias de los agentes económicos. Cuando las brechas son reducidas, existe un escenario ideal y el sistema financiero formal es utilizado con mayor dinámica para vender y comprar dólares. Cuando las brechas son altas, entonces los agentes económicos operan en mayor medida en el mercado paralelo, porque es la cotización que tiene mayor precio. Durante este segundo trimestre de 2024, la brecha ha estado en un promedio de 9%. Mientras que los últimos días del mes de junio la diferencia cambiaria se ha incremento entre el 10% y el 14%. Este comportamiento no es resultado de la volatilidad cambiaria, ya hemos mencionado que las tasas de cambio oficial y paralela se han mantenido estables. Esta brecha surge como resultado de las estrategias del BCV y el Ejecutivo, debido a que, si se deja desplazar la tasa oficial, el gobierno deberá asumir costos mayores en materia del ingreso mínimo integral de los trabajadores públicos.
Gráfico N°10: Producción petrolera (mbd)
Fuente: Brechas cambiarias
11. Reservas internacionales
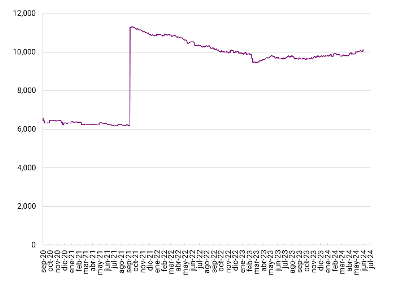
Al cierre de este primer semestre de 2024, las reservas internacionales se posicionaron en US$ 10.308 millones. Si lo comparamos con el nivel de reservas de diciembre de 2023, podemos evidenciar un crecimiento de 5% que se traducen en US$ 492 millones adicionales a las cifras manejadas en diciembre. En lo que va de año, ha habido cinco meses de crecimiento en las reservas internacionales, a excepción de febrero que hubo una disminución de US$ 123 millones. El crecimiento o disminución de las reservas internacionales viene explicado por la variación de la cotización del oro monetario y la variación de la cotización de la tasa de cambio de los Derechos Especiales de Giro (DEG). Otro elemento que puede afectar el saldo de las reservas, es el uso de estos recursos financieros como instrumento de política cambiaria para intervenir en la oferta de divisas.
De acuerdo al reporte del balance monetario del BCV del mes de mayo (el último publicado), los Derechos Especiales de Giro (DEG) conforman el 45% del total de reservas, seguido por el oro monetario con 40%. El efectivo y depósitos a la vista en moneda extranjera solo representa el 11% del total y el resto se encuentra en posiciones dentro del Fondo Monetario Internacional y el Fondo Latinoamericano de Reserva. Es importante recordar, que los DEG`s continúan en poder del FMI y no han sido liquidados al BCV, por temas relacionados a la legitimidad gubernamental de nuestro país.
Gráfico N°11: Reservas internacionales (millones de US$)
Fuente: BCV
12. Liquidez y base monetaria
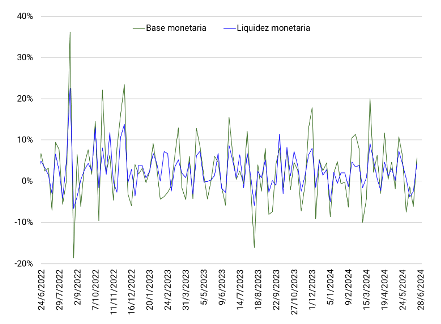
Junio se caracterizó por una disminución de los agregados monetarios. Durante este mes hubo tres semanas consecutivas con variaciones negativas en la base monetaria, mientras que la liquidez tuvo un comportamiento medianamente similar. La última semana de mayo, la base decreció en 7,5%, mientras que liquidez tuvo un crecimiento menor al 1%. Para la primera semana de junio, el comportamiento se mantuvo y la base disminuyó en 1,3%, seguido por un descenso de la liquidez de 3,8%. Para la segunda semana, se reporta la variación negativa más alta del mes con 6,1% para la base y 2,5% para la liquidez. Al cierre de la tercera semana, los agregados revierten la tendencia y crecen en 5,7% para la base y 4,4% para la liquidez. Actualmente, la base representa el 53% del total de la liquidez del mercado.
Gráfico N°12: Variación semanal de la liquidez y base monetaria
Fuente: BCV
13. Razón entre base monetaria y reservas internacionales
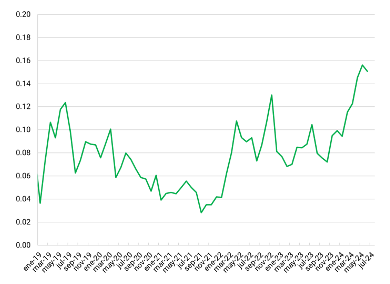
La relación entre la base monetaria y las reservas al cierre del segundo trimestre de 2024 se posicionó en 15%. La tendencia en lo que va de año ha sido creciente de forma persistente. Las reservas internacionales han estado creciendo, a un ritmo bajo, pero está creciendo, mientras que la base monetaria se ha mantenido relativamente estable en este último trimestre. La base monetaria llevada a dólares debe ubicarse cercano a los US$ 1.553 millones, mientras que las reservas se ubican en US 10.308. El promedio de la razón entre la base monetaria y la reservas en lo que va de año es de 13%.
Gráfico N°13: Razón entre base monetaria y reservas internacionales
Fuente: BCV
14. Exportaciones e importaciones a EEUU
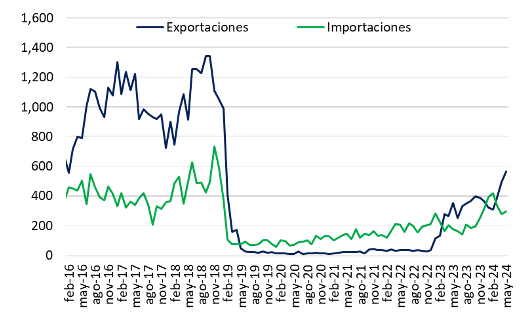
De acuerdo a los registros del U.S Census Bureau (sitio web oficial del Gobierno de los Estados Unidos), Venezuela en lo que va de año, ha reportado un superávit comercial con los Estados Unidos. Basado en las estadísticas, nuestro país ha exportado US$ 2.085 millones. Mientras que las importaciones de nuestro país proveniente de los Estados Unidos registran un valor de US$ 1.724 millones. Estos resultados nos dejan una posición superavitaria a favor en la balanza comercial de US$ 360 millones. Las principales exportaciones de Venezuela hacia Estados Unidos son fundamentalmente petróleo. Es importante hacer seguimiento a los registros estadísticos de los próximos meses, para ir evaluando el impacto que pueda tener la reimposición de las sanciones económicas.
Gráfico N°14: Exportaciones e importaciones a EEUU
Fuente: US Census Bureau
15. Producción petrolera venezolana (mbd)
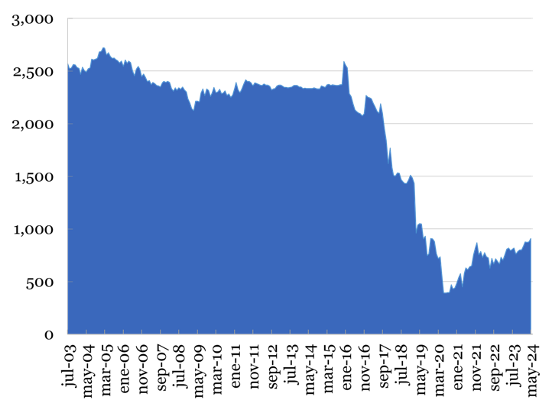
De acuerdo al informe mensual de mercado petrolero elaborado por la Organización de Países Exportadores de Petróleo (OPEP), Venezuela alcanzó un nivel de producción promedio en el mes de mayo de 910.000 barriles diarios, segundo la comunicación directa con Petróleos de Venezuela (PDVSA). Otras fuentes secundarias estiman una producción promedio cercana a los 822.000 barriles diarios. El crecimiento de la producción mensual fue de 4% que se traducen en 32.000 barriles adicionales con respecto a abril de 2024. Si analizamos cuanto ha crecido la producción en lo que va de año, podemos estimar un incremento de 13% que en términos absolutos representan 108.000 barriles adicionales, en comparación con los registros de diciembre de 2023. Este aumento en los niveles de producción son resultado de las inversiones y la productividad de las empresas mixtas asociadas a Chevron. Se espera que durante el mes de julio, Chevron continue el proceso de perforación de nuevos pozos petroleros en el campo Petroindependencia en la Faja Petrolífera del Orinoco.
Gráfico N°15: Producción petrolera (mbd)
Fuente: OPEP
16. Cesta petrolera venezolana, WTI y merey
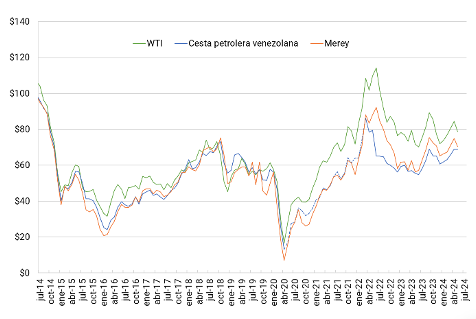
Los precios del petróleo de acuerdo al informe de mercado de la OPEP, disminuyeron en el mes de mayo. El West Texas Intermediate (WTI) reportó un precio promedio de US$/Barril 78.73, esta cotización tuvo una variación negativa de 7%. Actualmente, el WTI se cotiza cercano a los US$/Barril 82,00. En el caso del Brent, su cotización en el mes de mayo fue de US$/Barril 83,00, mientras que, en la actualidad, la cotización se ha incrementado hasta los US$/Barril 86,00. Nuestra referencia venezolana, el Merey tiene un precio muy bajo comparado con las cotizaciones internacionales, en mayo, su precio promedio fue de US$/Barril 70,55 y tuvo una variación negativa mensual en el precio de 6%. De acuerdo a nuestras estimaciones, la Cesta Petrolera Venezolana (CPV) debe tener una cotización cercana a los US$/Barril 69,15.
Gráfico N°16: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y merey
Fuente: OPEP, EIE y Albusdata