Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
1. Variación anualizada del PIB
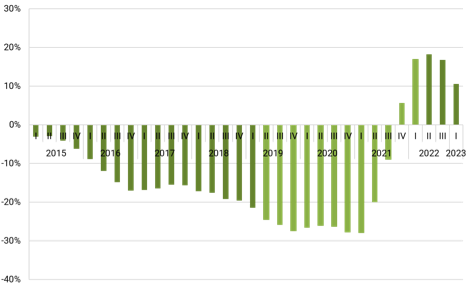
Las políticas económicas son fundamentales para propiciar las condiciones adecuadas para que se comience un proceso de crecimiento. La actividad económica tuvo una recuperación a partir de 2021 producto del ambiente que se formó por la estabilidad de precios y del tipo de cambio que fueron resultados de las políticas aplicadas por el Banco Central de Venezuela (BCV) en conjunto con la austeridad del gasto del gobierno. Sumado a ello el efecto rebote de la pandemia impulsó a nuestra economía a una mayor dinámica.
En lo que resta de año es necesario que se ejecuten políticas económicas que permitan estimular la inversión y el consumo a través del crédito, realizar reformas en el marco jurídico para brindar condiciones institucionales y legales que fortalezcan el respeto por la propiedad privada. Se debe ejecutar una reforma tributaria para normalizar y disminuir la carga fiscal que están teniendo las empresas privadas y garantizar la estabilidad en el mercado cambiario para evitar volatilidades distorsionantes.
Gráfico N°1: Variación anualizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata.
2. Variación anualizada de los principales componentes de la demanda agregada
Los componentes que constituyen la demanda agregada presentaron variaciones positivas, pero con una desaceleración significativa en comparación con los trimestres anteriores. Al cierre de los primeros tres meses del año, la demanda de bienes importados tuvo un incremento de 2%, mientras que las exportaciones presentaron una variación positiva de tan solo 1%. Seguimos reflejando una balanza comercial favorable, pero con importaciones crecientes a mayor ritmo que las exportaciones. Internamente, el gasto en consumo final del gobierno fue el componente con mayor aumento durante el trimestre con 1,8%, seguido por el gasto en consumo final privado con 1,5%. Por su parte, La formación bruta de capital fijo mostró un crecimiento de 1,5%.
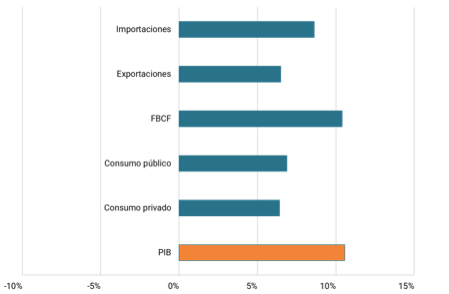
Desde el estudio de la demanda agregada anualizada tenemos que, la Formación Bruta de Capital Fijo (FBKF) fue el componente con mayor incremento con 10,4%, seguido por la demanda de bienes importados con 8,6% y las exportaciones crecieron en 6,5% en el acumulado anual. El consumo público aumentó en 6,9%, mientras que el consumo privado varió positivamente en 6,4%. Estos resultados muestran señales profundas de desaceleración con respecto al ritmo que veníamos teniendo a lo largo de 2022.
Para impulsar con mayor relevancia la FBKF y el consumo privado debe reducirse el encaje legal, propiciar las condiciones para que el sistema bancario pueda ampliar la cartera de créditos productivos y de esta manera se inicia un proceso multiplicador de la demanda, que lleva a un círculo de retroalimentación de consumo e inversión que permite el crecimiento económico.
Gráfico N°2: Variación anualizada de los principales componentes del PIB real
Al primer trimestre de 2023
Fuente: Albusdata
3. PIB petrolero PIB no petrolero
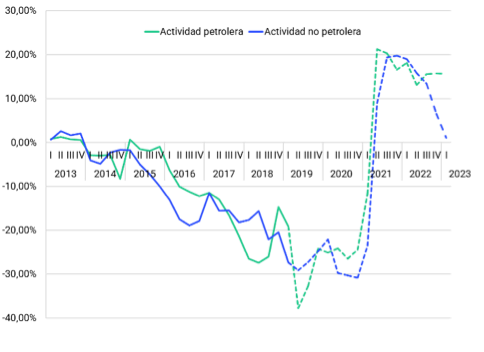
La variación interanual del PIB petrolero en el trimestre I-2023 fue de 15%. A pesar de que las condiciones del sector petrolero en Venezuela son desfavorables, continúa siendo la principal actividad generadora de ingresos por exportaciones del país. Con el recorte de producción propuesto por la OPEP se puede obtener una mejora en los ingresos nacionales por el aumento de los precios del crudo, sin embargo, las posibilidades de que Venezuela se beneficie en gran medida de este escenario son muy bajas. Por su parte, el PIB no petrolero tuvo una variación de 1%, la desaceleración de la actividad comercial se ha visto reflejada en todos los sectores de forma generalizada a pesar de que seguimos creciendo.
Gráfico N°3:Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata.
4. Inflación mensual (inflaciometro)
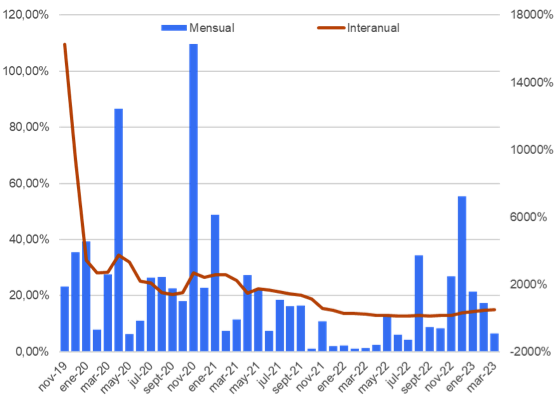
La variación de los precios en el mes de marzo fue de 6,60%. En lo que va de 2023, este nivel de inflación ha sido el más bajo, esto se debe principalmente a la poca volatilidad en el tipo de cambio durante el mes y por el cierre de pagos de impuestos sobre la renta (ISLR). La inflación interanual mantiene una tendencia creciente y se ubica en 507,7%.
Los bienes y servicios con mayor variación de precios fueron: Servicios en general con 31%, seguido por transportes con 8,6%. Los restaurantes aumentaron sus precios en 2,6%, la recreación y actividades de esparcimiento tuvieron una inflación de 1,57%. Los bienes de perfumería y cuidado personal tuvieron una variación menor al 1% y los alimentos tuvieron un retroceso en los precios de -1,64%.
Gráfico N°4: Inflación mensual
Fuente: CEDICE.
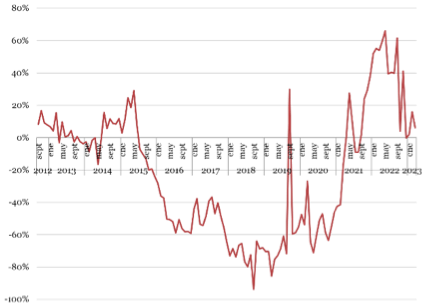
5. Recaudación fiscal real
Al cierre del primer trimestre 2023, la recaudación fiscal real tuvo una variación interanual de 6,2%, continúa creciendo, pero de manera muy leve al igual que la economía. Se ha hecho cada vez más evidente el proceso de desaceleración en la actividad económica del país. El mes de marzo se caracteriza por mostrar grandes expansiones en materia de ingresos fiscales producto del cierre de pagos del Impuesto sobre la renta (ISLR), sin embargo, el crecimiento en esta oportunidad fue discreto. En marzo del 2022, la variación interanual de este indicador aumentó en 54% con respecto al mismo periodo en 2021, esto nos reflejaba una economía creciente que a través del consumo se podía recaudar de forma significativa altos ingresos por el impuesto del Valor Agregado (IVA) y el ISLR. Actualmente, la economía ha perdido ritmo de crecimiento y esto se ha traducido en un nivel de ingresos públicos que aumentan, pero cada vez a menor ritmo.
La recaudación acumulada en términos reales del primer trimestre del año, creció en 8% comparado con el mismo periodo en 2022. El IVA de ene-feb acumulado presentó una variación positiva de 18,5% comparado con ene-feb 2022. Esto refleja que a pesar de que la economía viene mostrando señales alarmantes aún existe un nivel de consumo considerable pero que va disminuyendo progresivamente.
Nota: El presidente del Servicio Nacional Integrado de Administración Aduanera y Tributaria (Seniat) reportó la recaudación total de marzo sin brindar detalles sobre los aportes de cada componente que conforman los ingresos fiscales.
Gráfico N°5: Recaudación fiscal real
Fuente: Seniat y Albusdata.
6. Recaudación fiscal equivalente a dólares
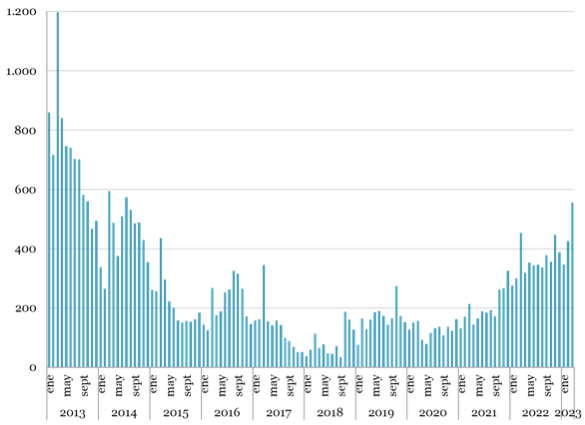
En el primer trimestre de 2023, la recaudación fiscal acumulada y estimada en dólares fue de 1.324 millones. En marzo, debido a un tipo de cambio relativamente estable con respecto a meses anteriores y un aumento en la recaudación nominal se pudo obtener un nivel de ingresos públicos de USD 554 millones, siendo la cifra mensual llevada a dólares más alta desde julio de 2014 (USD 572 millones). La relativa estabilidad cambiaria que se experimentó a partir de finales de febrero y que se mantuvo durante todo el mes de marzo contribuyó a que este indicador aumentara significativamente.
Gráfico N°6: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata.
7. Tipo de Cambio de mercado
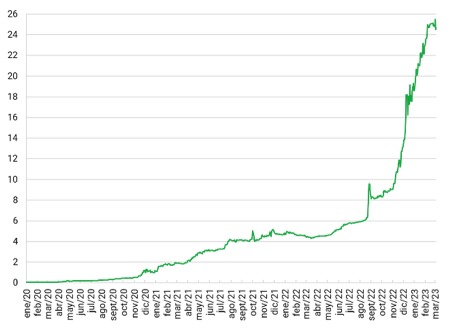
La variación del tipo de cambio de mercado en el primer trimestre 2023 con respecto al cierre de 2022 fue de 33%. Los incrementos más significativos en el tipo de cambio paralelo se experimentaron en las primeras tres semanas de enero, como consecuencia de la inestabilidad cambiaria heredada de los últimos meses del año anterior. El tipo de cambio de cierre de marzo no reportó variación con respecto a febrero y se ubicó en 24,75 USD/Bs. Las intervenciones cambiarias fueron acertadas durante este periodo para abastecer la demanda de divisas, sin embargo, la capacidad que tiene el BCV para sostener estos mecanismos reguladores del tipo de cambio son escasos en el tiempo.
Gráfico N°7: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday.
8. Tipo de Cambio oficial
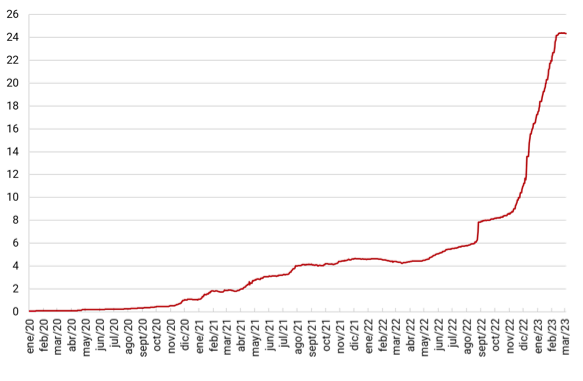
El tipo de cambio oficial en marzo reflejó una variación de 0,5% en comparación al cierre de febrero y se ubicó en 24,50 USD/Bs. Mientras que en el comparativo con respecto al cierre de 2022 podemos evidenciar un incremento de 42%. Estos resultados nos muestran un mayor crecimiento en la tasa cambiaria oficial publicada por el BCV en comparación con el tipo de cambio de mercado. A partir de febrero, se intensificaron las intervenciones cambiarias con ofertas superiores a los USD 100 millones y esto contribuyó a una mayor estabilidad, por otro lado, las mini depreciaciones sucesivas del tipo de cambio permitieron mantener unas brechas cambiarias bastante bajas.
Gráfico N°8: Tipo de cambio oficial (Bs/$)
Fuente: BCV
9. Las Brechas del tipo de cambio
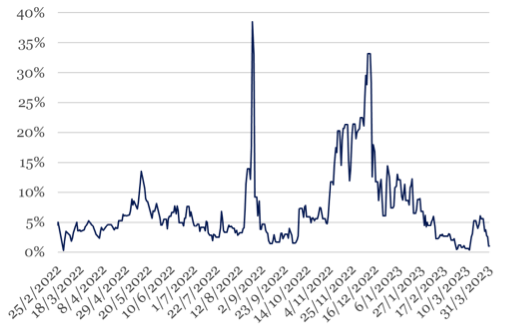
El diferencial entre el tipo de cambio oficial y de mercado se mantuvo por debajo del 10% durante todo el primer trimestre del año. El promedio de las brechas cambiarias en el trim I-2023 fue de 5%, mientras que, para el mes de marzo este indicador estuvo cercano al 3%, siendo uno de los promedios más bajos entre el paralelo y oficial en los últimos meses. La importancia de mantener unas brechas cambiarias en su mínimo posible radica en que los agentes económicos y los comerciantes no tienen preferencia entre un tipo de cambio y otro y terminan por utilizar el tipo de cambio de oficial. En el caso contrario, cuando las brechas son muy amplias, los comerciantes sienten la necesidad de utilizar como referencia el tipo de cambio paralelo, porque utilizar el oficial implicaría asumir una perdida cambiaria considerable.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: Albusdata.
10. Reservas internacionales
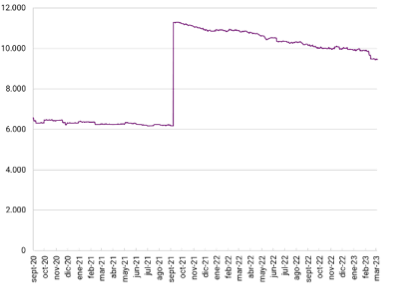
En el primer trimestre de 2023, las reservas se posicionaron en USD 9.599 millones. Comparado con el nivel de reservas internacionales de diciembre de 2022, se tiene que, hubo una disminución de -3% que en términos absolutos son USD – 325 millones. En febrero cuando se comenzaron a intensificar las intervenciones cambiarias por parte del BCV, las reservas tuvieron una disminución de USD -420 millones, sin embargo, marzo tuvo saldo positivo y se pudieron recuperar USD 139 millones aproximadamente.
De acuerdo al balance monetario presentado por el BCV del mes de febrero, los Derechos Especiales de Giros (DEG) conforman el 50% del total de reservas internacionales, mientras que el oro monetario representa el 37%. El efectivo en moneda extranjera y los depósitos a la vista en bancos del exterior acumulan el 9% de las reservas y el resto se ubican en posiciones dentro del Fondo Monetario Internacional (FMI) y el Fondo Latinoamericano de Reserva.
Es importante mencionar que el registro de los DEG que se asientan en las cuentas de balance en favor del BCV no han sido entregados formalmente a la máxima autoridad económica del país, esto se debe a que las instituciones internacionales no tienen claridad con respecto a la legitimidad gubernamental de Venezuela.
Nota: la información suministrada por el BCV sobre los balances monetarios no ha sido actualizada para el cierre de marzo, lo que dificulta el análisis comparativo referente a las variaciones de los componentes que conforman las reservas.
Gráfico N°10: Reservas internacionales (millones de US$)
Fuente:BCV.
11. Liquidez y base monetaria
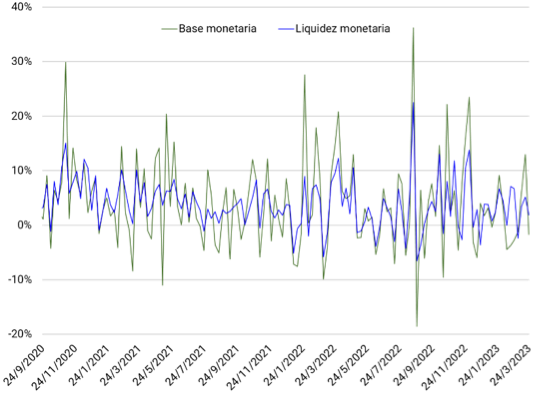
Marzo inició con una reducción de base y liquidez en la primera semana de -1,2% y -2,4% respectivamente. La creación de dinero primario venía cumpliendo 3 semanas consecutivas de variaciones negativas. En la segunda y tercera semana, la base se incrementó de manera significativa en 6% y 13%, mientras que la liquidez monetaria aumentó 4% y 5% en el mismo período. Al cierre de mes, la base se redujo en -2% y la creación de dinero bancario aumentó 2%. En términos nominales, la base se ubicó en Bs 17.243 millones y la liquidez alcanzó los Bs 27.937 millones. El peso que posee la base monetaria dentro de la liquidez es de 62%.
En el análisis interanual de los agregados monetarios tenemos que, la base monetaria en la última semana de marzo tuvo una variación de 438% con respecto al mismo periodo en 2022 y la liquidez alcanzó el 399% de incremento.
Gráfico N°11: Variación semanal de la liquidez y base monetaria
Fuente: BCV.
12. Razón entre efectivo y liquidez monetaria
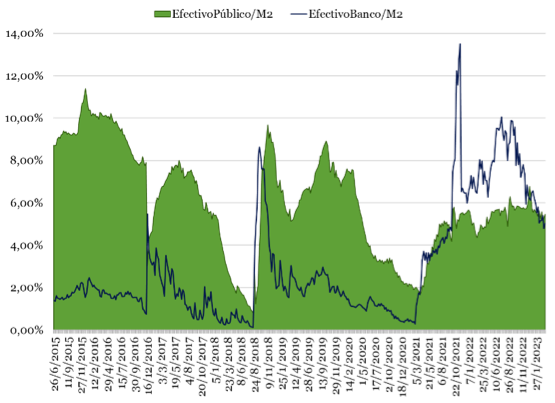
La razón de efectivo en poder del público con respecto a la liquidez durante el trim I- 2023, estuvo en promedio cercano a los 5,50%, mientras que su porcentaje de cierre de mes fue de 5,47%. En el caso de los bolívares en efectivo en manos del sector bancario, durante el primer trimestre del año, el promedio fue de 5,60% y el cierre de marzo 5,03%. En general existe mayor cantidad de dinero en efectivo en los bancos que en poder de los agentes económicos. Esto se debe principalmente a que la demanda de dinero en efectivo por parte del público sigue disminuyendo considerablemente. Las transacciones comerciales en la cotidianeidad del venezolano se realizan a través de puntos de ventas, pagos móvil interbancarios, operaciones por aplicaciones y web, o directamente en efectivo, pero en monedas extranjeras.
Gráfico N°12: Razón entre efectivo y liquidez monetaria
Fuente: BCV.
13. Razón entre base monetaria y reservas internacionales
La relación entre base monetaria y reservas internacionales al cierre de 2022 se posicionó en 8%. Transcurrido el primer trimestre de 2023, este indicador se ubicó en un promedio de 7%. La base monetaria llevada a dólares ha disminuido significativamente por el aumento progresivo del tipo de cambio. Por su parte, las reservas internacionales han decrecido también sistemáticamente, pero a un menor ritmo que la base.
Gráfico N°13: Razón entre base monetaria y reservas internacionales
Fuente: BCV.
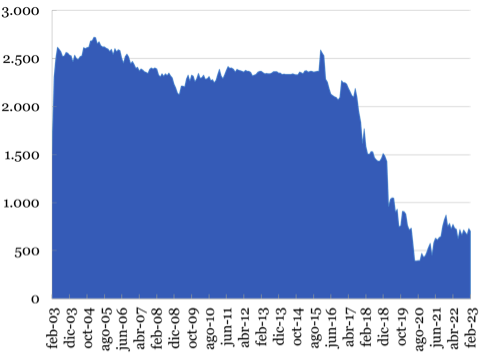
14. Producción petrolera venezolana (mbd)
Basado en el informe mensual del mercado petrolero realizado por la Organización de Países Exportadores de Petróleo (OPEP), Venezuela tuvo una producción promedio durante el mes de febrero de 704 mil barriles diarios (mbd) según la información suministrada por Petróleos de Venezuela SA (PDVSA). Las estimaciones por otras fuentes secundarias se ubican en 700 mbd. La variación de la producción mensual en febrero tuvo un saldo negativo de -4%, que se traducen en -28 mbd. Los avances que se tuvieron en materia de sanciones al finalizar el 2022 contribuyeron a un mejor escenario para el sector petrolero venezolano, sin embargo, PDVSA no tiene la capacidad para aumentar los niveles de producción sin inversiones de origen extranjero. Chevron logró incrementar su producción diaria en el territorio nacional, pero ha informado que no tiene interés en continuar aumentando de forma significativa la cantidad de barriles diarios.
Para que Venezuela retome una posición competitiva dentro del mercado energético, requiere grandes inversiones en materia de tecnología, infraestructura y en la recuperación de taladros y plataformas de perforación de nuevos pozos petroleros que permitan un aumento en la cantidad de producción diaria.
Gráfico N°14: Producción petrolera (mbd)
Fuente: OPEP.
15. Cesta petrolera venezolana, WTI y merey
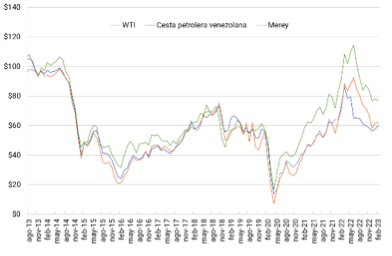
Los precios del petróleo según el informe mensual del mercado de la OPEP, han reportado un descenso en la mayoría de las cotizaciones referenciales del mundo. El Merey es la cotización que actúa como referencia para el crudo venezolano y tuvo un precio promedio durante el mes de febrero de 61,95 USD/barril. De acuerdo a nuestras estimaciones, la Cesta Petrolera Venezolana (CPV) se cotizó en 60 USD/barril aproximadamente. En el caso del West Texas Intermediate (WTI) tuvo un precio promedio en febrero de 76,81 USD/barril y al cierre de marzo se ubicó en 75,67 USD/barril.
La OPEP ha planteado realizar recortes en los niveles de producción de aproximadamente 1,16 millones de barriles diarios. El objetivo es impulsar los precios y estabilizarlos a un nivel que permita la maximización de beneficios de los participantes de la organización. Venezuela no podrá beneficiarse en mayor medida de estas estrategias del mercado internacional energético ya que la cantidad de producción actual de nuestra industria no tiene capacidad para crecer y vender más cantidad de barriles a precios altos.
Gráfico N°15: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y merey
Fuente: OPEP, EIE y Albusdata.