Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 23 de abril de 2024
1. Variación trimestral del PIB
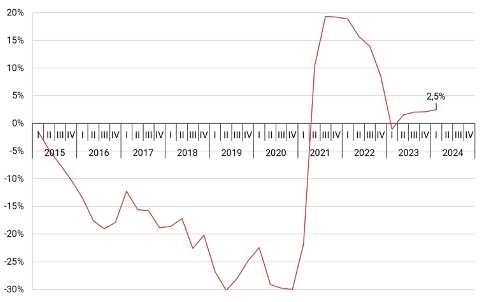
Al cierre del año 2023, se evidenció con mayor claridad la desaceleración en la actividad económica. Los últimos tres meses del año son estacionales y normalmente muestran un incremento en el consumo por las fechas festivas, y en las cuales las familias cuentan con un mayor ingreso disponible, impulsando la demanda agregada. Sin embargo, en este último trimestre de 2023, hubo un crecimiento del consumo muy pequeño si lo comparamos con el mismo periodo en 2021 y 2022.
De acuerdo con nuestras estimaciones, el Producto Interno Bruto (PIB) al primer trimestre del año 2024, tuvo un crecimiento interanual de 2,5% (con respecto al mismo periodo en 2023). Es importante recordar que el primer trimestre del año 2023, tuvo un comportamiento recesivo, es decir, los niveles de producción y consumo fueron inferiores al año anterior. Así, aunque el crecimiento reportado para este primer trimestre de 2024 pareciera significativo, realmente es muy bajo, tomando en cuenta que la base de comparación es muy pequeña. Este bajo crecimiento estuvo impulsado por una mayor producción petrolera y de exportación, adicionalmente la estabilidad de precios y de tasas de cambio han jugado un rol favorable para el ambiente económico y a través de ello, se pudo recuperar, mínimamente, el consumo. Sin embargo, uno de los principales problemas que enfrenta la sociedad venezolana, es la poca capacidad de compra que tiene, los ingresos reales son muy bajos por lo tanto no se puede aumentar la demanda y las empresas no tienen incentivos para impulsar una mayor producción de bienes y servicios. Es necesario estimular el consumo a través de la recuperación de los ingresos reales de los trabajadores.
Gráfico N°1: Variación trimestral del PIB
2. Recaudación fiscal real
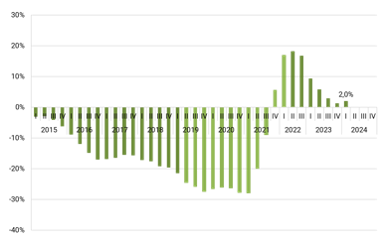
En el análisis del Producto Interno Bruto, en su estimación anualizada (la sumatoria de los últimos cuatro trimestres), podemos reportar una variación de 2%. Desde que la economía salió del periodo recesivo en 2021, este resultado ha sido la segunda variación porcentual de menor tamaño. La primera fue el último trimestre de 2023 con 1,3%, que se vio incidida por el comportamiento decreciente del primer trimestre de ese mismo año.
En los últimos trimestres, las políticas aplicadas han permitido controlar la inflación, pero sus externalidades negativas, han sido considerablemente elevadas. Las posibilidades de crecer económicamente con políticas económicas contractivas, son muy bajas. Justamente este tipo de medidas están diseñadas para regular o imponer barreras a la actividad económica en momentos en los que la dinámica comercial y productiva es tan elevada que comienza a generar problemas. Para nuestro escenario actual son necesarias políticas monetarias y fiscales que estimulen el aumento del consumo y la producción nacional.
Gráfico N°2: Variación anualizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata.
3. Variación de los principales componentes de la demanda agregada
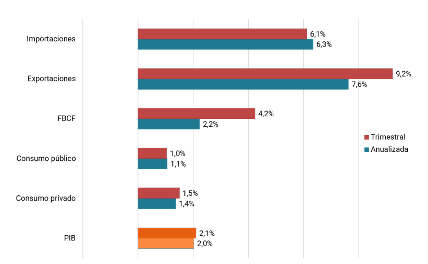
La demanda agregada está constituida por distintos componentes que durante el trimestre I-2024 reflejaron variaciones positivas, pero de valores considerablemente bajos. Al cierre de este periodo tenemos que, el gasto en consumo final privado tuvo un crecimiento de 2,2% comparado con el mismo periodo en 2023, mientras que el gasto proveniente del gobierno reflejó una variación de 2%. La Formación Bruta de Capital Fijo (FBKF) tuvo un crecimiento de 2,9%. Este crecimiento, que pudiera parecer significativo, esconde que el mismo periodo del año anterior, tuvo niveles de decrecimientos sustantivos en las inversiones. La actividad económica con el resto del mundo reportó un crecimiento en las exportaciones de bienes y servicios de 9,4%, mientras que las importaciones durante este trimestre se incrementaron en 9,7%.
En el estudio de la demanda agregada anualizada (la sumatoria de los últimos cuatro trimestres) podemos considerar que, dentro de la economía interna el componente con mayor crecimiento fue la Formación Bruta de Capital Fijo (FBKF) con 2,2%. Seguido por el consumo proveniente del sector privado con 1,4%, mientras que el consumo público acumulado de los 4 trimestres reflejó un aumento de 1,1%. En relación al sector externo, las exportaciones acumuladas crecieron en 7,6%, mientras que las importaciones aumentaron en 6,3%. Como hemos mencionado previamente, es necesario impulsar un mayor consumo a través de financiamiento y crear unas mejores condiciones económicas para poder aumentar los ingresos y el poder adquisitivo de las familias venezolanas.
Gráfico N°3: Variación de los principales componentes del PIB Real al primer trimestre de 2024
Fuente: Albusdata
4. PIB petrolero PIB no petrolero
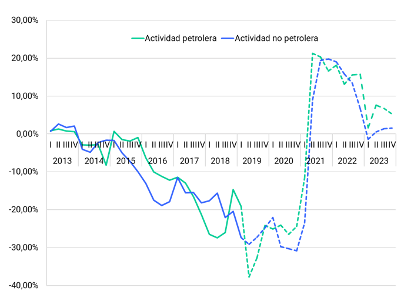
La variación interanual del PIB petrolero en el trimestre I-2024 fue de 5,1%. El PIB petrolero continúa reportando resultados favorables, pero que vienen impulsados de la mano de un mayor crecimiento en la producción de Chevron (EEUU). Por otro lado, han mejorado las condiciones de comercialización del petróleo venezolano luego de la flexibilización temporal de las sanciones. Sin embargo, la situación de infraestructura de PDVSA es desfavorable, es decir, se tienen limitaciones bien marcadas producto del deterioro de las instalaciones, de las vías de transporte y comunicación. Es por ello que no se esperan aumentos significativos en la cantidad producida de barriles diarios. En el caso, el PIB no petrolero tuvo un crecimiento de 2%. Siendo esta variación una de las más bajas comparadas a los resultados obtenidos en periodos anteriores.
Gráfico N°4: Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata.
5. Inflación mensual (inflaciometro)
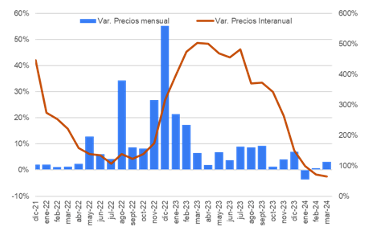
La variación de los precios en el mes de marzo fue de 3,1%. Se cumplen 13 meses consecutivos en el que se reporta un nivel de inflación de tan sólo un dígito. A pesar de que la inflación se ha mantenido en un comportamiento relativamente estable, aún no ha parado de crecer. Esto tiene un alto grado de afectación en el poco nivel de consumo que tienen las familias venezolanas. La ciudad que tuvo el mayor incremento de precios durante este mes de marzo fue Valencia con 5,6%, seguido por Maracaibo con 3,1% y finalmente, Caracas con 1,50%.
Los bienes y servicios con mayor variación de precios en nuestra moneda local fueron: los servicios de restaurantes con 7,9%, seguido por los servicios en general con 5,6%, mientras que en la tercera posición se ubicó los servicios de transporte con 3,7%. Los alimentos tuvieron un incremento en los precios de 2,3%. Por su parte, los bienes de perfumería y cuidado personal tuvieron un comportamiento contrario y sus precios disminuyeron en poco menos del -1%. En el caso de recreación y esparcimiento, también reflejaron una disminución en los precios de -2,2%.
La inflación interanual de los precios en bolívares se ubica en 65,1%, mientras que la inflación acumulada del primer trimestre de 2024 es menor al 1%. En el caso de la variación de precios en dólares de marzo, tuvimos un incremento de 1,9%. Por su parte, la variación interanual de los precios en dólares se ubicó en 10,3%
Gráfico N°5: Inflación mensual
Fuente: CEDICE
6. Recaudación fiscal real
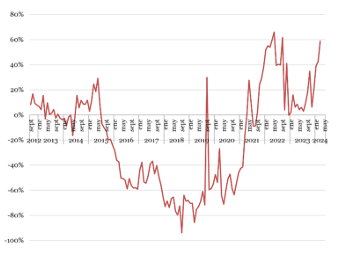
Al cierre del primer trimestre de 2024, la recaudación fiscal real presentó una variación interanual de 58,8%. Marzo de 2024 se convirtió en el mes con mayor variación interanual en recaudación desde septiembre de 2022. Estos resultados muestran que la recaudación real sigue creciendo de manera importante. En esta oportunidad se vio influenciada por ser un mes estacional en materia fiscal. Normalmente el mes de marzo es la fecha límite para el pago del Impuesto Sobre la Renta (ISLR). Evidentemente, el componente de mayor aporte al crecimiento interanual de la recaudación fiscal, fue el ISLR con 137,9%, seguido por la renta aduanera con 74%. Por su parte, el Impuesto de Valor Agregado (IVA) aumentó en 20% y finalmente, las otras rentas internas presentaron un retroceso de -12,7% con respecto a lo recaudado en marzo del año anterior.
Gráfico N°6: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata
7. Recaudación fiscal equivalente a dólares
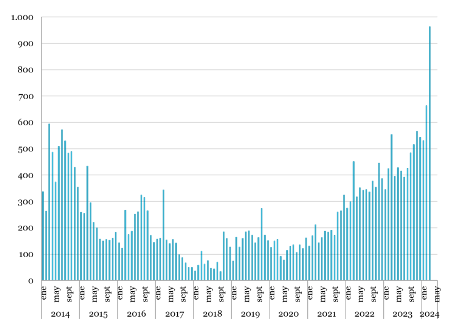
La recaudación fiscal acumulada en el primer trimestre de 2024, estimada en dólares estadounidenses es de US$ 2.157 millones. Esta cifra representa un crecimiento de 63% de la recaudación con respecto al mismo periodo en 2023. En marzo de 2024 se reportó una recaudación de US$ 963 millones, este resultado representa la mayor recaudación fiscal reportada en un mes, desde marzo de 2013, la cual fue US$ 1.196 millones.
En el análisis de los aportes de cada componente tenemos que el Impuesto sobre la Renta (ISLR) ingresó al total un monto de US$ 484 millones, seguido por el Impuesto de Valor Agregado (IVA) con 264 US$ millones. En el caso de la renta aduanera incorporó un monto de US$ 110 millones al total acumulado y finalmente, el componente de menor aporte fue otras rentas internas con US$ 105 millones.
Gráfico N°7: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata
8. Tipo de Cambio de mercado
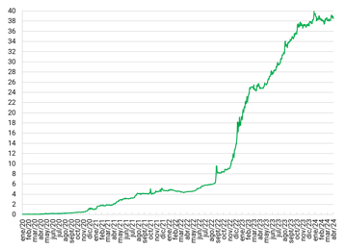
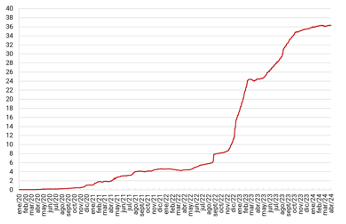
La variación del tipo de cambio de mercado en este primer trimestre de 2024, con respecto al cierre del año 2023 es de -1,4%. Es decir, la tasa de cambio de mercado disminuyó con respecto a la última cotización de 2023, la cual fue Bs/US$ 39,35. Actualmente, el precio del dólar en el mercado se ubica en Bs/US$ 38,75, esta cifra representa una variación mensual de 1,3%. Estos datos reflejan la estabilidad cambiaria que se tiene actualmente en la economía del país. En el primer trimestre de 2023 ya la tasa de cambio de mercado (con respecto al cierre de 2022), había aumentado en un 42%, mientras que actualmente el precio del dólar ha disminuido.
Gráfico N°8: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
9. Tipo de Cambio oficial
El tipo de cambio oficial que sirve como referencia para las operaciones comerciales y financieras en el país, tuvo un crecimiento en el primer trimestre de 2024 de 1,1% con respecto al cierre del año anterior y se ubicó en Bs/US$ 36,33. Podemos decir que la tasa de cambio oficial ha reportado un crecimiento en términos porcentuales, superior al comportamiento que viene mostrando la tasa de cambio de mercado. Actualmente, la política cambiaria en materia de participación del Banco Central de Venezuela (BCV) en el mercado de divisas ha sido efectiva y ha contribuido a contener el avance de las tasas de cambio. En lo que va de año, el BCV ha intervenido en 17 oportunidades en el mercado de divisas ofertando dólares y euros.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: BCV
10. Las Brechas del tipo de cambio
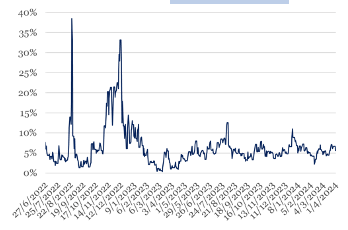
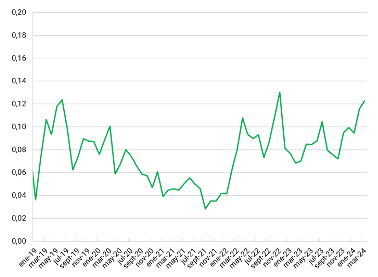
La diferencia entre el tipo de cambio oficial y de mercado nos sirve como indicador para evaluar las preferencias de los agentes económicos entre el uso de una tasa u otra. Cuando las brechas cambiarias son reducidas, las familias venezolanas sienten indiferencia ante el uso de cualquiera de los dos tipos de cambio. En el caso contrario, cuando la brecha es muy alta, las preferencias se orientan a la cotización de mayor precio. El promedio de las brechas durante el primer trimestre de 2024 fue de 6%. La brecha más elevada registrada durante el mes de marzo, fue de 7%. Es importante hacer seguimiento a este indicador, ya que las expectativas y la incertidumbre asociadas al mercado cambiario dependen de la información que nos suministre el diferencial cambiario.
Gráfico N°10: Brechas cambiarias
Fuente: Albusdata
11. Reservas internacionales
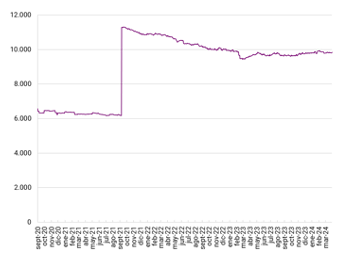
Las reservas internacionales al cierre de los primeros tres meses de 2024 se posicionaron en US$ 9.803 millones. Comparados con el nivel de reservas de diciembre de 2023, podemos observar una pequeña disminución en términos absolutos de US$ 13 millones. Hasta el mes de enero se habían cumplido cuatro meses consecutivos con variaciones positivas. Sin embargo, en el mes de febrero se registró una fuerte caída en las reservas de US$ 123 millones. En marzo solo se pudo aumentar US$ 12 millones con respecto al saldo final de febrero. Las razones por las que disminuyen las reservas internacionales vienen explicadas por el uso de estos recursos financieros como fuente de intervenciones en el mercado cambiario. Sumado a ello, la variación de la cotización del oro monetario y el aumento o disminución de la tasa de cambio de los Derechos Especiales de Giro (DEG) pueden contribuir en una a la caída de las reservas internacionales.
De acuerdo al reporte del balance monetario del BCV del mes de febrero (el último publicado), los Derechos Especiales de Giro (DEG) conforman el 47% del total de reservas, seguido por el oro monetario con 39%. El efectivo y depósitos a la vista en moneda extranjera solo representa el 9% del total y el resto se encuentra en posiciones dentro del Fondo Monetario Internacional y el Fondo Latinoamericano de Reserva. Es importante recordar, que los DEG`s continúan en poder del FMI y no han sido liquidados al BCV, por temas relacionados a la legitimidad gubernamental de nuestro país.
Gráfico N°11: Reservas internacionales (millones de US$)
Fuente: BCV
12. Liquidez y base monetaria
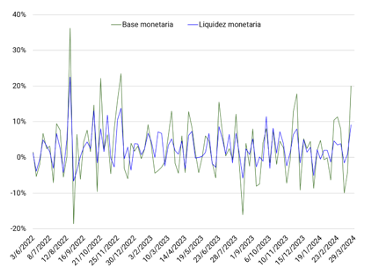
Marzo comenzó con una expansión de la base monetaria de 7,9% y estuvo acompañada por un crecimiento de la liquidez de 3,8%. En la segunda y tercera semana, los agregados monetarios reportaron disminuciones significativas. La base monetaria se redujo en un 10% en la segunda semana y un 4,2% en la tercera, mientras que la liquidez monetaria disminuyó en 1,5% la segunda semana y registró un aumento menor al 1% en la tercera. En la última semana de marzo, se registró el incremento de la base monetaria más elevado desde diciembre de 2022 con 20%, mientras que la liquidez también registró una variación positiva de 9%.
Al cierre de este primer trimestre de 2024, la base monetaria reporta una variación interanual de 153%, mientras que la liquidez monetaria ha presentado un crecimiento interanual de 203%. Actualmente, la base monetaria tiene un peso dentro de la liquidez del 52%.
Gráfico N°12: Variación semanal de la liquidez y base monetaria
Fuente: BCV
13. Razón entre base monetaria y reservas internacionales
La relación entre la base monetaria y las reservas al cierre del primer trimestre de 2024 se posicionó en 12%. Desde octubre de 2023, hubo un cambio de tendencia, progresivamente la razón entre la base monetaria y las reservas internacionales comenzó a incrementarse. Esto se debe a que las reservas internacionales se han mantenido a un nivel relativamente estable y la base monetaria ha tenido etapas de crecimiento, pero de manera controlada. Actualmente, la base monetaria llevada a dólares debe ubicarse cercano a los US$ 1.200 millones, mientras que las reservas internacionales se ubican en US$ 9.803 millones. El promedio de la razón entre la base monetaria y las reservas internacionales durante estos primeros tres meses del año es de 11%.
Gráfico N°13: Razón entre base monetaria y reservas internacionales
Fuente: BCV
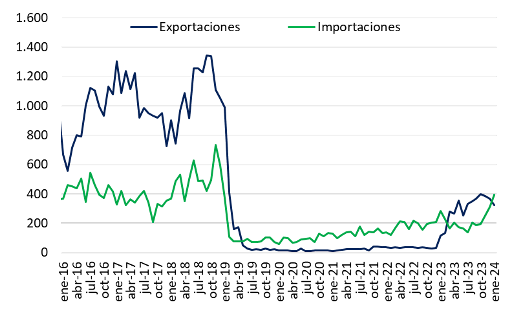
14. Exportaciones e importaciones a EEUU
De acuerdo a los registros del U.S Census Bureau (sitio web oficial del Gobierno de los Estados Unidos), Venezuela en 2023, reportó un Superávit Comercial con los Estados Unidos. Basado en las estadísticas, nuestro país tuvo un saldo a favor de US$ 1.092 millones. Sin embargo, en enero de 2024 volvimos a reportar un déficit comercial de US$ 70 millones. En el mes de enero, las exportaciones con destino a los Estados Unidos alcanzaron los US$ 323 millones, mientras que los bienes y servicios provenientes de EEUU que importamos, totalizaron un saldo de US$ 393 millones.
Gráfico N°14: Exportaciones e Importaciones a EEUU
Fuente: US Census Bureau.
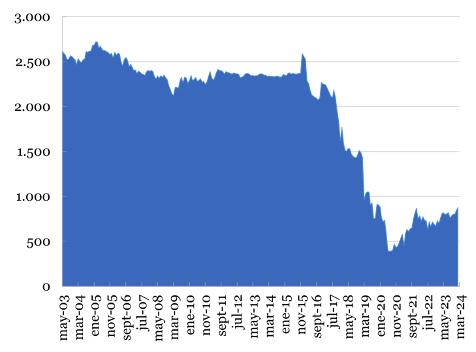
15. Producción petrolera venezolana (mbd)
De acuerdo al informe mensual de mercado petrolero elaborado por la Organización de Países Exportadores de Petróleo (OPEP), Venezuela reportó una producción promedio en el mes de febrero de 877.000 barriles diarios, según información por comunicación directa con Petróleos de Venezuela (PDVSA). Por su parte, el reporte por fuentes secundarias arroja que Venezuela produjo aproximadamente 820.000 barriles diarios en promedio. La variación mensual con respecto a enero es de 4%, que en términos absolutos se traducen en 36.000 barriles diarios adicionales. Los niveles de producción alcanzados en el mes de febrero, fueron los más altos desde enero del 2020 (882.000 barriles diarios promedio). Si comparamos la producción actual con el cierre de 2023, podemos identificar un crecimiento de 9% que en cantidades nominales son 75.000 barriles adicionales. Estos niveles de producción son impulsados fundamentalmente por las empresas mixtas asociadas a Chevron.
Recientemente se informó que Chevron comenzó a perforar un nuevo pozo petrolero en el campo Petroindependencia en la Faja Petrolífera del Orinoco, esto quiere decir que en los próximos meses se puede evidenciar un crecimiento de mayor relevancia en los niveles de producción diarios. Según información de PDVSA esta nueva perforación en conjunto con el desarrollo de un segundo pozo en julio, podría generar unos 400.000 barriles diarios adicionales a plena capacidad.
Gráfico N°15: Producción petrolera (mbd)
Fuente: OPEP
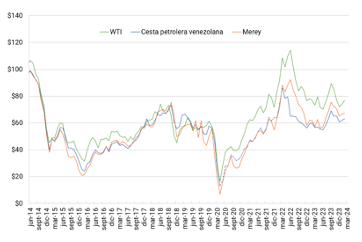
16. Cesta petrolera venezolana, WTI y merey
Los precios del petróleo de acuerdo al informe de mercado de la OPEP, mostraron una caída en las cotizaciones internacionales. El West Texas Intermediate (WTI) registró un precio promedio en febrero de US$/Barril 76,89, esta cotización representa una variación positiva mensual de 4% con respecto al precio del mes anterior. Actualmente el WTI se ubica cercano a los US$/Barril 85,00. Por su parte, el crudo Brent presentó una cotización promedio en febrero de US$/Barril 81,72 y actualmente se cotiza alrededor de los US$/Barril 89,00. Nuestra referencia venezolana, el Merey tiene un precio muy bajo comparado con las cotizaciones internacionales, en febrero, su precio promedio fue de US$/Barril 67,27 y tuvo una variación positiva mensual en el precio de 1%. La brecha de precios entre las cotizaciones internacionales y el petróleo venezolano es de aproximadamente US$/barril 12,00 de diferencia. De acuerdo a nuestras estimaciones, la Cesta Petrolera Venezolana (CPV) debe tener una cotización cercana a los US$/Barril 63,25.
Gráfico N°16: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y merey
Fuente: EP, EIE y Albusdata.