Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 16 de octubre de 2023
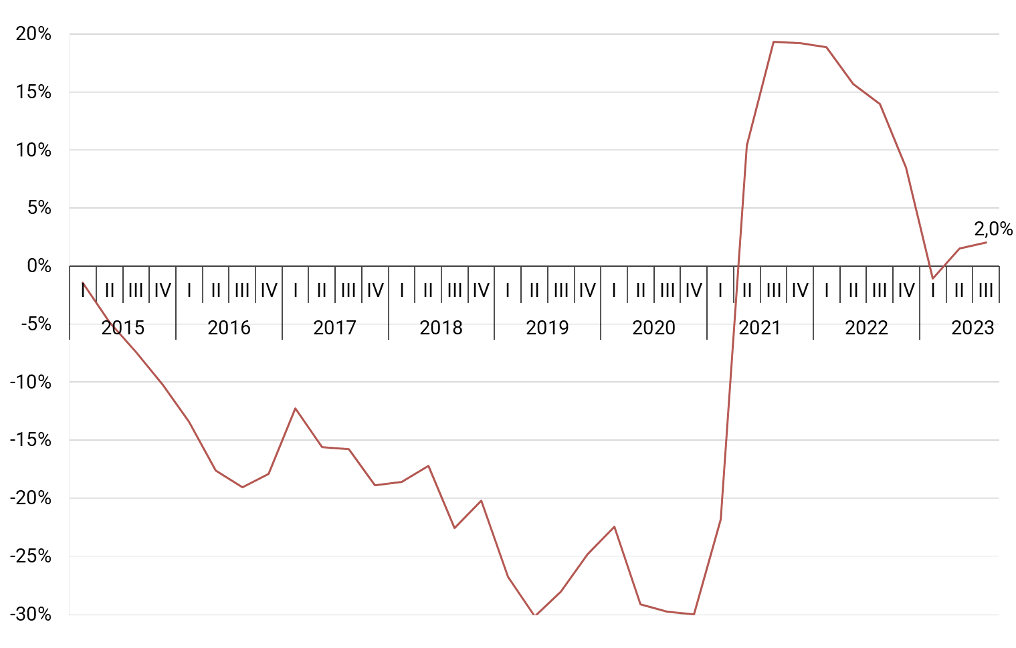
1. Variación trimestral del PIB
Desde agosto de 2022, la dinámica económica comenzó a perder ritmo, la volatilidad cambiaria y los altos niveles de precios, sumado a la poca capacidad adquisitiva de las familias venezolanas, comenzaron a desarrollar expectativas negativas e incertidumbre que incidieron de forma directa en el crecimiento económico. En el primer semestre de 2023, las señales de desaceleración y estancamiento económico comenzaron a ser más evidentes, teniendo un primer trimestre del año con variación negativa, seguido por un crecimiento modesto en el segundo trimestre. Al cierre del trimestre III-2023 podemos considerar un crecimiento también modesto de 2% con respecto al mismo periodo, el año anterior. Recordemos que el trim III-2022 fue el periodo en el que se desarrolló el punto de inflexión en la economía, donde se manifestó el comienzo de la desaceleración económica. Estas cifras representan, los niveles de crecimiento de menor variación desde que la economía salió de recesión en 2021.
En términos generales, seguimos esperando que nuestro sector principal, la industria petrolera impulse el crecimiento económico. Sin embargo, las instalaciones y las vías de comunicación del sector petrolero se encuentran tan deterioradas, que Petróleos de Venezuela SA (PDVSA) ya no tiene la capacidad de actuar como motor económico del país, como en años anteriores. Se requieren políticas económicas por parte del Ejecutivo y el Banco Central de Venezuela (BCV) que se adapten a las necesidades actuales.
Gráfico N°1: Variación Trimestral del PIB
2. Variación anualizada del PIB
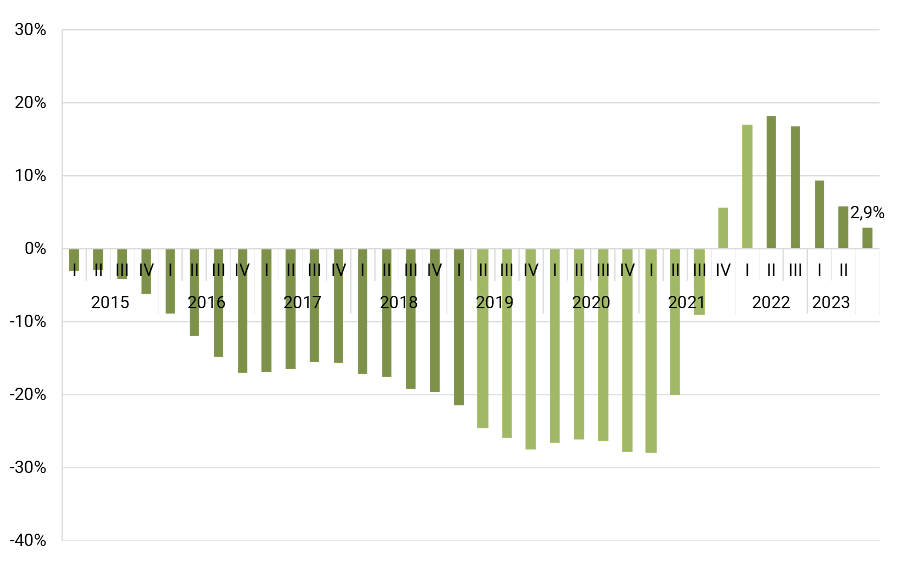
En el análisis del Producto Interno Bruto, pero en su estimación anualizada (la sumatoria de los últimos cuatro trimestres), podemos reportar una variación de 2,9%. Estos resultados, son la variación porcentual en términos de estimación anualizada de menor crecimiento en los últimos periodos. Las políticas aplicadas para controlar la inflación y el crecimiento de las tasas cambiarias han sido negativas para el buen desenvolvimiento de la economía. Uno de los instrumentos aplicados por el BCV como política monetaria, ha sido mantener elevado el encaje legal para reducir la liquidez en el mercado monetario. Los efectos colaterales de la aplicación de este instrumento, es la poca capacidad de maniobra que tienen los bancos para otorgar créditos que impulsen las inversiones y alienten el consumo por financiamiento.
Gráfico N°2: Variación analizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata
3. Variación de los principales componentes de la demanda agregada
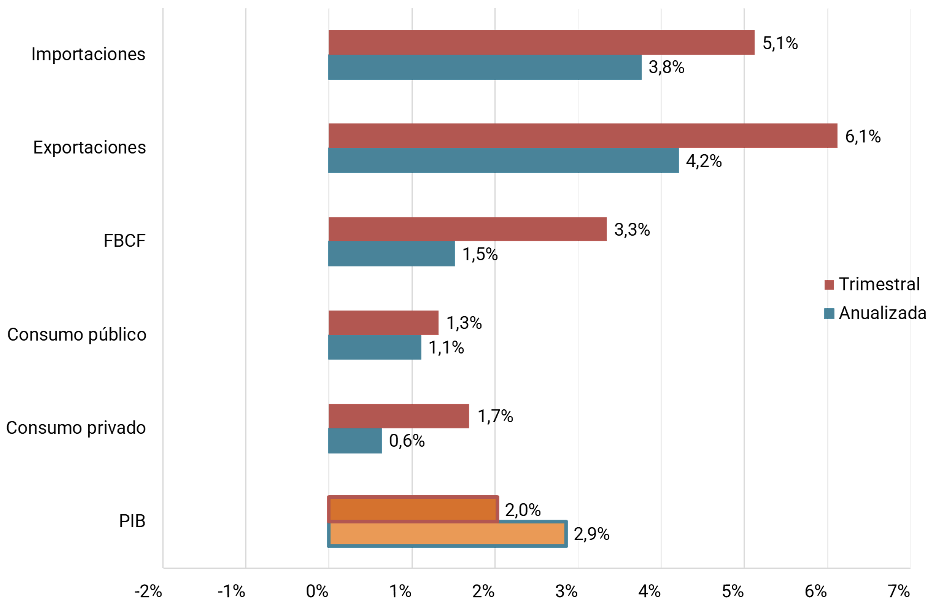
La demanda agregada está constituida por distintos componentes que, durante el trimestre III-2023 reflejaron variaciones positivas, pero con dimensiones de tamaño considerablemente reducidas. Al cierre de este periodo tenemos que, el gasto en consumo final privado tuvo un crecimiento de 1,7%, mientras que el gasto proveniente del gobierno reportó una variación de 1,3%. En el caso de la Formación Bruta de Capital Fijo (FBKF) hubo un incremento de 3,3%. A pesar de parecer un crecimiento significativo, recordemos que este mismo periodo en el año anterior, el decrecimiento de las inversiones fue sumamente importante, por lo que, un pequeño crecimiento pareciera ser mucho mayor. Con respecto al comercio internacional, los bienes y servicios exportados variaron en 6% mientras que, los bienes importados reportaron un aumento de 5%.
En el estudio de la demanda agregada anualizada (la sumatoria de los últimos cuatro trimestres) podemos considerar que, dentro de la economía interna el componente con mayor crecimiento fueron las exportaciones con 4,2%, seguido por la demanda de bienes y servicios provenientes del resto del mundo con 3,8%. La Formación Bruta de Capital Fijo reflejó un crecimiento como componente de 1,5%, seguido por el gasto en consumo del sector público de 1,1%. En el caso del gasto en consumo del sector privado reportó un crecimiento modesto de 0,6%. Como hemos mencionado previamente, es necesario impulsar un mayor consumo a través de financiamiento y crear unas mejores condiciones económicas para poder aumentar los ingresos y el poder adquisitivo de las familias venezolanas.
Gráfico N°3: Variación de los principales componentes del PIB real (al tercer trimestre de 2023)
Fuente: Albusdata
4. PIB petrolero PIB no petrolero
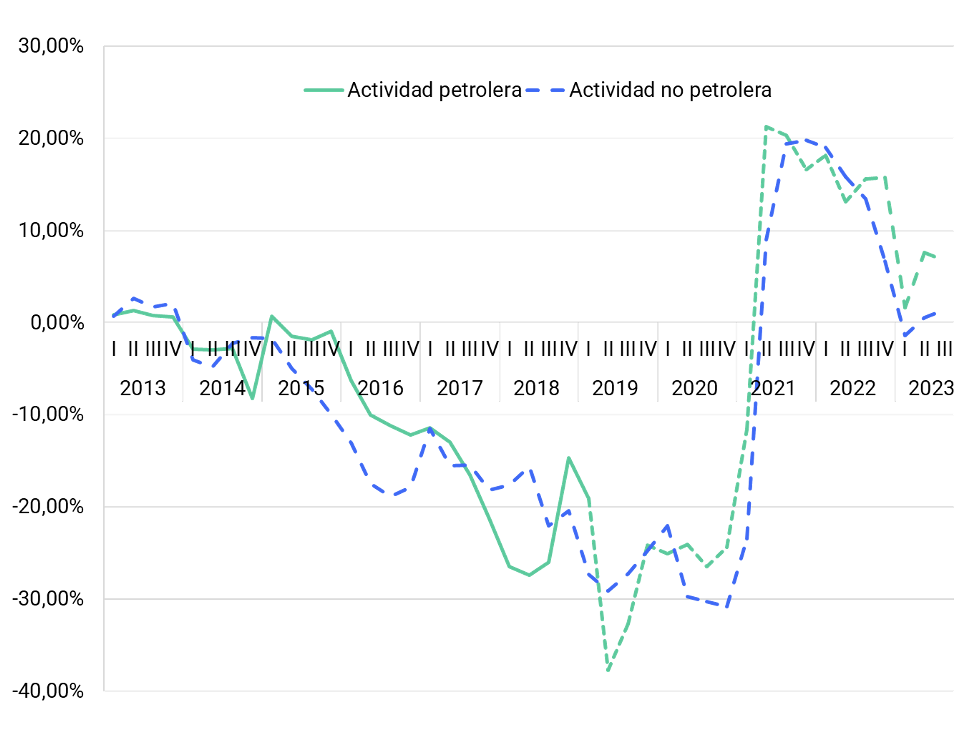
La variación interanual del PIB petrolero en el trimestre III-2023 fue de 6%. Continuamos reflejando resultados favorables pero que vienen de la mano de un mayor crecimiento en la producción de las empresas mixtas asociadas a Chevron (EEUU). Es importante mencionar que, en comparación al mismo periodo del año anterior, la empresa estadounidense ha logrado incrementar la cantidad de barriles diarios. Sin embargo, bajo las condiciones y limitaciones de infraestructura, tecnología y vías de comunicación pareciera que no habrá mayores crecimientos en los próximos meses. Por su parte, el PIB no petrolero presentó un crecimiento de 1,4%, siendo una referencia bastante baja comparada a los resultados obtenidos en periodos anteriores. Siguen manifestándose las señales de desaceleración y estancamiento económico.
Gráfico N°4: Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata.
5. Inflación mensual (inflaciometro)
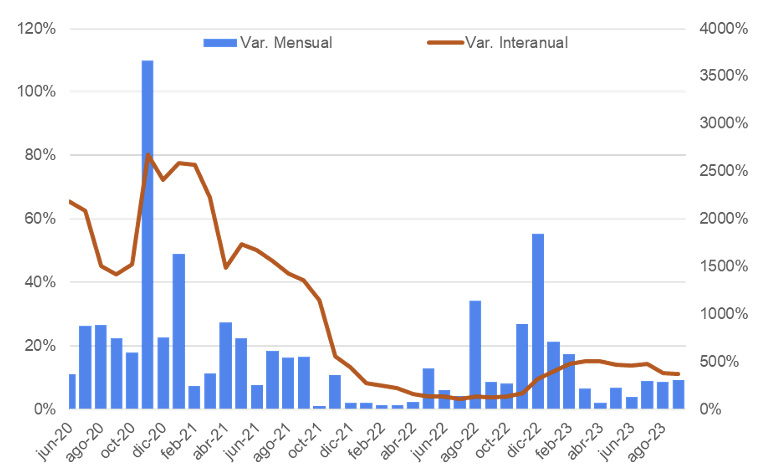
La variación de los precios en el mes de septiembre fue de 9,32%. Es el tercer mes consecutivo en el que se reporta un nivel de inflación cercano al 9%. Por otro lado, se cumplen siete meses con una variación de precios en moneda local de tan solo un dígito. La ciudad que reportó mayor incremento de precios mensual fue Caracas con 13,8%, seguido por Valencia con 6,7% y finalmente, Maracaibo con 6,1%. El aumento de los precios está estrechamente vinculado a las variaciones de las tasas de cambio tanto oficial como paralela. En el análisis de la inflación interanual podemos reportar una variación de 383%. En el caso de la variación de los precios en dólares, se estimó un incremento significativo de 3,19%.
Los bienes y servicios con mayor variación de precios en nuestra moneda local fueron: los servicios de transporte con 19,5%, seguido por los servicios en general con 13,6%. En este componente se puede destacar el aumento de los servicios de educación que se acostumbra en el mes de septiembre a ser significativo (mes estacional por inicio de clases). En tercer lugar, los bienes de cuidado personal y perfumería aumentaron en 10,4%. Los alimentos de primera necesidad reflejaron incrementos de 6,5%, mientras que los servicios de restaurantes reportaron una variación de 6,3% y finalmente, los servicios de recreación y esparcimiento fueron el componente de menor variación con 3,6%.
Gráfico N°5: Inflación mensual
Fuente: CEDICE
6. Recaudación fiscal real
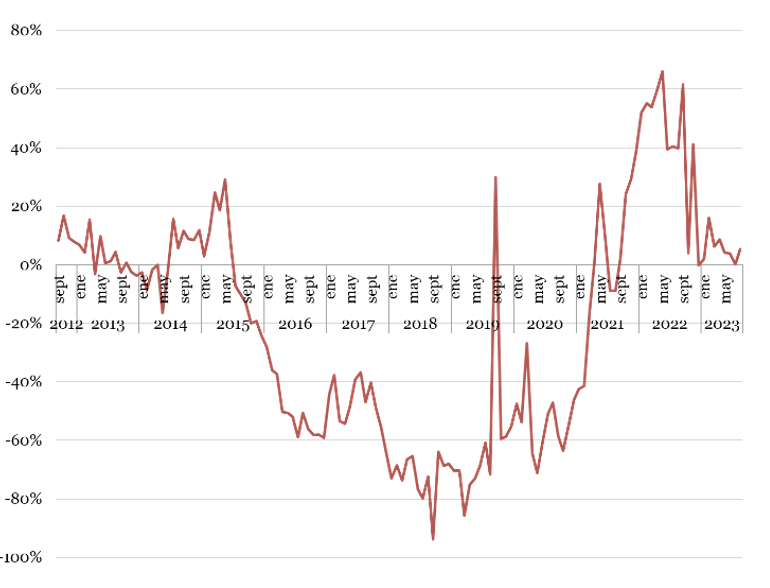
Al cierre del tercer trimestre de 2023, la recaudación fiscal real presentó una variación interanual de 13,8%. Luego de seis meses consecutivos reportando variaciones interanuales de tan solo un dígito, se tiene un repunte en la recaudación impulsado particularmente por el componente del Impuesto sobre la Renta (ISLR). A pesar de ser una variación significativa, sigue siendo pequeña si la comparamos con la variación interanual de septiembre de 2022 que fue de 61,7%.
El Impuesto sobre la Renta fue el componente que reflejó mayor crecimiento este mes con 34,8%. Esto se debe a que al cierre de trimestre III-2023 hubo cancelación de este impuesto de forma masiva por parte de personas naturales y jurídicas. En segundo lugar, se ubicó la renta aduanera con 21,3%, mientras que el Impuesto de Valor Agregado (IVA) creció en 10%. Otras rentas internas reportaron una variación menor al 1%.
Gráfico N°6: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata
7. Recaudación fiscal equivalente a dólares
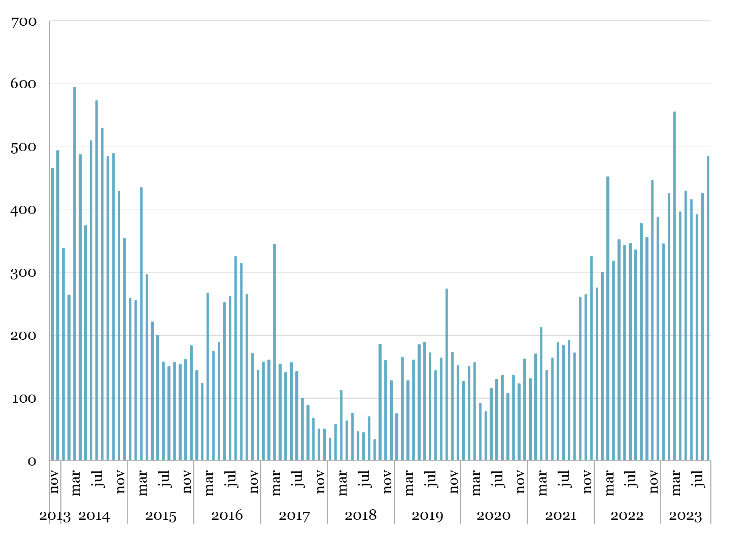
En lo que va de año, la recaudación fiscal acumulada estimada en dólares estadounidenses es de US$ 3.866 millones. En septiembre, se logró recaudar un monto de US$ 484 millones, siendo el segundo mes con mayor recaudación en lo que va de año, después del mes de marzo con US$ 554 millones. Ambos meses se caracterizaron por un crecimiento significativo en la Recaudación del Impuesto sobre la Renta.
En el análisis de los aportes de cada componente tenemos que, el Impuesto de Valor Agregado ingresó al total un monto de US$ 204 millones, seguido por otras rentas internas con US$ 101 millones. En el caso del Impuesto sobre la Renta su aporte se ubicó por los US$ 100 millones, mientras que la renta aduanera sumó al total un monto de US$ 79 millones.
Gráfico N°7: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata
8. Tipo de Cambio de mercado
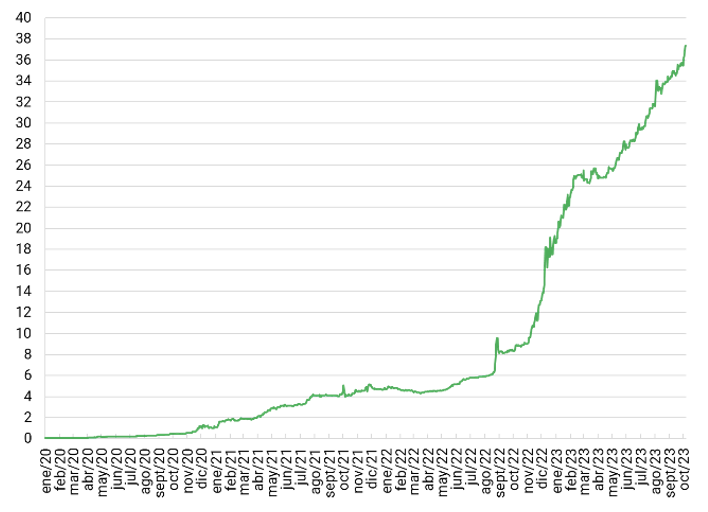
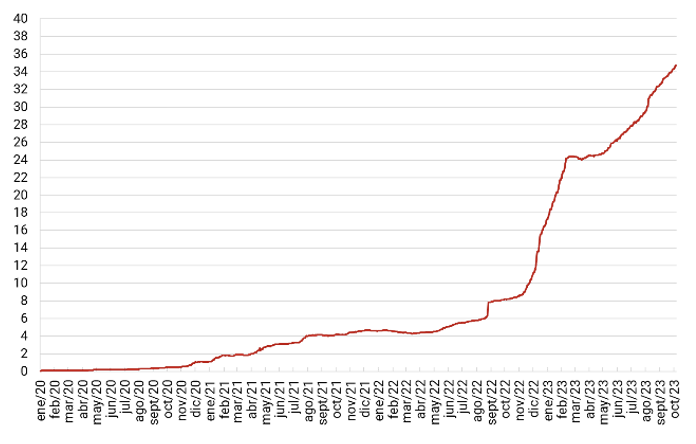
La variación del tipo de cambio de mercado en lo que va de año, con respecto al cierre de 2022 es de 91%. En el análisis interanual podemos notar que este indicador ha tenido un abismal crecimiento de 326%. Estas cifras nos reflejan la inefectividad que han tenido las políticas monetarias y cambiarias aplicadas para contener el crecimiento de las tasas de cambio. El tipo de cambio al cierre de septiembre se ubicó en Bs/US$ 37,35. Al finalizar 2022, había una tasa de mercado de Bs/US$ 18,60, es decir, transcurridos estos nueve meses, ahora se debe cancelar Bs 16,87 adicionales para comprar una unidad de dólar estadounidense. El BCV continúa interviniendo como estrategia para contener el crecimiento de las tasas de cambio. En el mes de septiembre se aplicaron cinco intervenciones cambiarias. En lo que va de octubre ya se han realizado cuatro intervenciones en el mercado de divisas.
Gráfico N°8: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
9. Tipo de Cambio oficial
El tipo de cambio oficial que sirve como referencia para las operaciones comerciales y financieras en el país, presentó una variación mensual de 6% y se ubicó al cierre de octubre en Bs/US$ 34,30. El crecimiento de la tasa oficial fue mayor que la variación de la tasa de mercado, esto se debe principalmente a las mini depreciaciones sucesivas que aplica el BCV de forma persistente a la moneda nacional. En lo que va de año este indicador ha reportado un crecimiento de 99%, es decir, se ha casi duplicado la tasa oficial en la actualidad, con respecto al precio del dólar al cierre de 2022 (Bs/US$ 17,27 tasa de cierre de año 2022). Al comparar el cierre de septiembre con el mismo periodo en 2022, tenemos que la variación es de 326%. El BCV continúa siendo el principal oferente de divisas en el mercado cambiario. Las intervenciones cambiarias son insostenibles en el tiempo de acuerdo a las condiciones que presenta nuestra economía en la actualidad.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: BCV
10. Las Brechas del tipo de cambio
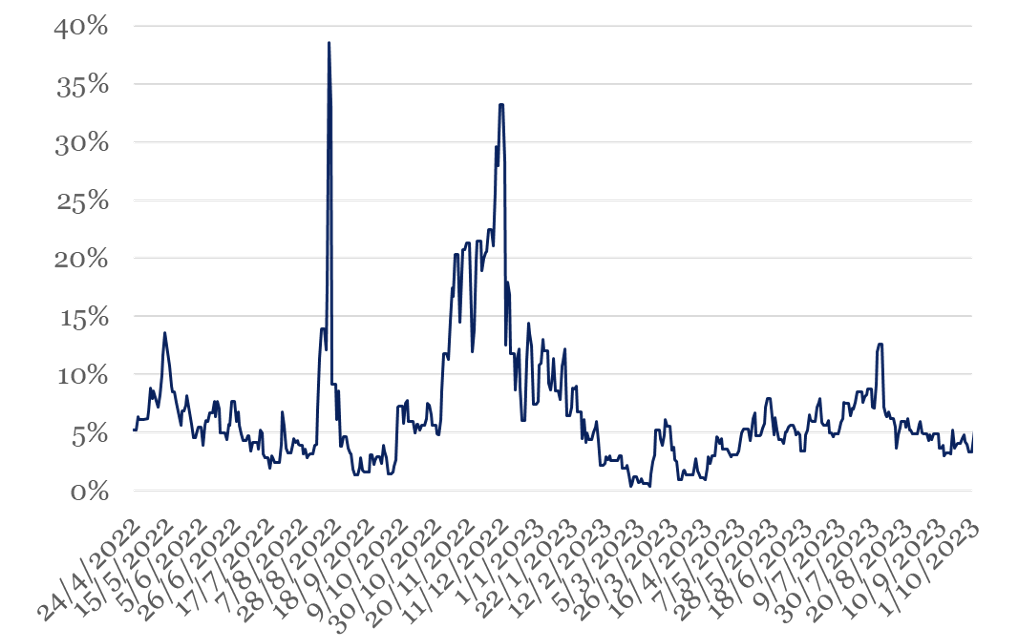
La diferencia entre el tipo de cambio oficial y de mercado nos sirve como indicador para evaluar las preferencias de los agentes económicos entre el uso de una tasa u otra. Cuando las brechas cambiarias son reducidas, las familias venezolanas sienten indiferencia ante el uso de cualquiera de los dos tipos de cambio. En el caso contrario, cuando la brecha es muy alta, las preferencias se orientan a la cotización de mayor precio. El promedio de las brechas cambiarias en el trimestre III-2023 fue de 6%. El mes de septiembre presentó un promedio en las brechas de 4%. En los primeros días de octubre pudimos observar una variación considerable de las brechas cambiarias, alcanzando los 7%. Es importante hacer seguimiento a este indicador, ya que las expectativas y las incertidumbres asociadas al mercado cambiario dependen de la información que nos suministre el diferencial cambiario.
Gráfico N°10: Tipo de cambio oficial (Bs/$)
Fuente: Albusdata
11. Reservas internacionales
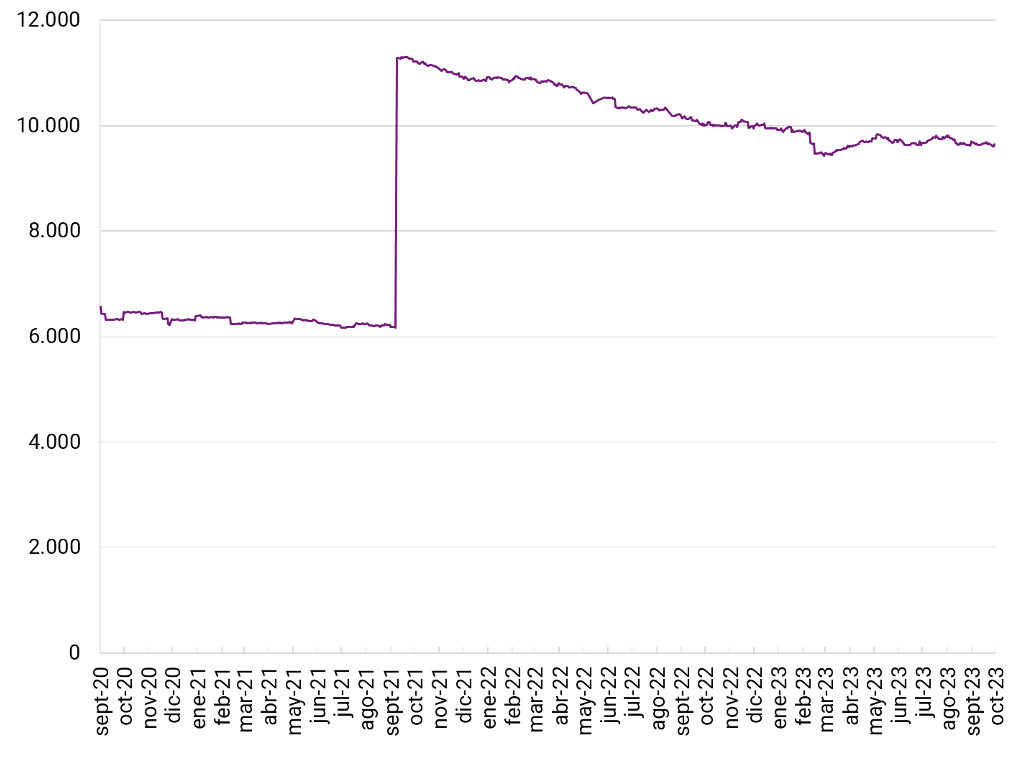
Las reservas internacionales al cierre del trimestre III-2023 se posicionaron en US$ 9.644 millones. Comparados con el nivel de reservas de diciembre de 2022, podemos observar una disminución de -3% que en términos absolutos se traducen en – US$ 302 millones. En julio se reportó un aumento de las reservas internacionales en su variación mensual. Sin embargo, agosto y septiembre continuaron con una tendencia negativa, que históricamente tiene registros desde diciembre de 2008. El uso de estos recursos financieros como fuente de intervenciones en el mercado cambiario contribuye a un mayor desgaste de las reservas. Sumado a ello, la variación de la cotización del oro monetario y el aumento o disminución de la tasa de cambio de los Derechos Especiales de Giro (DEG) pueden contribuir en una menor medida a la caída de las reservas internacionales.
De acuerdo al reporte del balance monetario del BCV del mes de agosto (el último publicado), los Derechos Especiales de Giro (DEG) conforman el 48% del total de reservas, seguido por el oro monetario con 39%. El efectivo y depósitos a la vista en moneda extranjera solo representa el 9% del total y el resto se encuentra en posiciones dentro del Fondo Monetario Internacional y el Fondo Latinoamericano de Reserva. Es importante recordar, que los DEG`s continúan en poder del FMI y no han sido liquidados al BCV, por temas relacionados a la legitimidad gubernamental de nuestro país.
Gráfico N°11: Reservas internacionales (millones de US$)
Fuente: BCV.
12. Liquidez y base monetaria
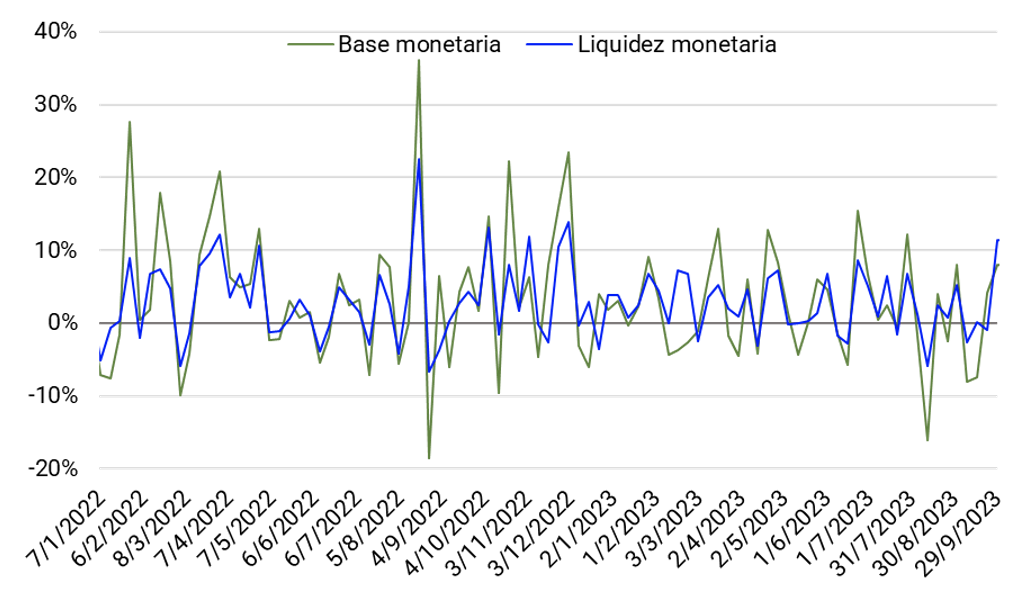
Septiembre comenzó con una expansión de la base monetaria de 8% y estuvo acompañada por un crecimiento de la liquidez de 5%. Posteriormente, hubo dos semanas consecutivas de disminución del dinero primario en -8% y -7,4% respectivamente. En el caso de la liquidez hubo un retroceso de -2,6% y luego no hubo ningún tipo de variación. Para la tercera semana, el comportamiento de los agregados monetarios fue inverso, la base se expandió 4,2% mientras que la liquidez disminuyó en -1%. Finalmente, al cierre del mes hubo expansiones significativas de 8% y 11% para la Base y la liquidez respectivamente. En términos nominales la base monetaria se ubica en Bs 25.023 millones, mientras que la liquidez es de 48.236 millones. En el análisis interanual de los agregados tenemos que la base al cierre de septiembre tuvo una variación de 252% y la liquidez alcanzó el 338% de variación.
Gráfico N°12: Variación semanal de la liquidez y base monetaria
Fuente: BCV.
13. Razón entre efectivo y liquidez monetaria
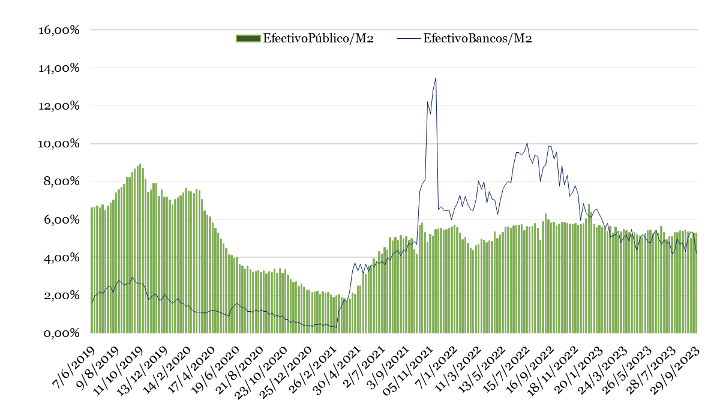
La razón de efectivo en poder del público con respecto a la liquidez durante el trimestre III-2023, estuvo en promedio cercano a los 5,24%. Hubo una mínima disminución de 0,03 puntos porcentuales en comparación con el segundo trimestre del año. En el caso de los bolívares en efectivo en manos del sector bancario, durante el tercer trimestre, tuvo un promedio de 4,74% y al cierre de septiembre fue de 4,21%. En los últimos meses se ha podido evidenciar como los bolívares en efectivo se encuentran nuevamente en mayor medida en manos de las familias venezolanas que en poder de los bancos. A pesar de que el uso de la moneda local en efectivo había sido sustituido por mecanismos digitales o por el uso del dólar, nuevamente se está comenzando a utilizar, pero para operaciones muy pequeñas. Las preferencias por la divisa en efectivo continúan siendo la principal forma transaccional de las familias venezolanas.
Gráfico N°13: Razón entre efectivo y liquidez monetaria
Fuente: BCV.
14. Razón entre base monetaria y reservas internacionales
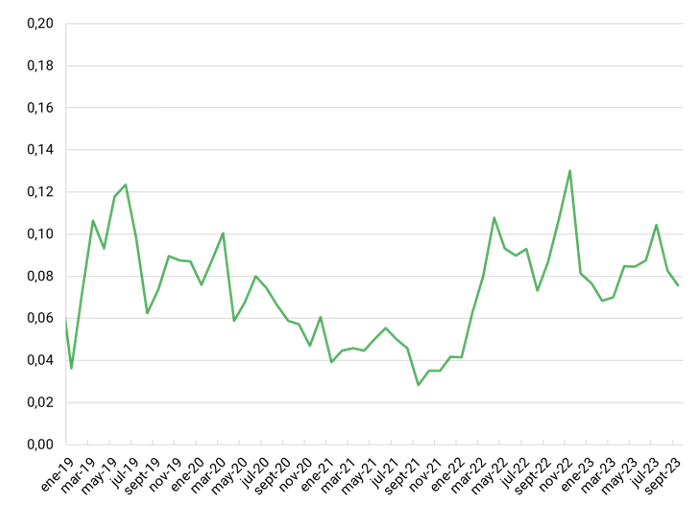
La relación entre la base monetaria y las reservas al cierre del segundo trimestre se posicionó en 9%. Transcurrido el tercer semestre, este indicador se ubicó en 8%. El mes de julio con el que iniciamos el tercer trimestre se caracterizó por el crecimiento de la base monetaria llevada a dólares. Pero con la política monetaria de contracción de base en agosto y septiembre, sumado al aumento de la tasa de cambio oficial, la base monetaria llevada a dólares comenzó a disminuir de forma relevante. Sin embargo, la razón entre base monetaria y reservas internacionales se mantuvo dentro del promedio del año que es 8%. Por su parte, las reservas internacionales mantienen una trayectoria en descenso, aspecto que contribuye a que este indicador sea cada vez menor.
Gráfico N°14: Razón entre base monetaria y reservas internacionales
Fuente: BCV.
15. Producción petrolera venezolana (mbd)
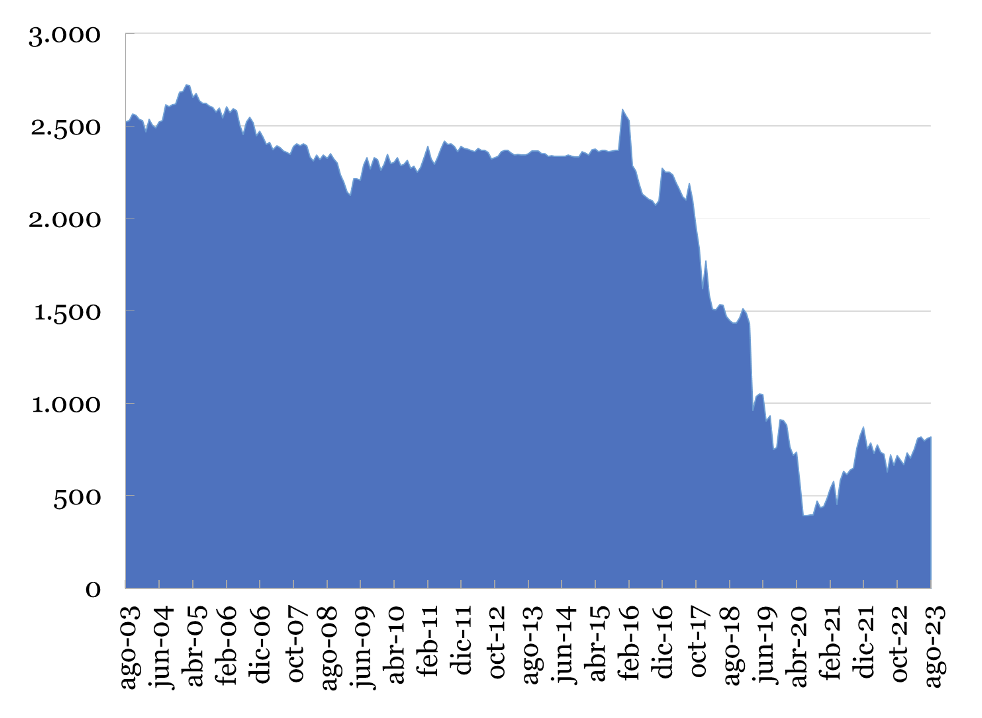
De acuerdo al informe mensual de mercado petrolero elaborado por la Organización de Países Exportadores de Petróleo (OPEP), Venezuela reportó una producción promedio en el mes de agosto de 820.000 barriles diarios, según información por comunicación directa con Petróleos de Venezuela (PDVSA). Por su parte, el reporte por fuentes secundarias arroja que Venezuela produjo aproximadamente 730.000 barriles diarios en promedio. La variación mensual con respecto a julio es de tan solo 1%, que en términos absolutos se traducen en 10.000 barriles diarios adicionales. Si comparamos la producción actual con el cierre de 2022, podemos identificar un crecimiento de 23% que en cantidades nominales son 151.000 barriles adicionales, impulsados fundamentalmente por el aumento de la producción de forma progresiva de la empresa Chevron. A pesar de que no se esperan mayores aumentos en la producción en lo que resta de año, es posible que la empresa estadounidense comience a explorar nuevos campos petroleros para 2024, si las condiciones políticas y las licencias lo permiten.
Gráfico N°15: Producción petrolera (mbd)
Fuente: OPEP
16. Cesta petrolera venezolana, WTI y merey
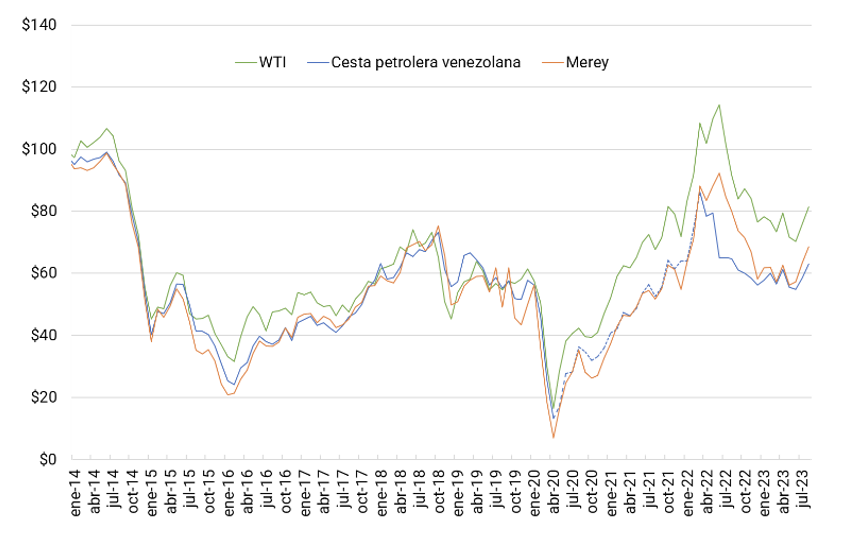
Los precios del petróleo de acuerdo al informe de mercado de la OPEP, han reportado un aumento en las cotizaciones internacionales. El West Texas Intermediate (WTI) registró un precio promedio en agosto de US$/Barril 81,41, esta cotización representa una variación mensual de 7% con respecto al precio del mes anterior. Actualmente el WTI se ubica cercano a los US$/Barril 85,60. Por su parte, el crudo Brent presentó una cotización promedio en agosto de US$/Barril 85,10 y actualmente se cotiza alrededor de los US$/Barril 88,00. Nuestra referencia venezolana, el Merey tiene un precio muy bajo comparado con las cotizaciones internacionales, debido a la calidad de nuestro producto y a las ventas con descuentos que realiza PDVSA para comerciar el petróleo venezolano bajo el mercado informal de energía debido a las sanciones. En agosto, la cotización promedio del Merey fue de US$/Barril 68,48 y tuvo un crecimiento mensual en el precio de 8%. De acuerdo a nuestras estimaciones, la Cesta Petrolera Venezolana (CPV) debe tener una cotización cercana a los US$/Barril 62,95.
Gráfico N°16: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y merey
Fuente: OPEP, EIE y Albusdata.