Con el objetivo de hacerle seguimiento a la evolución de la macroeconomía venezolana y de evidenciar su relevante vínculo con el gasto público, el Observatorio de Gasto Público de Cedice Libertad desarrolla los Reportes Macro-OGP, ofreciendo a la ciudadanía e influenciadores clave información valiosa y permitiéndole el monitoreo de estos indicadores.
Asimismo ello permite a los usuarios medir el impacto de las decisiones de política económica en particular en el ámbito socio-económico, fortaleciendo una ciudadanía libre y responsable. A continuación, se describe el comportamiento de diversos indicadores macroeconómicos en el mes
Fecha de publicación: 30 de octubre de 2024
1. Variación trimestral del PIB
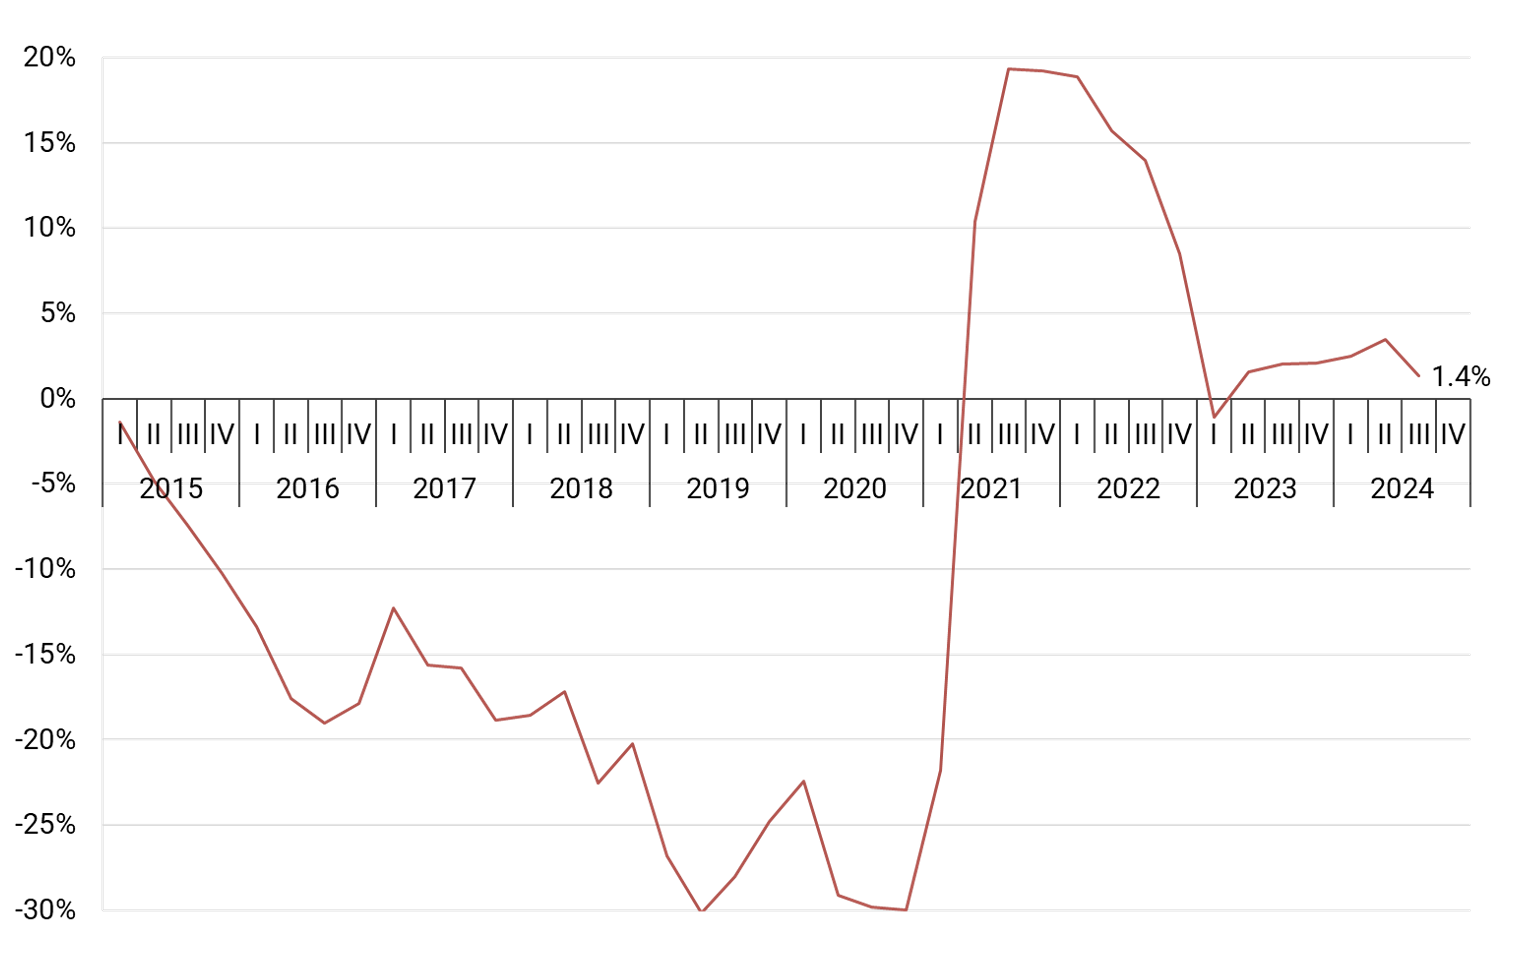
En 2021, comenzó un pequeño proceso de recuperación económica que se manifestó en variaciones de crecimiento de hasta dos cifras. Sin embargo, esa dinámica se fue ralentizando conforme a que la economía pedía el uso de nuevas políticas económicas que estimularan el consumo y la inversión, que no fueron aplicadas. En 2024, comenzamos con un crecimiento de 2,5% para para el primer trimestre, seguido por un aumento de la actividad económica de 3,5% para el segundo trimestre. Este comportamiento viene relacionado a una mayor dinámica de producción y exportación de petróleo. Debemos comprender que partimos de periodos de comparación muy bajos, por lo que cualquier mínimo crecimiento en términos reales puede reflejarse como una gran variación porcentual.
Para este tercer trimestre de 2024 se mantuvo la senda de crecimiento económico, con una variación de 1,4% con respecto al mismo periodo del año anterior. Esta variación de crecimiento es la segunda más baja que hemos experimentado desde 2021. Estas señales manifiestan en mayor medida el proceso de desaceleración económica y dejan sobre la mesa la posibilidad de estancamiento económico o entrar nuevamente a etapas recesivas. Unos de los principales problemas que enfrentamos en la actualidad, es la incertidumbre política post electoral y el poco impulso que ha tenido la producción petrolera.
Gráfico N°1: Variación trimestral del PIB
2. Variación anualizada del PIB
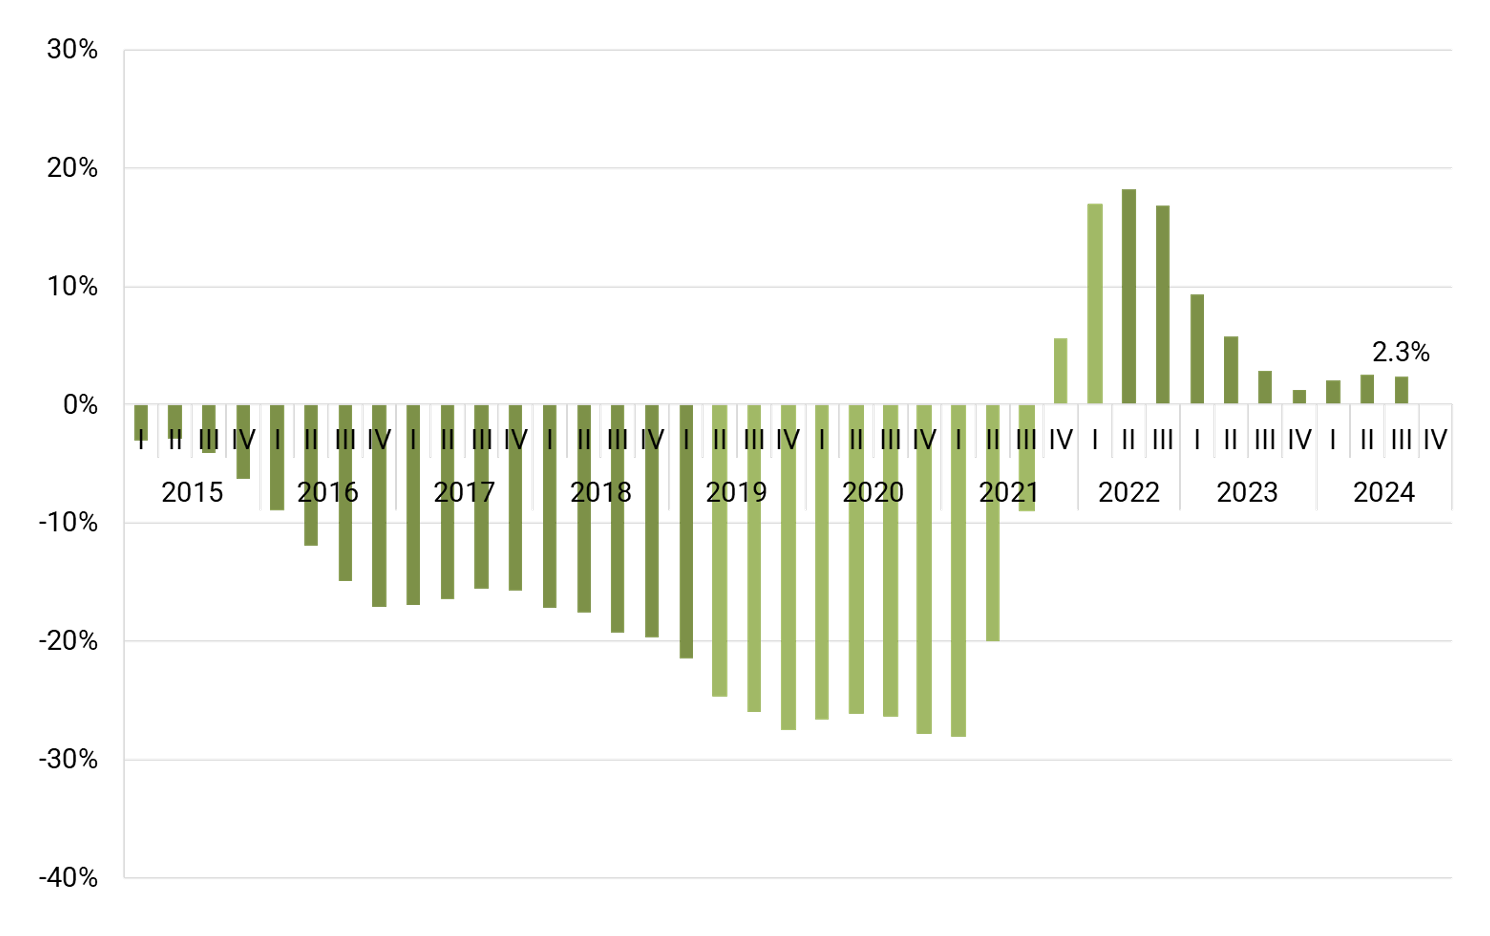
En el análisis del Producto Interno Bruto, en su estimación anualizada (la sumatoria de los últimos cuatro trimestres), tenemos una variación de 2,3% para el cierre del tercer trimestre de 2024. Este reporte anualizado también es considerado uno de los más bajos que se ha tenido desde el comienzo de la senda de crecimiento en 2021.
El Banco Central de Venezuela y el Ejecutivo mantienen rígida la política monetaria y fiscal enfocada en un carácter contractivo, teniendo como objetivo la estabilidad de precios. El costo asociado de alcanzar ese objetivo ha sido la reducción del poder de compra de las familias venezolanas, ingresos reducidos de los funcionarios públicos, pocas oportunidades crediticias para el consumo y la inversión y un crecimiento económico débil.
Gráfico N°2: Variación anualizada del PIB
Fuente: BCV, hasta I trimestre de 2019, y Albusdata
3. Variación de los principales componentes de la demanda agregada
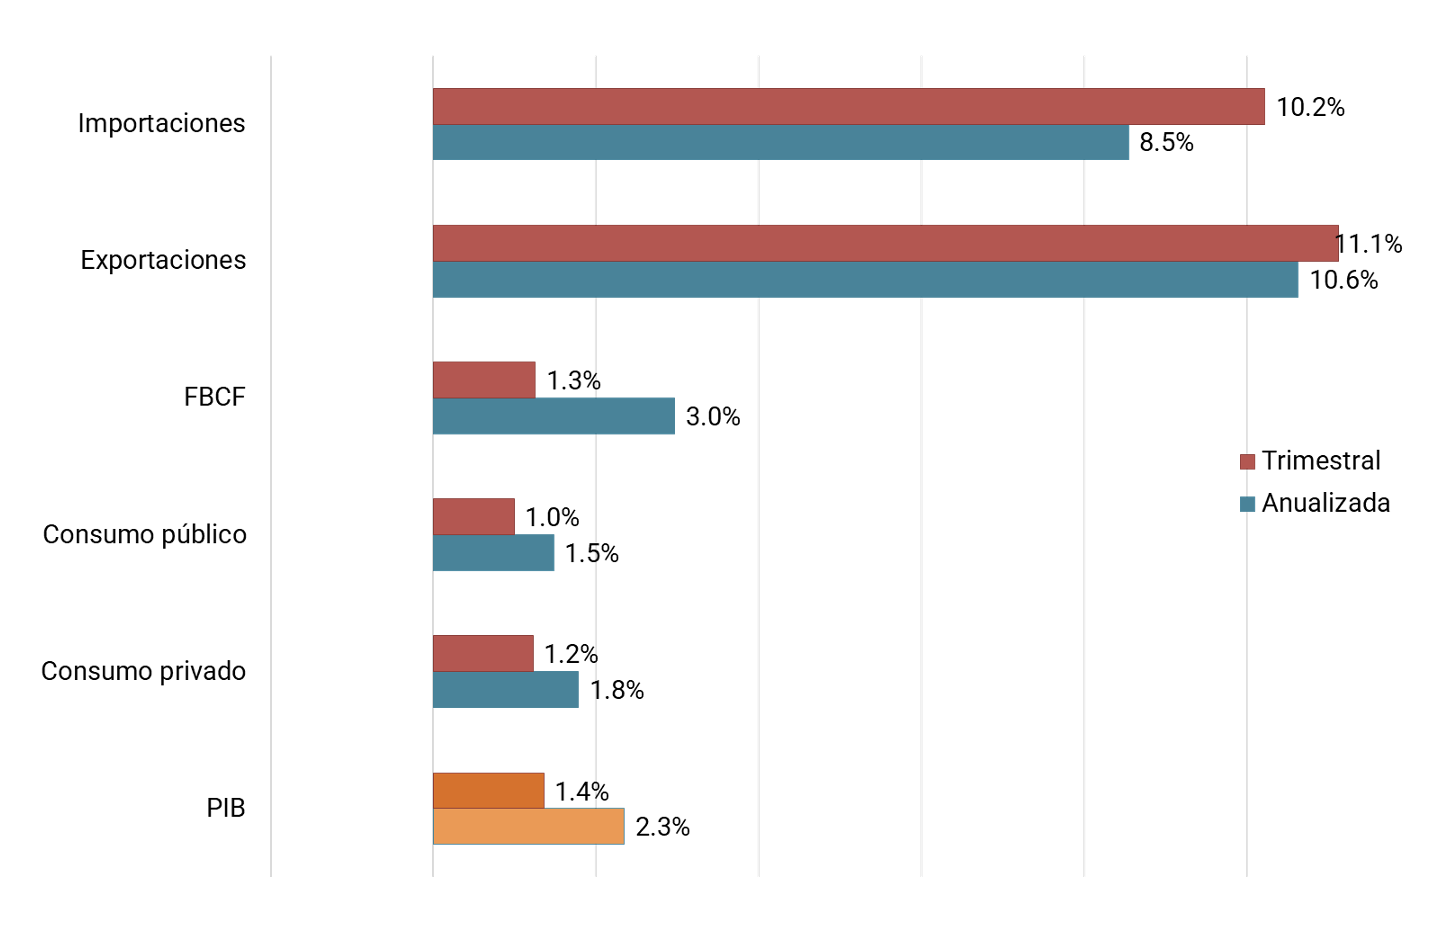
Los componentes que constituyen la demanda agregada, han reflejado variaciones positivas en este tercer trimestre de 2024, pero que en términos reales son niveles de crecimientos muy bajos o pocos significativos. Al cierre de este trim III-2024, tenemos que el gasto en consumo privado creció en tan solo 1,2%, mientras que el gasto proveniente del gobierno reportó un crecimiento de 1%. El componente de la Formación Bruta de Capital Fijo (FBKF), es uno de los elementos que más se ha visto afectado en los últimos años, en esta oportunidad tuvo un crecimiento de 1,3%. En el caso de nuestras relaciones económicas con el resto del mundo, se tuvo un crecimiento en las exportaciones de 11,1%, impulsado por la actividad petrolera, mientras que, en el caso de las importaciones, la variación fue de 10,2%.
En el análisis de la demanda agregada anualizada (la sumatoria de los últimos cuatro trimestres), podemos mencionar que, dentro de la economía interna el componente que registró mayor crecimiento fue la Formación Bruta de Capital Fijo (FBKF) con 3%. Este componente viene de una base de comparación muy pequeña, por lo que cualquier aumento de capital pareciera reflejar una variación más significativa de lo que realmente es. En segundo lugar, se ubica el gasto en consumo privado con una variación de 1,8%, mientras que el gasto del sector público fue de 1,5%. En relación al sector externo, las exportaciones acumuladas registraron una variación de 10,6%, mientras que las importaciones crecieron en 8,5%.
Gráfico N°3:Variación de los principales componentes del PIB Real al Segundo trimestre de 2024
Fuente: Albusdata
4. PIB petrolero PIB no petrolero
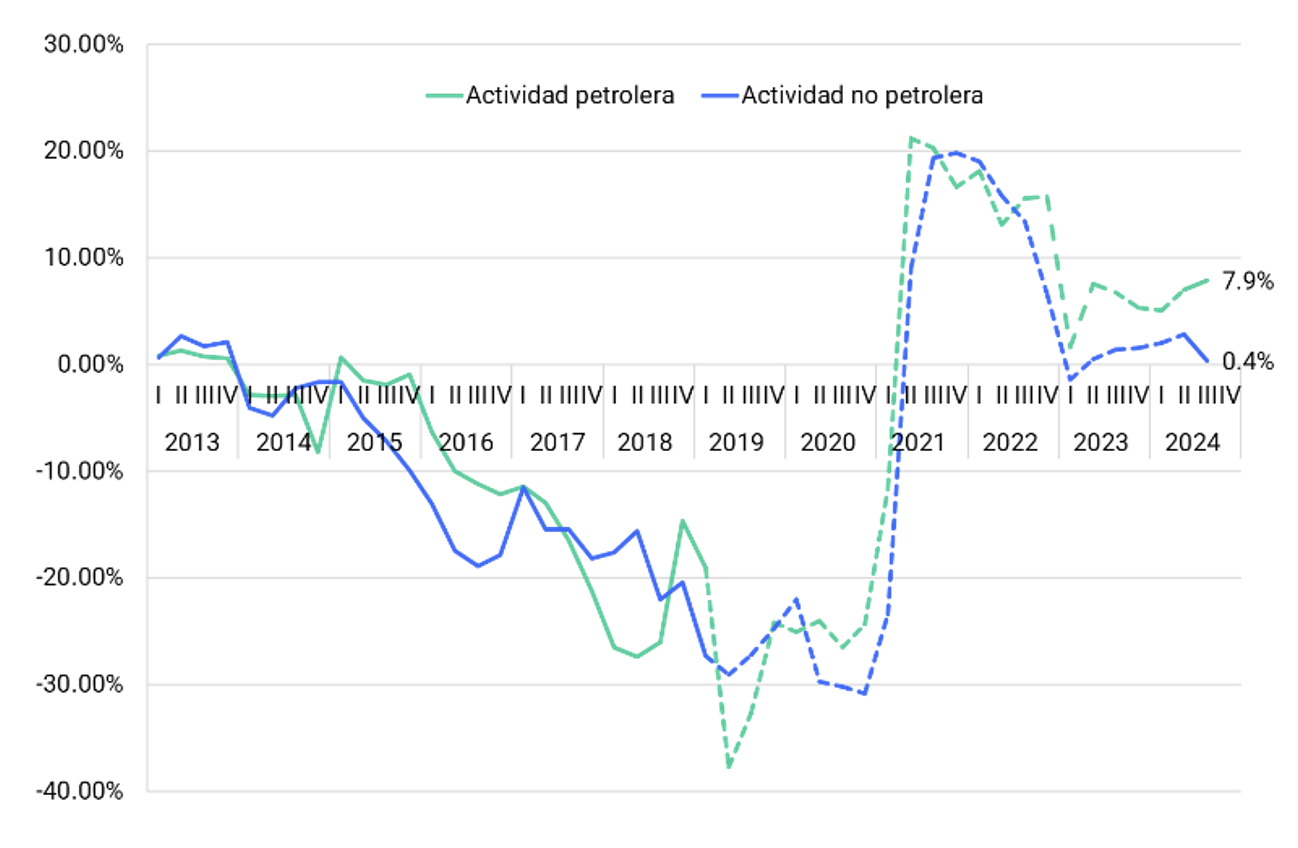
La variación interanual del PIB petrolero para el trimestre III-2024 fue de 8%. La actividad petrolera venezolana mantiene unos niveles de producción superiores a los 900.000 barriles diarios impulsados por las empresas mixtas administradas por Chevron. Las exportaciones también se han incrementado con destinos a EEUU y Europa a través de la empresa Repsol (España). Este contexto ha permitido un mayor crecimiento del PIB petrolero, sin embargo, este ritmo de crecimiento pudiera ser mayor, pero dado las condiciones deterioro que posee PDVSA en la actualidad se hace cuesta arriba levantar de forma significativa la producción. En el caso del PIB no petrolero se tuvo un crecimiento de 0,4%, es decir, casi no hubo variación con respecto al mismo periodo en el año anterior. La poca capacidad de consumo de las familias y las políticas económicas de tipo contractivas continúan causando efectos adversos a la economía.
Gráfico N°4: Variación interanual del PIB petrolero y PIB no petrolero
Fuente: BCV, hasta I trimestre de 2019 y Albusdata
5. Inflación mensual (inflaciometro) a la espera de su publicación
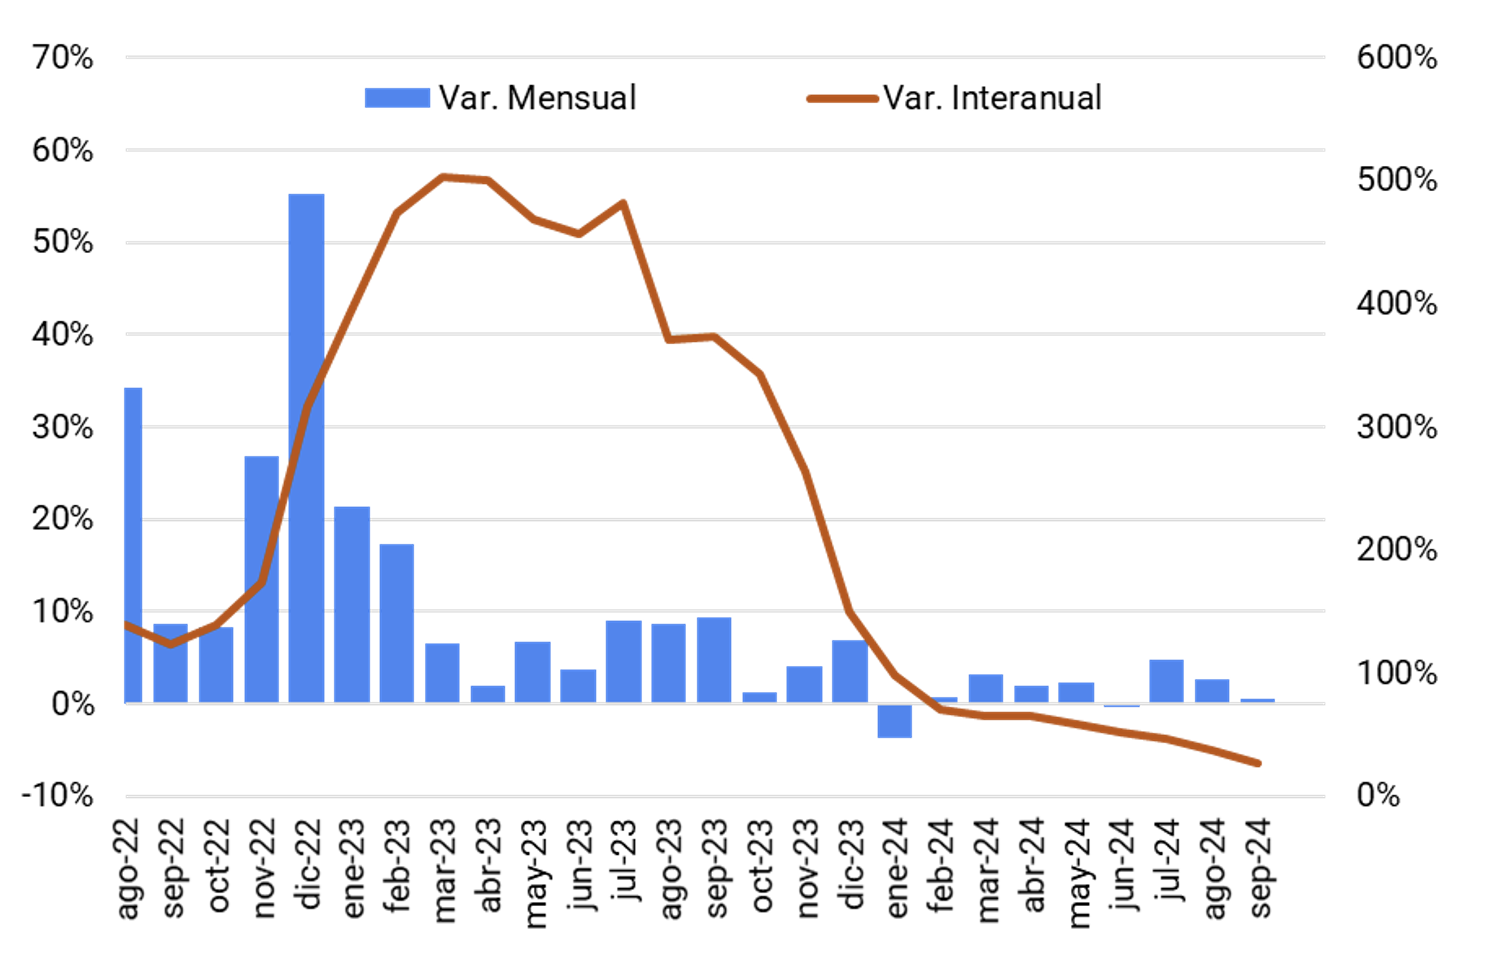
De acuerdo al inflaciómetro mensual, los precios en el mes de septiembre crecieron en 0,60%. Esta pequeña variación, contribuye a una mayor desaceleración de los precios interanuales que se ubican en la actualidad en 27%. En lo que va de año, la inflación acumulada se encuentra por debajo de los 13%, siendo uno de los niveles de inflación acumulado más bajo en los últimos años. Sin embargo, el costo asociado a esa relativa estabilidad de precios, se manifiesta en el poco nivel de consumo que tienen las personas. En el caso de los precios en dólares, en el mes de septiembre, se tuvo una disminución de -0.07%.
Los servicios de recreación y esparcimiento fueron los que reportaron una mayor variación en el mes de septiembre con 4,32%, seguido por restaurantes con 2,25%. En el tercer lugar se ubican los alimentos con 0,61% y perfumería y cuidado personal ocupan el cuarto puesto con 0,23%. Los servicios generales y los servicios de transporte reportaron una disminución de precios de -0,13% y -0,59% respectivamente.
Las ciudades con mayores variaciones de precios fueron Valencia con 0,86%, seguido por Caracas con 0,72% y finalmente, la ciudad de Maracaibo con 0,27%.
Gráfico N°5: Inflación mensual
Fuente: Cedice
6. Recaudación fiscal
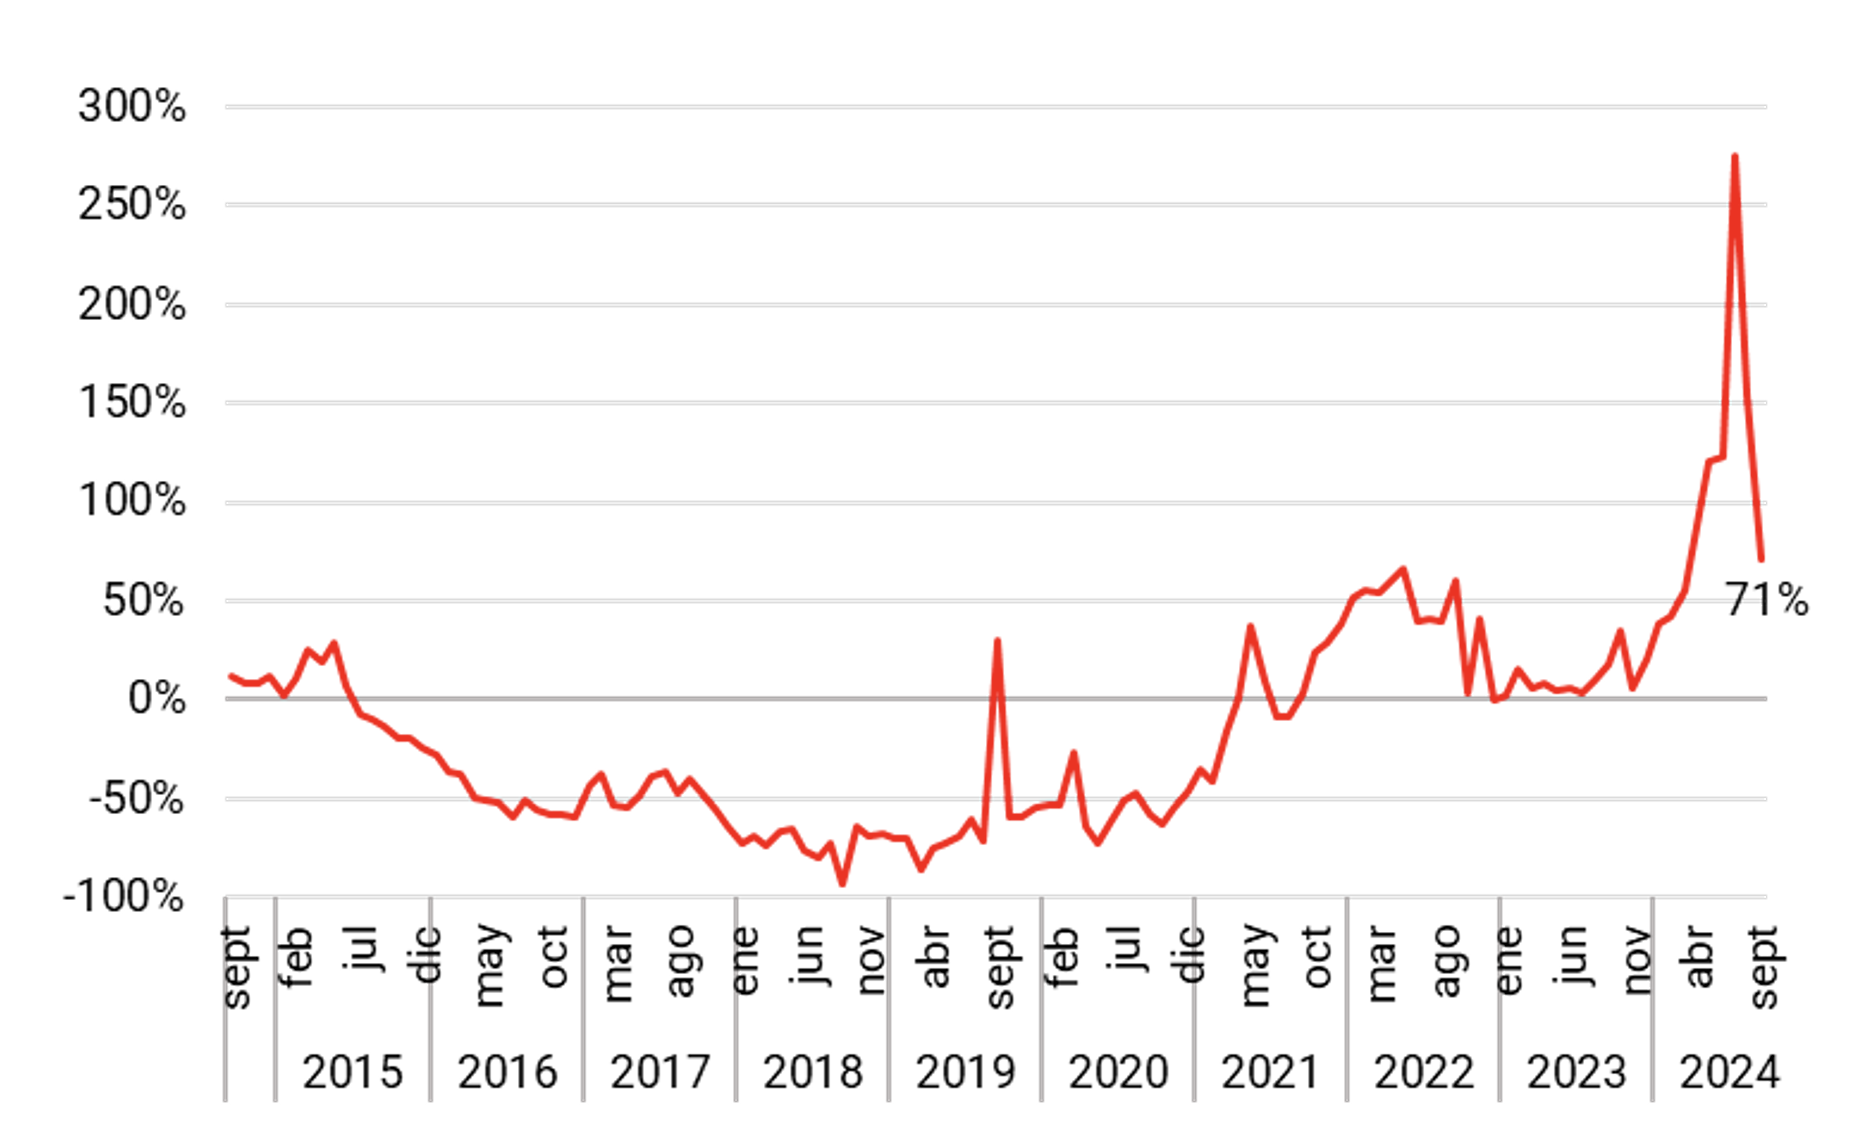
Al cierre del tercer trimestre de 2024, la recaudación fiscal en términos reales presentó un incremento interanual de 71%. Julio y agosto habían sido los meses de mayor crecimiento interanual con unas variaciones de 276% y 154% respectivamente. En este mes de septiembre, el comportamiento de la recaudación fue más parecido al ritmo que se venía mostrando en el primer cuatrimestre del año. El componente que registró la mayor variación interanual de recaudación fue el Impuesto sobre la Renta (ISLR) con 269%, seguido por la Renta Aduanera con 65%. En el caso del Impuesto de Valor Agregado (IVA) su variación interanual fue de 26% y finalmente, otras rentas internas reportaron un retroceso de 28%. Para el cierre del año es costumbre que el Seniat realice el monitoreo y acompañamiento de las empresas a través de supervisiones guiadas, con el fin de garantizar el cumplimiento de pagos de impuestos.
Gráfico N°6: Variación real interanual de la recaudación total
Fuente: Seniat y Albusdata
7. Recaudación fiscal equivalente en dólares
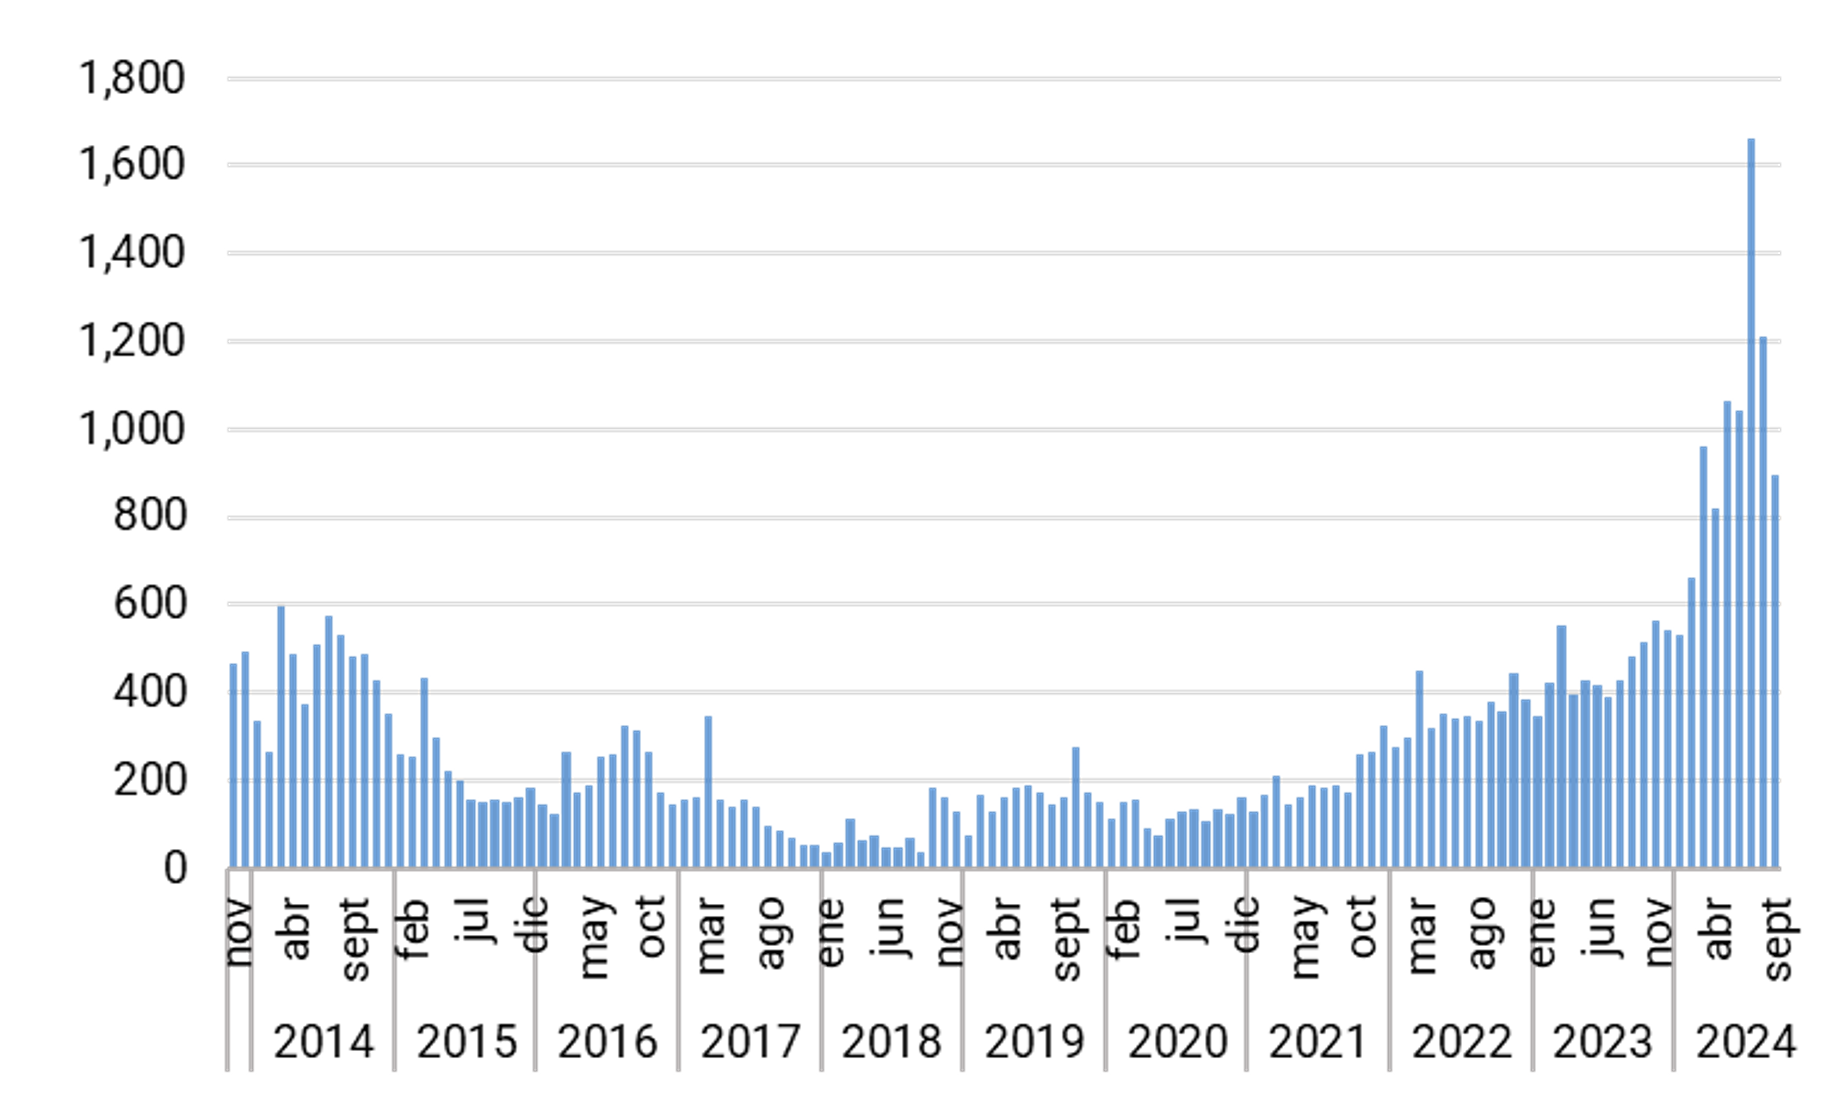
La recaudación fiscal acumulada en lo que va de 2024, estimada en dólares estadounidenses, es de US$ 8.852 millones. Estos resultados representan una variación de 129% con respecto al mismo periodo (enero-septiembre) del año 2023. La alta presión fiscal que afecta al sector empresarial y la relativa estabilidad cambiaria y de precios, han contribuido a que el gobierno tenga este aumento significativo en sus niveles de ingresos.
En el análisis del mes de septiembre, la recaudación equivalente en dólares fue de US$ 894 millones. El componente de mayor aporte durante este mes fue el Impuesto sobre la Renta con US$ 398 millones, seguido por el Impuesto de Valor Agregado con US$ 278 millones. El tercer lugar lo ocupa la Renta Aduanera con US$ 140 millones y finalmente, el componente que menos ingresos aportó, fueron las otras rentas internas con US$ 78 millones.
Gráfico N°7: Recaudación fiscal (millones de US$)
Fuente: Seniat y Albusdata
8. Tipo de cambio de mercado
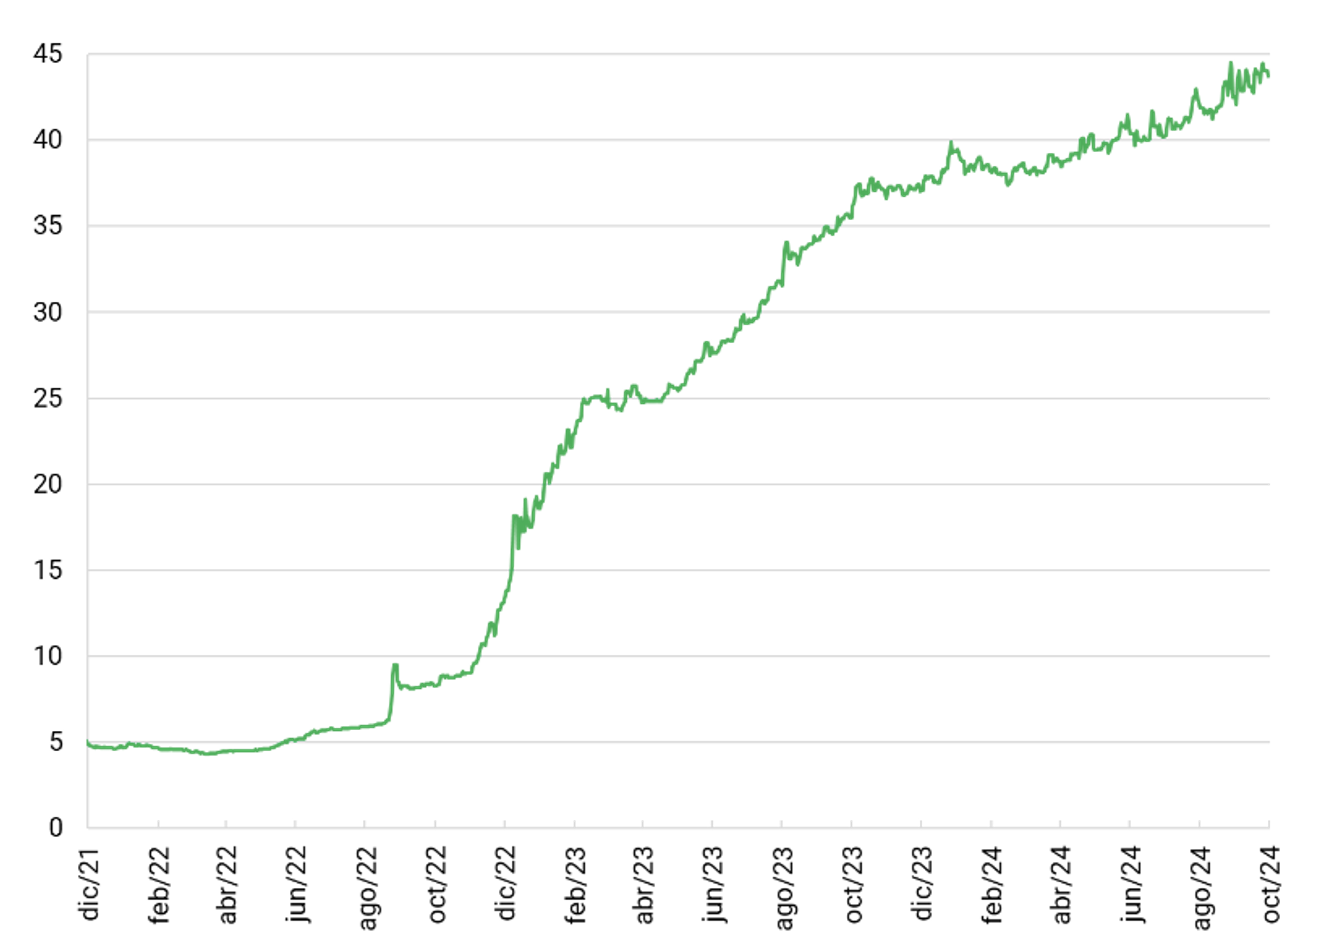
La variación de la tasa de cambio de mercado en lo que va de 2024, con respecto al cierre de 2023, es de 11%. Es decir, en estos nueve meses, la tasa paralela pasó de estar en Bs/US$ 39,35 a Bs/US$ 43,70, lo que en términos nominales se traduce en Bs 4,35 adicionales por una misma unidad de dólar. Este comportamiento evidencia la depreciación que ha tenido nuestra moneda con respecto al dólar. En el análisis mensual, tenemos que la cotización del dólar paralelo se incrementó en septiembre en 2,8%. En los últimos meses se venía manifestando una relativa estabilidad cambiaria, sin embargo, en la actualidad podemos evidenciar un ritmo de crecimiento un poco más dinámico, pero manteniéndose entre los Bs/US$ 43,00 y los Bs/US$ 44,50.
Gráfico N°8: Tipo de cambio de mercado (Bs/$)
Fuente: DolarToday
9. Tipo de cambio oficial
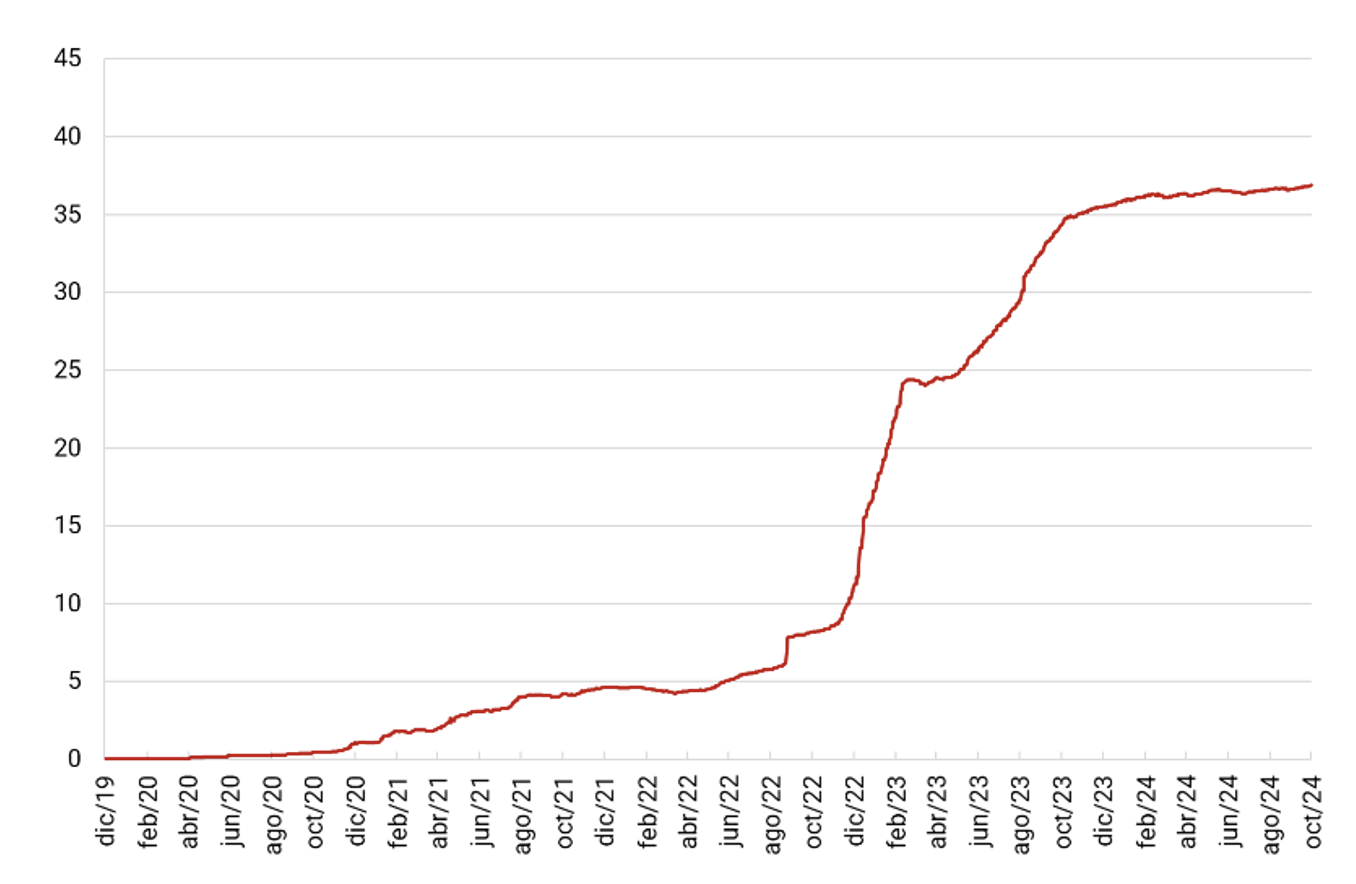
El tipo de cambio oficial, en lo que va de año, ha tenido un crecimiento de 2,7%, pasando de Bs/US$ 35,93 al cierre de 2023 a Bs/US$ 36,91 en la actualidad. Esta tasa cambiaria ha mostrado una tendencia creciente, pero a un ritmo mucho menor que la tasa paralela. La política cambiaria aplicada por el BCV consiste en un tipo de cambio de flotación sucia, en la que el BCV puede influir en la cotización del dólar oficial a través de intervenciones cambiarias que aumentan la oferta de dólares en el mercado. En el mes de septiembre, el BCV realizó cinco intervenciones cambiarias, para controlar la cotización oficial. En la actualidad, la tasa oficial comenzó a quedarse rezagada, esto genera un impacto negativo en las familias venezolanas debido a que el costo de vida en dólares aumenta de forma significativa. La oferta de divisas de las mesas de cambio del sector bancario pareciera no ser suficientes para abastecer completamente el mercado, es por ello que evidenciamos una mayor dinámica de demanda en el mercado paralelo.
Gráfico N°9: Tipo de cambio oficial (Bs/$)
Fuente: BCV
10. Las Brechas del tipo de cambio
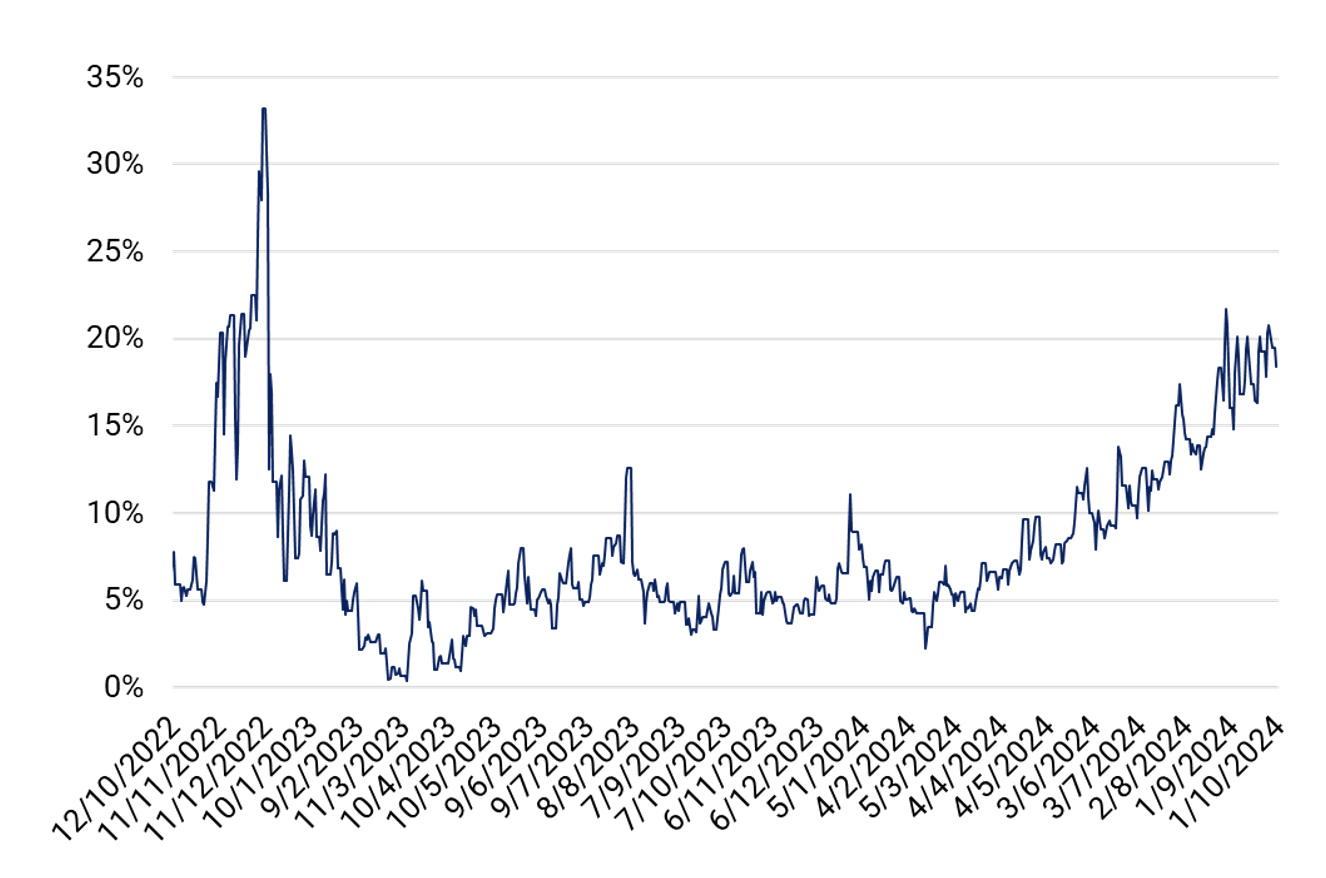
La brecha cambiaria es un indicador muy importante que mide la diferencia entre la cotización de dólar según el mercado paralelo y según el mercado oficial. Comprender el comportamiento de este indicador nos ayuda a tomar mejores decisiones en materia de comprar y vender divisas. En los últimos 3 meses, la brecha ha estado por encima del 10% lo que indica que la tasa paralela está teniendo un mayor ritmo de crecimiento y la tasa oficial se está quedando rezagada. Esa diferencia cambiaria puede generar graves problemas en los consumidores y en una mayor medida en los comerciantes y empresarios. Estos últimos son los más afectados debido a que deben comprar constantemente dólares en el mercado paralelo, porque por los mecanismos regulares, la oferta es insuficiente. En septiembre, el promedio de las brechas fue de 18%, siendo uno de los niveles más altos y más prolongados en el tiempo. Es necesario que el BCV deje desplazar la tasa oficial para reducir la brecha cambiaria y se genere un ambiente de menor incertidumbre en el mercado.
Gráfico N°10: Brechas cambiarias
Fuente: Albusdata
11. Reservas Internacionales
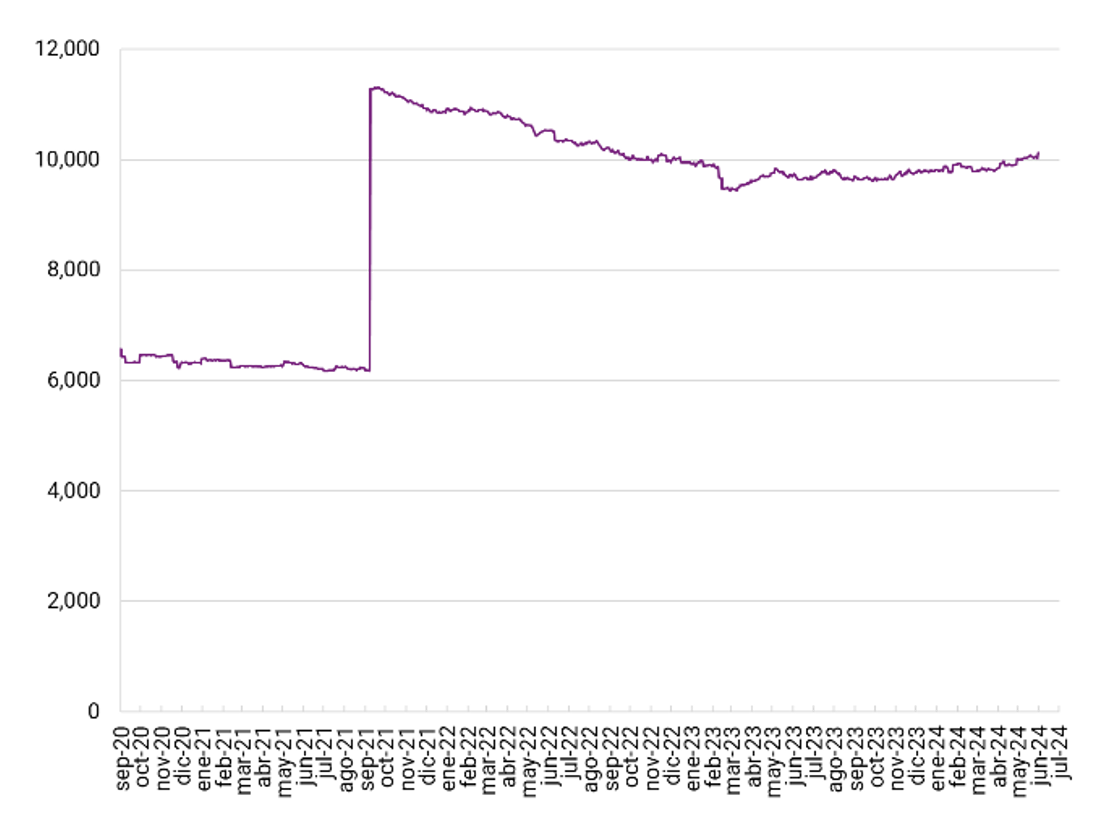
Al cierre del tercer trimestre de 2024, las reservas internacionales se ubicaron en US$ 10.736 millones. En lo que va de año, las reservas han crecido en 9,4%, lo que se traduce en términos absolutos en US$ 920 millones adicionales a los niveles de diciembre de 2023. La mayor dinámica de exportación de petróleo ha contribuido al crecimiento de las reservas en este periodo. En el análisis mensual, podemos mencionar que en septiembre, las reservas disminuyeron 30 millones comparados con el mes de agosto, cuyo nivel fue de US$ 10.766 millones.
Las reservas internacionales pueden crecer o disminuir por las relaciones comerciales con el resto del mundo, pueden verse afectadas por la variación de la cotización del oro, también por la variación de la tasa de cambio de los Derechos Especiales de Giro (DEG), así como también pueden verse afectadas las reservas por el uso de estos recursos para realizar intervenciones en el mercado cambiario.
De acuerdo al Balance monetario del BCV, las reservas están constituidas en un 44% por Derechos Especiales de Giro (DEG) que se encuentran bajo la administración y poder del Fondo Monetario Internacional. Seguido por 41% de oro monetario. Mientras que, el efectivo y depósitos a la vista en moneda extranjera representan tan sólo el 12% de las reservas. El 4% restante se encuentra en posiciones y fondos en bancos internacionales.
Gráfico N°11: Reservas internacionales (millones de US$)
Fuente: BCV
12. Liquidez y base monetaria
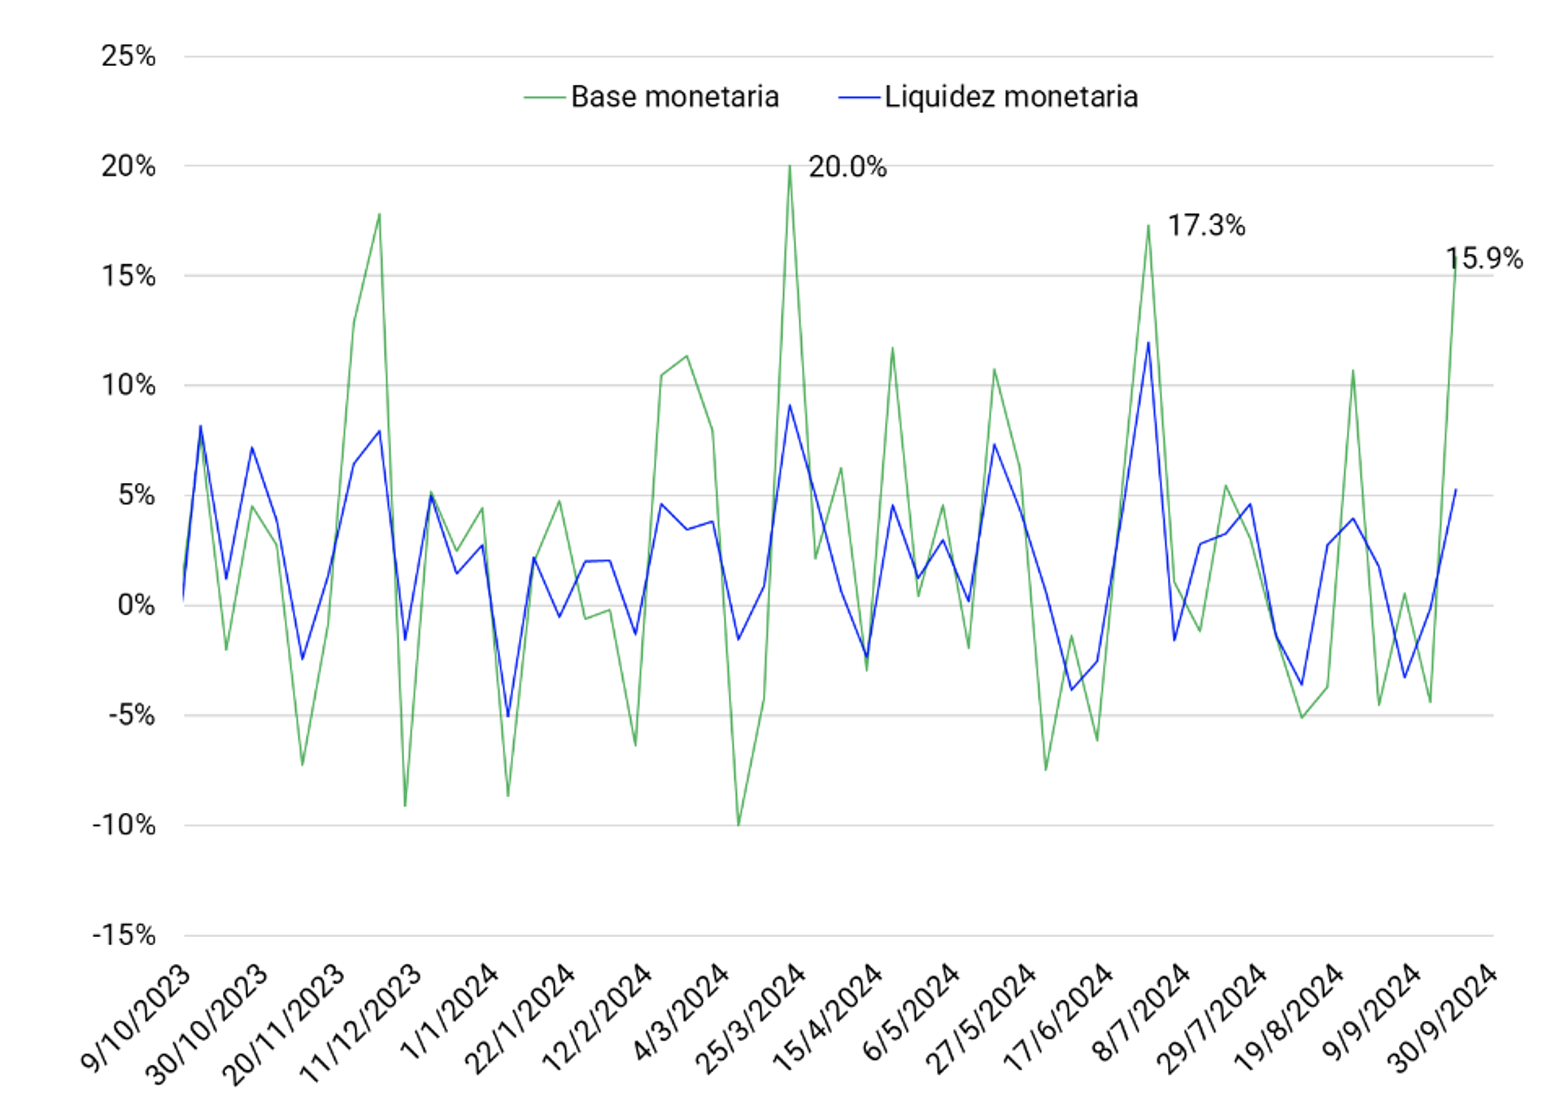
Septiembre cerró con expansiones significativas en los agregados monetarios. Durante la primera semana del mes, la base monetaria tuvo un mínimo crecimiento de 0,6% mientras que la liquidez retrocedió en 3,2%. Para la segunda semana, la base reportó una disminución importante de 4,4% y la liquidez mantuvo casi igual que la semana anterior. Para la tercera semana, la base se expandió en 15,9%, siendo la tercera variación semanal más altas en lo que va de año, mientras que la liquidez creció en 5,3%. Esa expansión de base tan elevada debe estar relacionada a un desembolso de tesorería correspondiente a gastos propios de la administración pública o al proceso de preparación para el pago de aguinaldos que comienza en el mes de octubre. En la actualidad, la liquidez monetaria se ubica en Bs 136.480 millones, de los cuales el 56% lo conforma la base monetaria.
Gráfico N°12: Variación semanal de la liquidez y base monetaria
Fuente: BCV
13. Razón entre base monetaria y reservas internacionales
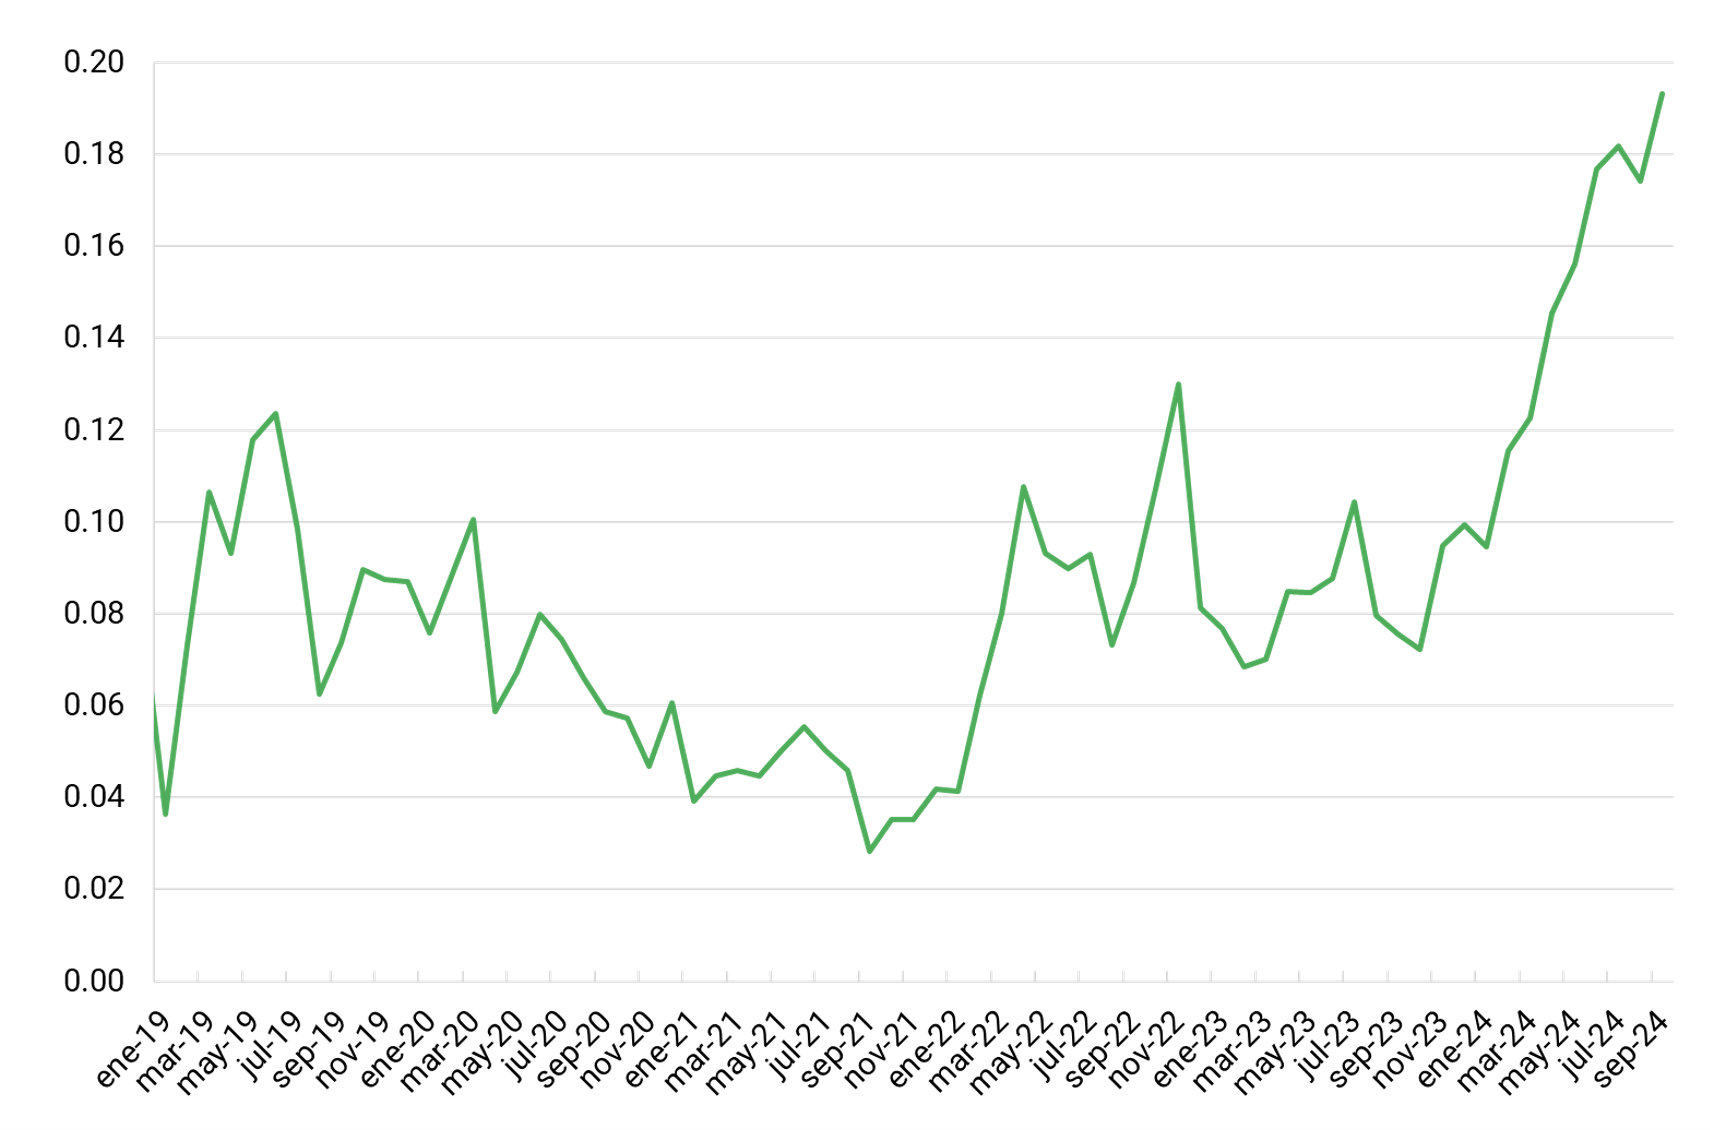
La relación entre la base monetaria y las reservas al cierre del tercer trimestre de 2024 se posicionó en 19%. Desde noviembre de 2023, la tendencia ha sido de forma creciente. Este comportamiento responde a que las reservas internacionales han estado recuperándose en una pequeña medida y la base monetaria estimada en dólares también ha estado creciendo, pero en líneas generales a un ritmo estable. La base monetaria estimada en dólares debe ubicarse cercano a los US$ 2.078 millones, mientras que las reservas se ubican en US$ 10.736 millones. El promedio de la razón entre la base monetaria y las reservas, en lo que va de año es de 15%.
Gráfico N°13: Razón entre base monetaria y reservas internacionales
Fuente: BCV
14. Exportaciones e importaciones a EEUU
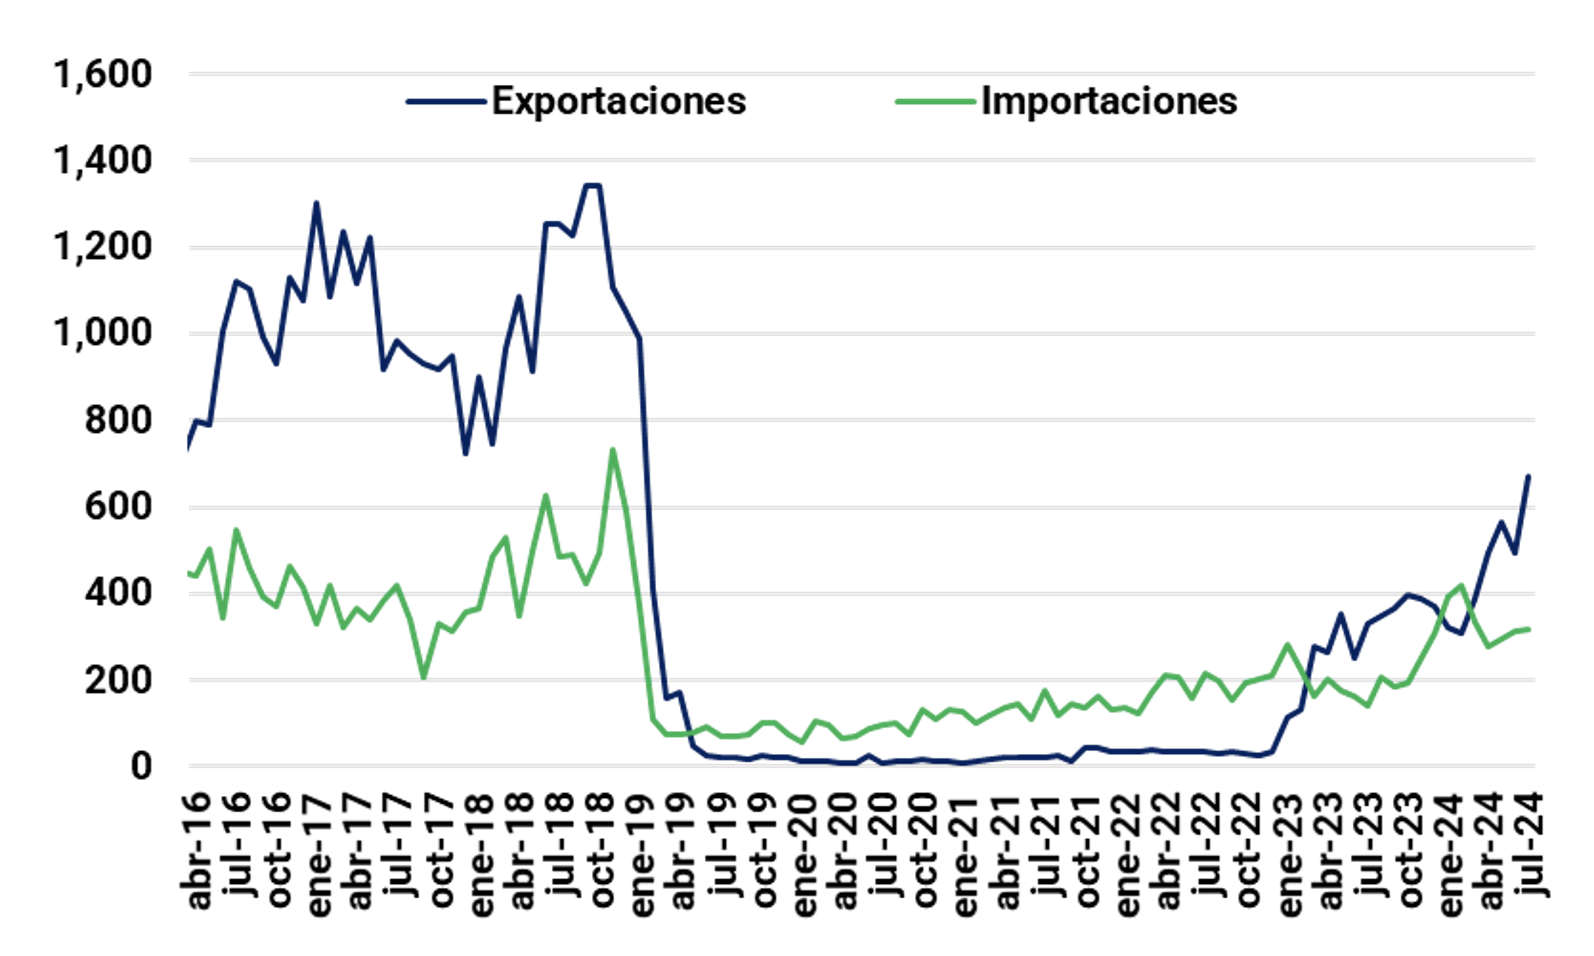
Basado en los registros del U.S Census Bureau (sitio web oficial del Gobierno de los Estados Unidos) Venezuela entre enero y julio, ha reportado un superávit comercial acumulado con los Estados Unidos. Nuestro país, ha exportado bienes y servicios por un monto de US$ 3.247 millones hacia EEUU, siendo el petróleo el principal producto exportado. Mientras que en importaciones, hemos adquirido US$ 2.354 millones en bienes y servicios provenientes de EEUU. Esta relación comercial, nos ha dejado una posición superavitaria con un saldo a favor de US$ 893 millones. En el análisis mensual, julio fue el mes con mayores exportaciones con US$ 669 millones y gastamos por vía de las importaciones US$ 318 millones, dejándonos un superávit comercial de 352 millones en tan solo un mes. Las relaciones con EEUU parecieran tener una tendencia creciente, sin embargo, existe un ambiente de expectativas producto de la inestabilidad política de Venezuela y la posible llegada de sanciones económicas más rígidas al sector petrolero.
Gráfico N°14: Exportaciones e Importaciones a EEUU
Fuente: US Census Bureau
15. Producción petrolera venezolana (mbd)
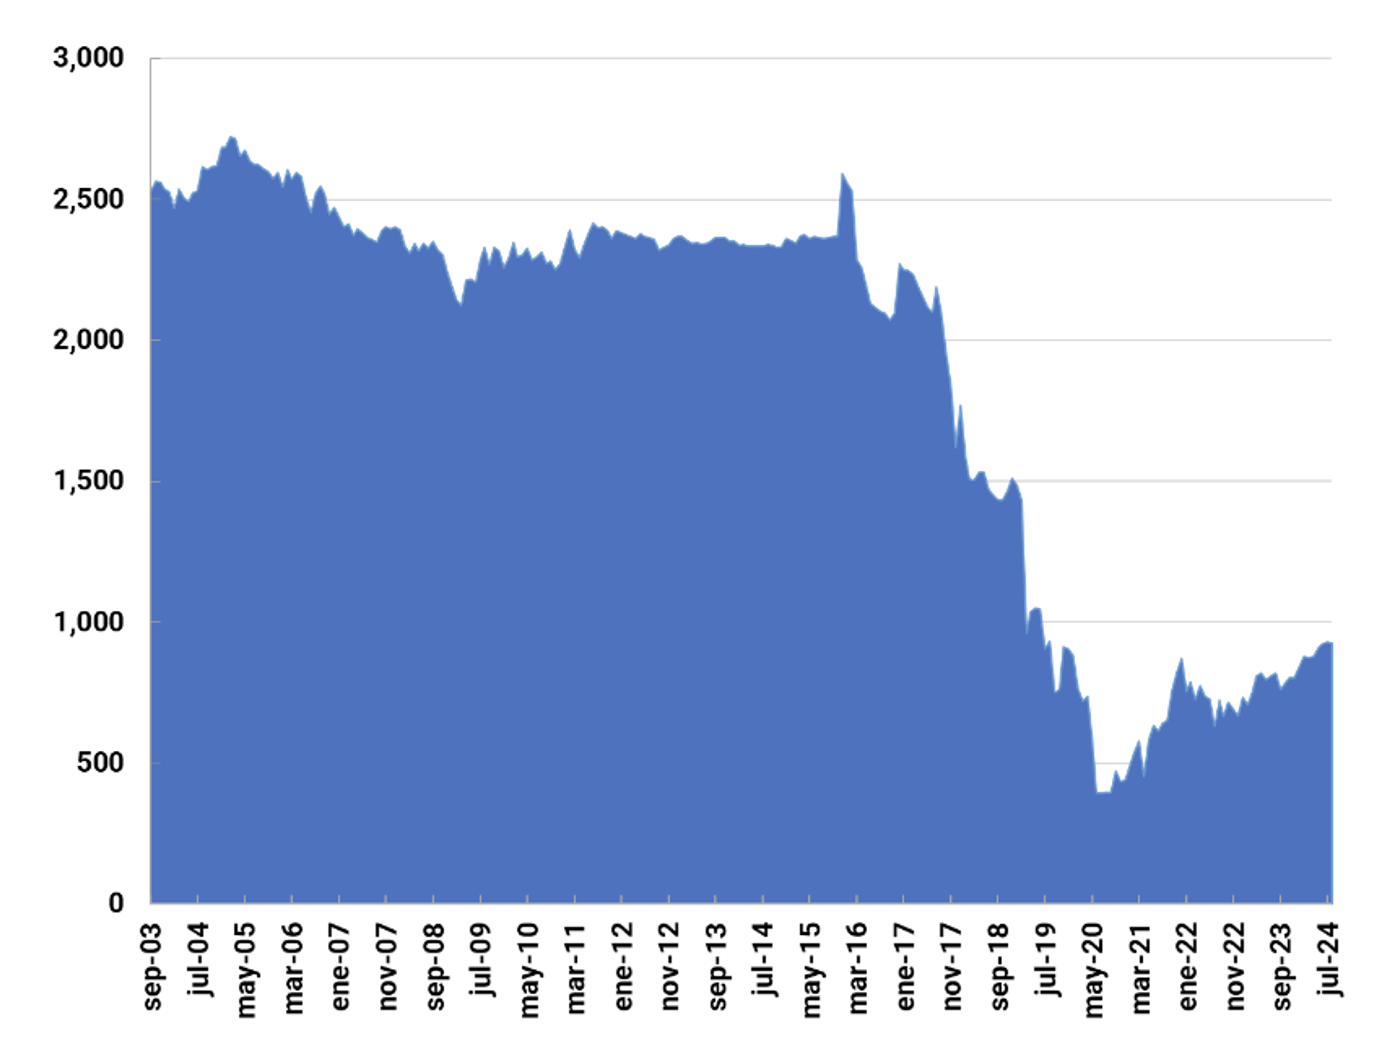
De acuerdo al informe mensual de mercado petrolero elaborado por la Organización de Países Exportadores de Petróleo (OPEP), Venezuela en el mes de agosto según la comunicación directa con PDVSA, tuvo una pequeña disminución en los niveles de producción y promedió 927.000 barriles diarios, teniendo mil barriles menos producidos si lo comparamos con julio. Según fuentes secundarias, la producción de Venezuela realmente se ubica en 874.000 barriles diarios. Si analizamos cuanto ha crecido la producción en lo que va de año, podemos estimar un incremento de 16%, que se traducen en términos absolutos en 125.000 barriles adicionales, comparados con el cierre de 2023. Este comportamiento creciente es resultado de las inversiones y aumento de la productividad de las empresas mixtas administradas por Chevron. Es posible que los niveles de producción puedan incrementarse un poco más en los próximos meses, gracias a la renovación de las licencias a Chevron hasta abril de 2025.
Gráfico N°15: Producción petrolera (mbd)
Fuente: OPEP
16. Cesta petrolera venezolana, WTI y merey
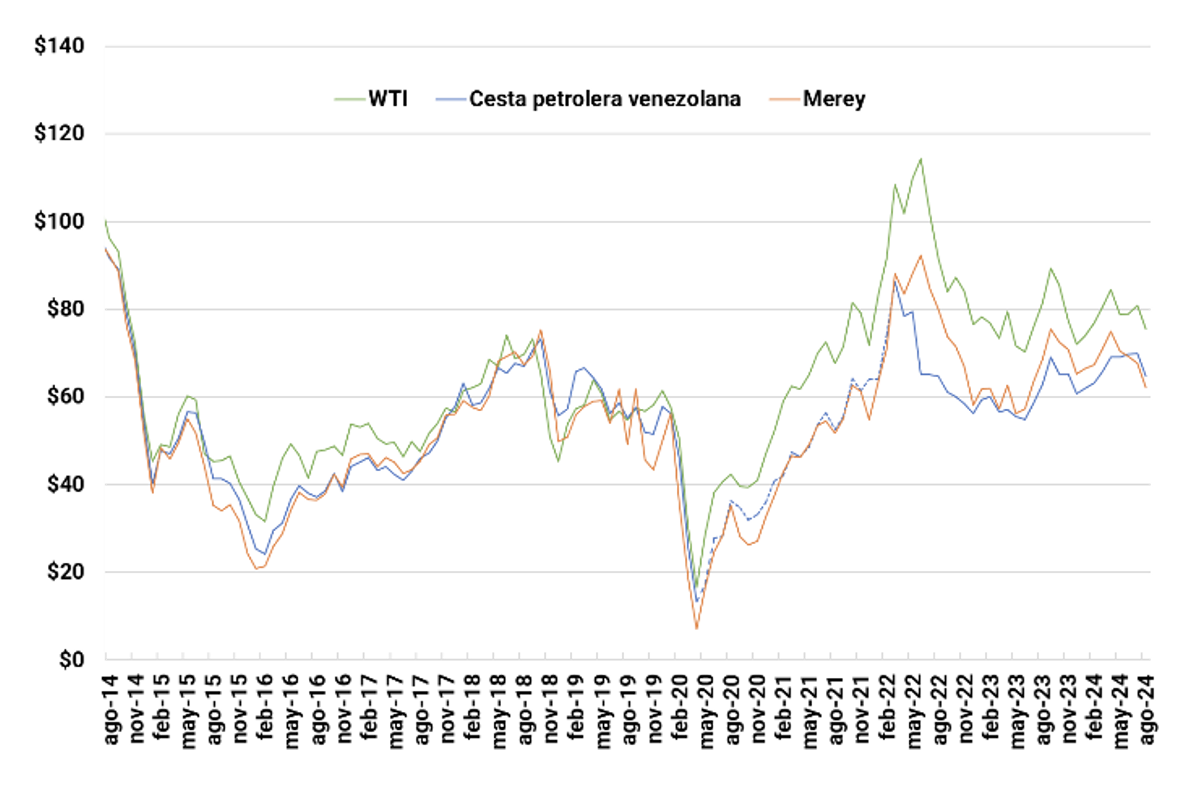
En el mes de agosto, los precios del petróleo disminuyeron de acuerdo al informe de mercado de la OPEP. El West Texas Intermediate (WTI) reportó un precio promedio de US$/Barril 75,55 y tuvo una variación negativa de 7%. En la actualidad, el WTI se cotiza a un precio cercano a los US$/Barril 70,00. En el caso del Brent, su cotización promedio de agosto fue US$/Barril 78,88 mientras que en la actualidad, se ubica cercano a los US$/Barril 73,00. La referencia venezolana “El Merey”, en el mes de agosto reportó una cotización promedio de US$/Barril 62,15. En el caso de la Cesta Petrolera Venezolana (CPV), su cotización debe estar cercana a los US$/Barril 64,00. Este contexto en el que hay una tendencia negativa sobre los precios del petróleo a escala mundial, afecta de forma directa los ingresos petroleros del país y más en un escenario de sanciones económicas.
Gráfico N°16: Cesta petrolera venezolana (CPV), West Texas Intermediate (WTI) y merey
Fuente: OPEP, EIE y Albusdata