
La ineficiencia, insolvencia, opacidad, discrecionalidad y desequilibrio fiscal que presenta el Presupuesto Nacional año tras año, no claudican ante la necesidad de flexibilización por parte del gobierno. Desde hace siete años, se desconocen de forma oficial las premisas presupuestarias, el porcentaje de ejecución de los proyectos y la exposición de motivos de los mismos.
Actualizando algunos puntos presentados anteriormente sobre la Ley de Presupuesto Anual para el ejercicio económico fiscal 2023:
- La LPN 2023 aprobada fue por un total de Bs. 170.703,83 millones, equivalente a USD$ 11.565,30 millones (al tipo de cambio de 14,76 Bs/US$ de fecha 14/12/2022). Mientras en bolívares dicho monto representó un aumento del 174%, en dólares mostraba una disminución del 14% con respecto al año anterior.
- Con unos ingresos ordinarios, proviniendo el 28% de fuente “no petrolera” (Bs.41.464,63 millones o USD$ 2.809,26 millones) y el 72% esta adjudicado a ingresos extraordinarios (Bs. 108.358,69 millones o USD$ 7.341,37 millones), que ahora es el pseudónimo que se utiliza para identificar lo que se recaudara por fuentes petroleras y mineras, representando estas partidas el 88% de los ingresos totales. Se destaca que el presupuesto 2023 descansa básicamente en los ingresos extraordinarios, de lo cual deriva el valor de proyección institucional que este instrumento tendría para los entes públicos y sus respectivas inversiones.
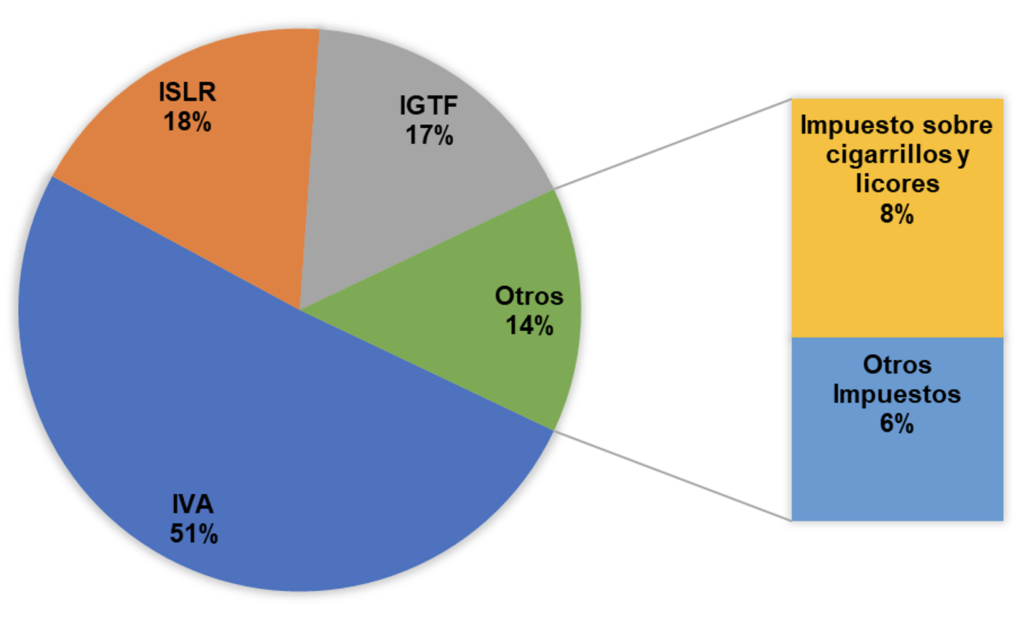
- La fuente ‘no petrolera’ recoge principalmente lo financiado a través de ‘ingresos tributarios’ (90,7%) (Bs.37.593,58 millones o USD$ 2.546,99 millones), discriminados en directos (19%) e indirectos (81%), como el IVA (51%), ISLR (18%), IGTF (17%), licores y cigarrillos (8%). De igual manera un conjunto de ‘ingresos no tributarios’ (9%) por servicios de aduana (14%) y regalías de explotación de minerales (86%); así como ‘otros ingresos ordinarios’ (0,4%) por un total de Bs.152,26 millones, (USD$ 10,32 millones) (véase Gráfico No. 1).
Gráfico No. 1. Financiamiento a través de los ‘ingresos tributarios’ directos e indirectos según el tipo de Impuesto.
Fuente: Presupuesto Nacional para el ejercicio económico fiscal 2023. Elaboración propia.
- El gasto se distribuye entre 53 organismos del poder público, concentrando el 56% en los Ministerio del P.P.P la Educación (19%), Relaciones, Interiores, Justicia y Paz (13%), de Economía, Finanzas y Comercio Exterior (10%), para la Salud (7%) y el Proceso Social de Trabajo (7%) (véase Gráfico No. 2).
Gráfico No. 2. Distribución por Ministerios y Entes Públicos del Presupuesto total aprobado para el ejercicio fiscal 2023.

Fuente: Presupuesto Nacional para el ejercicio económico fiscal 2023. Elaboración propia
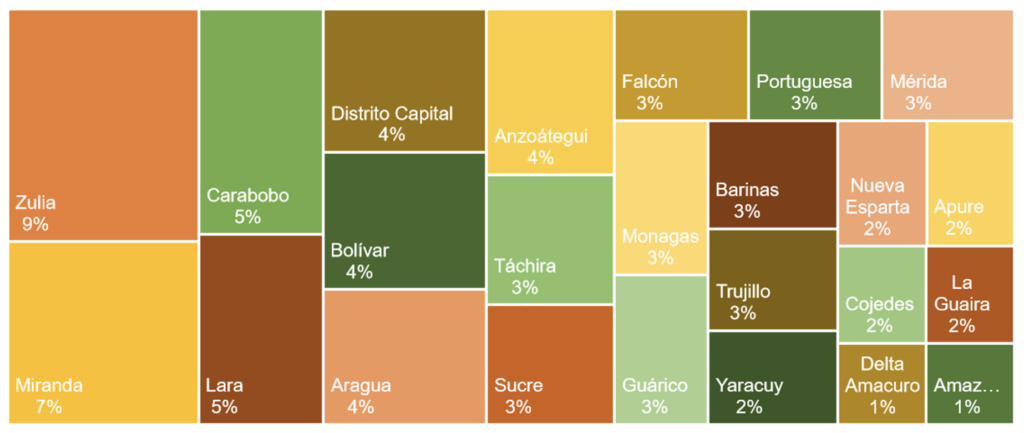
- Para las entidades federales, municipales, distritales, los recursos del Situado Constitucional – que por ley deben ser no menos del 20% del presupuesto de los ingresos ordinarios del fisco del respectivo estado- equivalen a menos del 5% (Bs. 8.292,93 millones o USD$ 561,85 millones al tipo de cambio al momento de aprobación presupuestaria) del Presupuesto aprobado, otorgando mayor porcentaje a los Estados Zulia (9%), Miranda (7%), Carabobo y Lara (5%), y Distrito Capital, Bolívar, Aragua y Anzoátegui (4%), seguidos de Táchira, Sucre y Falcón (3%) reuniendo en su conjunto el 51% por este concepto (véase Gráfico No.3).
Gráfico No. 3. Distribución por Estado del Situado Constitucional aprobado para el ejercicio fiscal 2023.
Fuente: Presupuesto Nacional para el ejercicio económico fiscal 2023. Elaboración propia
- Por otra parte, si sumamos al Situado lo destinado a los Estados y Municipios por parte de otros Ministerios del P.P. como el de ‘Salud’, ‘Economía, Finanzas y Comercio Exterior’, y la ‘Vicepresidencia Sectorial para la Seguridad Ciudadana’, el monto presupuestario que reciben se incrementa un 43% (Bs. 11.899,97 millones o USD$ 806,23 millones), no obstante, ello sigue representando un 7% del Presupuesto total aprobado.
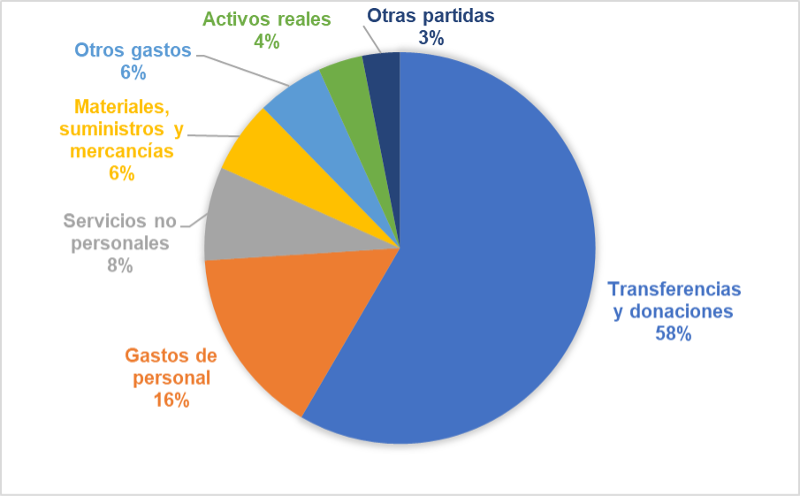
- Por partidas presupuestarias, el 58% del total presupuestado es destinado a entes públicos a través de “transferencias y donaciones”, mientras que el 16% a “gastos de personal” en suelos, salarios y otras retribuciones. Por su parte, el 8% está destinado a “servicios no personales” relacionado a servicios de alquiler, viáticos, pasajes, entre otros; y el 6% a “materiales, suministros y mercancías” y 6% a “otros gastos” que, abarcan gastos o costos del organismo[i] (véase Gráfico No. 4).
Gráfico No. 4. Distribución del presupuesto total aprobado por partidas presupuestaria.
Fuente: Presupuesto Nacional para el ejercicio económico fiscal 2023. Elaboración propia
Debemos resaltar que, a diferencia de 2022, este año no se tuvo acceso de forma oficial ni extraoficial a la Exposición de Motivos del Presupuesto de la Nación, dejando a la sociedad sin proyecciones estadísticas, sin un estatus a la fecha de los proyectos que se están realizando o una explicación sobre los proyectos a ser realizados.
Con respecto a la Ley de Endeudamiento anual aprobada el 14/12/2022 para el ejercicio económico fiscal 2023, se asignó un total de Bs. 71.707,41 millones equivalente a USD$ 4.858,23 millones, lo que significaba en bolívares un aumento en 129%, mientras que, en dólares una disminución de un 28%.
El montante total distribuido para la “contratación de proyectos” Bs. 40.047,46 millones (USD$ 2.713,24 millones), “desembolsos de proyectos” Bs. 14.220,39 millones (USD$ 963,44 millones), pago de “servicio de la deuda pública” Bs. 6.660,12 millones (USD$ 451,24 millones), “restructuración de la deuda” Bs. 10.779,14 millones (USD$ 730,29 millones) y “necesidades transitorias” Bs. 300 mil (USD$ 20,33 mil), lo cual aumenta en un 25% el Presupuesto Nacional.
En cuanto a la “contratación de proyectos” (Artículo 2), se observa una renovación periódica del 87% de los proyectos desde hace un lustro. Concentrándose el 85% de los ingresos en 13 proyectos de 7 Ministerios, a saber, Planificación (3%), Obras públicas (4%), Vicepresidencia (8%), Industria y Producción Nacional (10%), Transporte (15%), Economía, Finanzas y Comercio Exterior (15%) y Energía (30%) (ver tabla No.1).
Tabla No. 1. Contratación de proyectos que representan más del 85% de los recursos aprobados.
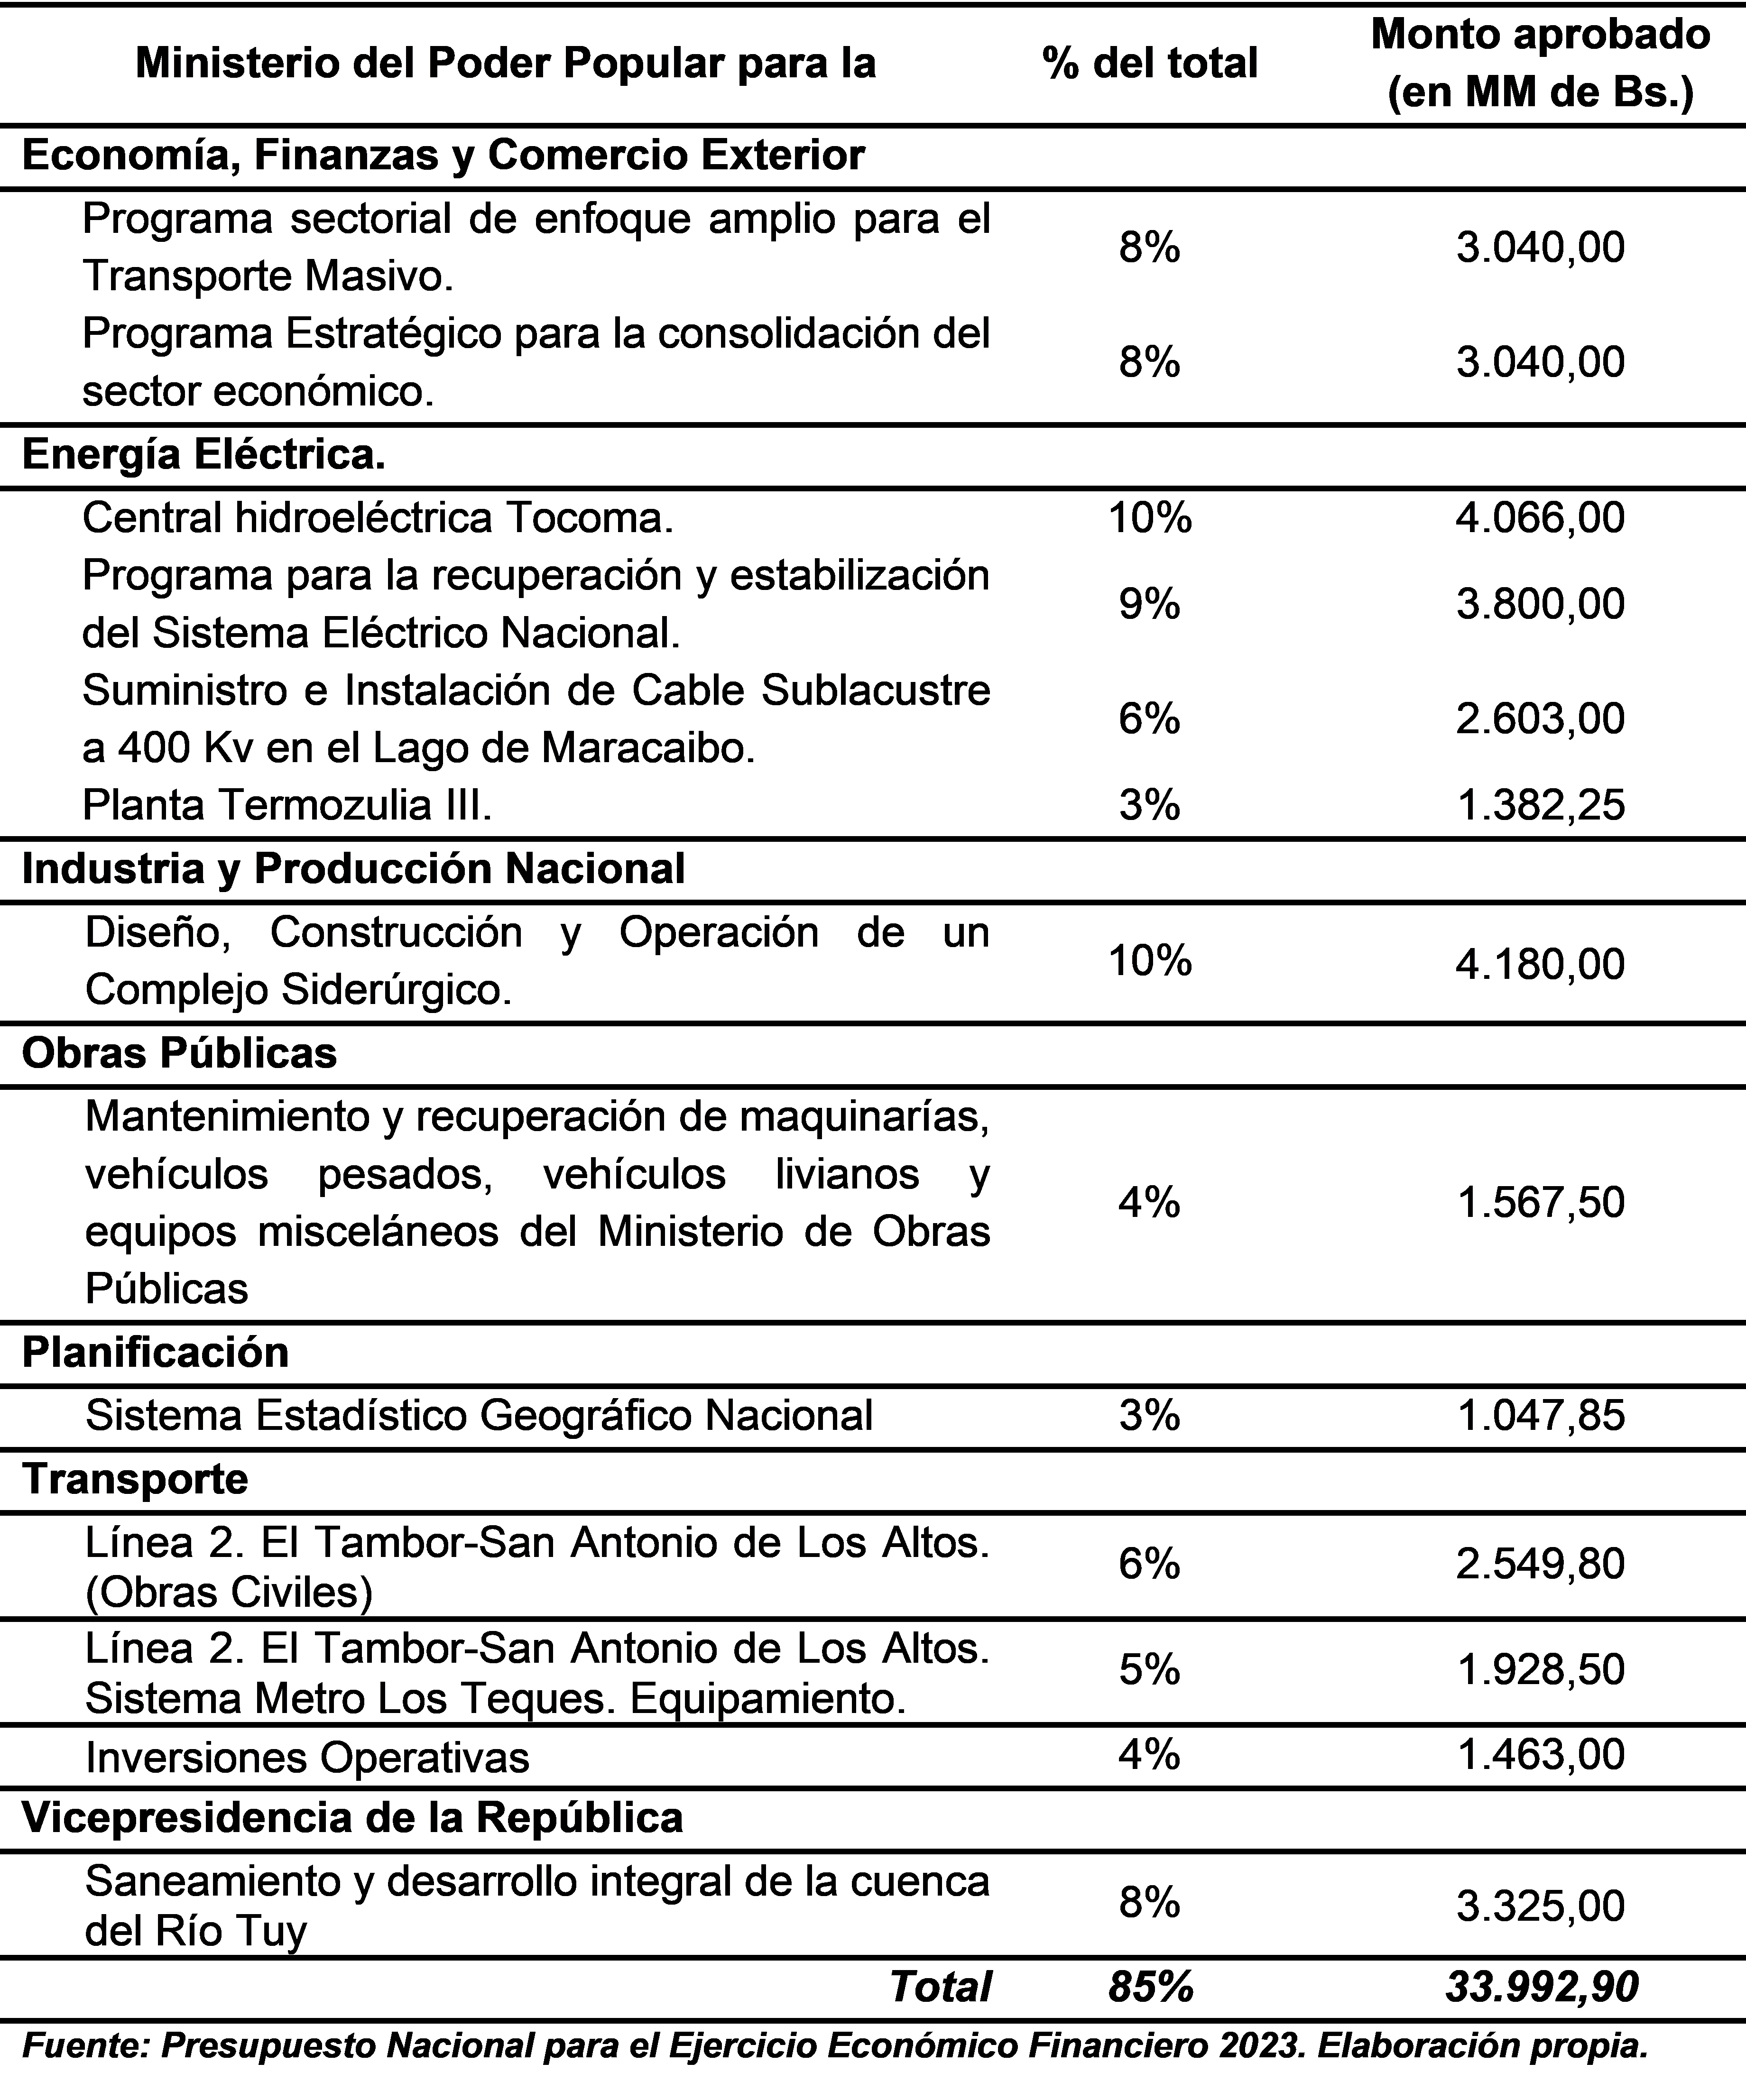
En líneas generales la economía venezolana al cierre de 2022 presentó una variación positiva que ronda entre el 8%-13% según las consultoras nacionales, a pesar del Banco Central de Venezuela (BCV) publicara de forma extemporánea que para el cierre del III-2022 el PIB presentaba una variación de 13,22%[ii], luego de una caída acumulada de un 75% del PIB, desde (IV) 2013 hasta (I) 2021, un proceso hiperinflacionario, una dolarización de facto desorganizada e inestabilidad política.
Esta variación positiva se alcanzó por cierta dinámica comercial motorizada dada la disminución en la inestabilidad cambiaria y una menor presión inflacionaria, lo cual fue a expensas de la perenne intervención del BCV en el mercado cambiario, a través de las mesas de cambio, sumando al cierre de 2022 un total de 81 intervenciones, que representan un aumento del 21% con respecto al año anterior.
Por otro lado, consecuencia de un déficit en la oferta y una recuperación de la demanda de petróleo de China, ante una reducción de las medidas de Covid-19, en el segundo trimestre de 2022 subieron los precios del superando el umbral de los USD$ 100 dólares hasta agosto del mismo año, a partir de los datos del West Texas Intermediate (WTI). Sin embargo, a pesar de la dinámica del mercado de hidrocarburos, la producción petrolera venezolana en promedio fue de 717 mil barriles diarios y se cotizó según la Cesta Petrolera Venezuela (CPV) a un precio promedio de USD$ 67,78; pero cuyo precio efectivo que ingresa al país es mucho menor, considerando la necesidad de mezclar el petróleo con importación de hidrocarburos más livianos y la necesaria triangulación para la colocación de la producción en los mercados internacionales, producto de las sanciones geopolíticas que enfrenta el régimen por diversos juicios, incluso derivados de hechos de lesa humanidad.
Para finalizar, queremos nuevamente resaltar la falta de información pública de las premisas presupuestarias sobre inflación, producto interno bruto, cotización del barril de petróleo, estimaciones de las exportaciones petroleras y mineras, tipo de cambio, entre otros indicadores vitales para la proyección de la economía nacional.
[i] Definiciones provenientes del Capítulo 6: Clasificador Presupuestario de Recursos y Egresos (Paredes, 2011).
[ii] Esta información no está disponible en las estadísticas oficiales del BCV.


