
Los créditos adicionales son incrementos a los créditos presupuestarios destinados a cubrir gastos necesarios no previstos (o insuficientes) o gastos necesarios no presentados en la Ley de Presupuesto casa año, según lo establece el instructivo No. 3 de la Oficina Nacional de Presupuesto (ONAPRE). Lo cual permite a los entes públicos modificar los límites máximos que las autoridades disponen para gastar, como resultado de “1) la subestimación o sobreestimación de los créditos asignados originalmente, 2) la incorporación de nuestros Proyectos, Acciones centralizadas y Acciones específicas (leer nota de interés) y 3) el reajuste de gastos acordes por el presidente ante situaciones de tipo coyuntural no previstas.” (ONAPRE, pág. 22).
Asimismo, así como se estipula en el instructivo No. 3, esta tipificado en el Art. 314 de la CRBV que “… Sólo podrán decretarse créditos adicionales al presupuesto para gastos necesarios no previstos o cuyas partidas resulten insuficientes, siempre que el tesoro nacional cuente con recursos para atender la respectiva erogación; a este efecto, se requerirá previamente el voto favorable del Consejo de Ministros y la autorización de la Asamblea Nacional o, en su defecto, de la Comisión Delegada.”, pero una cosa es la teoría —lo que establece el texto legal— y otra la práctica.
Si bien para el cierre del año la Asamblea Nacional autorizó dos créditos adicionales, alegó que fueron presentados por la Comisión Permanente de Economía, Finanzas y Desarrollo Nacional sus respectivos informes, éstos no se encuentran disponibles para la sociedad venezolana imperando la opacidad y discreción sobre el tema.
Para el ejercicio económico fiscal 2022, se aprobaron un total de Bs. 50.792,52 millones o equivalente a US$ 3.143,60 millones bajo el concepto de créditos adicionales emitidos por la Presidencia de la República durante el cuarto trimestre del año, a través de 2 gacetas oficiales y 3 decretos, para el Ejecutivo Nacional.
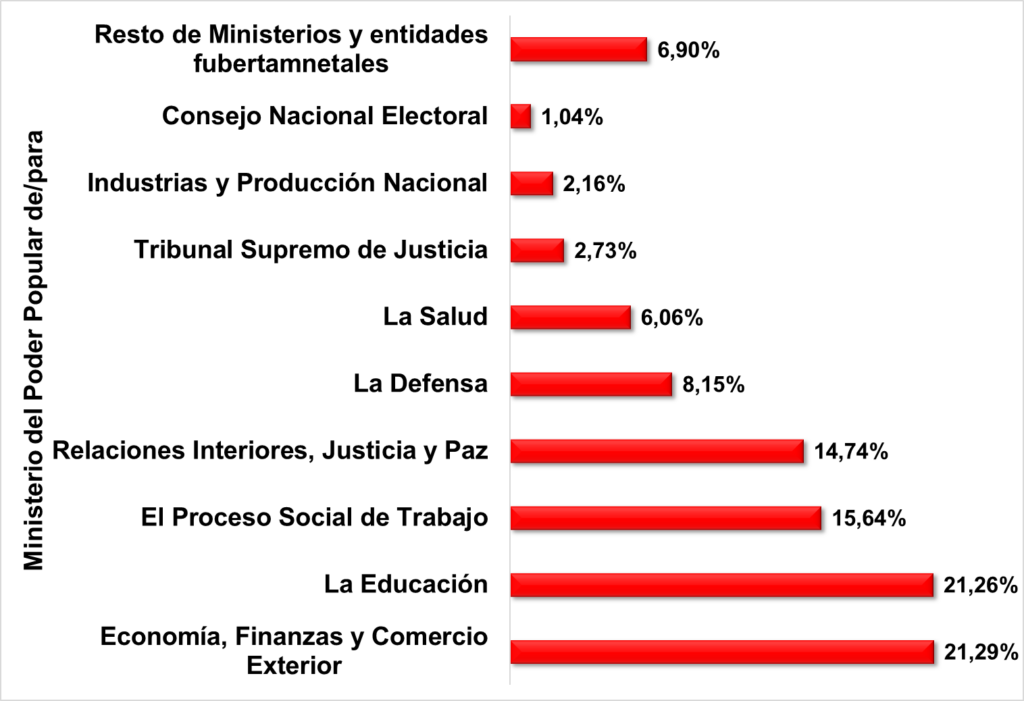
La mayor parte de los créditos adicionales fue dirigida para los Ministerios del Poder Popular para la Educación, de Economía, Finanzas y Comercio Exterior, para el Proceso Social de Trabajo, para Relaciones Interiores, Justicia y Paz, para la Defensa, para la Salud, Tribunal Supremo de Justicia (TSJ), de Industrias y Producción Nacional y el Consejo Nacional Electoral (CNE) (ver Gráfico No. 1) representando el 93% del total devengado, para 7 acciones centralizadas y 24 proyectos, beneficiando un total de 611 entes.
Gráfico No 1. Distribución por Ministerio y Entidades Gubernamentales de los créditos adicionales aprobados (% del monto total expresado en dólares).
Fuente: Gaceta Oficial de Venezuela. Elaboración propia.
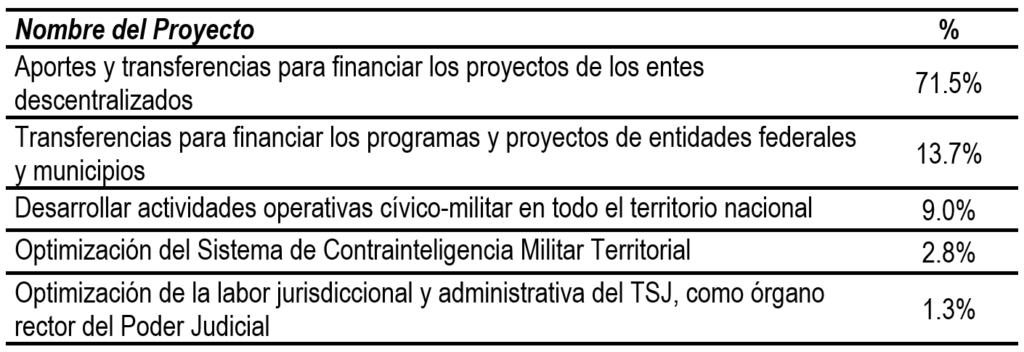
Como en años anteriores, los recursos aprobados a través de “aportes y trasferencias para financiar los proyectos de los entes descentralizados” fueron destinados principalmente al Fondo de Desarrollo Nacional, S.A. (FONDEN, S.A.) (57%), al Instituto Venezolano de los Seguros Sociales (IVSS) (42%) y al Fondo de Compensación Interterritorial (0.4%) a través de la partida “Transferencias y donaciones”. (ver Tabla No. 2)
Por otro lado, en cuanto a las Acciones Centralizadas, el 46.2% estuvo destinada a la “dirección y coordinación de los gastos de los trabajadores y trabajadoras”, el 29.8% a la “gestión administrativa” y el 13.1% a la “previsión y protección social”.
Tabla No. 1. Top 5 de los proyectos según la cantidad créditos adicionales otorgados (% del monto total en proyectos expresado en dólares)
Fuente: Gaceta Oficial de Venezuela. Elaboración propia.
En cuanto a su distribuidos por partida presupuestaria (ver Gráfico No. 2), casi el 30% de los recursos aprobados fueron destinados a “gastos de personal” principalmente a la “asignación y control de los recursos para gastos de los trabajadores y trabajadoras” (82.3%) y a la “presencia del personal militar en todo el territorio nacional” (14.2%).
Seguidamente, en cuanto a los “servicios no personales” estuvieron dirigidos a la “gestión administrativa” (91.8%), en cuanto al apoyo institucional, a la “optimización de la labor jurisdiccional y administrativa del TSJ” (3.7%) y a la “dirección y coordinación de los gastos de los trabajadores y trabajadoras” (2.0%).
Por su parte, en cuanto a los “gastos de defensa y seguridad del Estado” se enfocó en la “Optimización del Sistema de Contrainteligencia Militar Territorial” (82.6%) y en “preservar la soberanía nacional mediante la detección y neutralización oportuna de amenazas internas y externas que atenten contra la estabilidad y seguridad de la Nación” (6.5%), sin dejar de lado la “gestión administrativa” (9.8%), en cuanto al apoyo institucional a las acciones específicas de los demás proyectos.
Gráfico No. 2. Distribución de los créditos adicionales por “partida presupuestaria” (% del monto total expresado en dólares)

Fuente: Gaceta Oficial de Venezuela. Elaboración propia.
Con respecto al presupuesto total aprobado para el ejercicio fiscal 2022, sumando los créditos adicionales aprobados, el montaje total presentó un aumento del 81% (expresado en Bs) y 23% (expresado en US$). Por su parte, con respecto al presupuesto aprobado para el ejercicio fiscal del año 2021, representó un aumento en términos nominales en bolívares del 486% y en dólares del 23%.
Asimismo, podemos observar un aumento significativo en los Ministerios del Poder Popular de Educación (+45%), Defensa (+39%), Relaciones Interiores, Justicia y Paz (+35%) y Salud (+28%), con respecto al presupuesto inicialmente aprobado (ver gráfico No. 3).
Gráfico No. 3. Suma de los créditos adicionales al presupuesto de egresos aprobado en 2022 distribuido por Ministerios del Poder Popular (para/de) (expresado en millones de USD$).
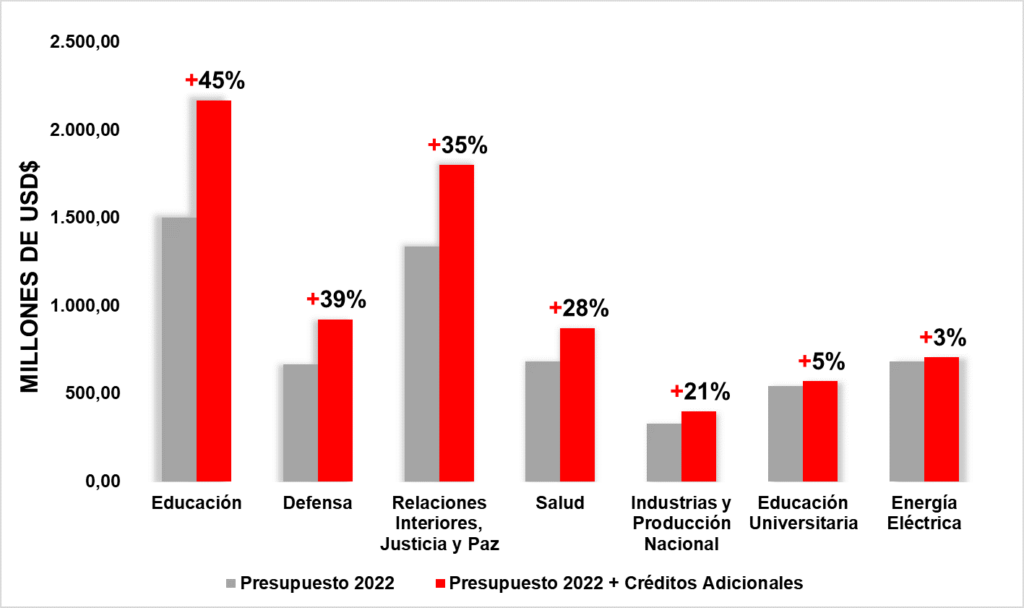
Nota: Se muestra el porcentaje de aumento entre el presupuesto original y el presupuesto más créditos adicionales. Fuente: Gaceta Oficial de Venezuela. Elaboración propia.
En el último trienio…
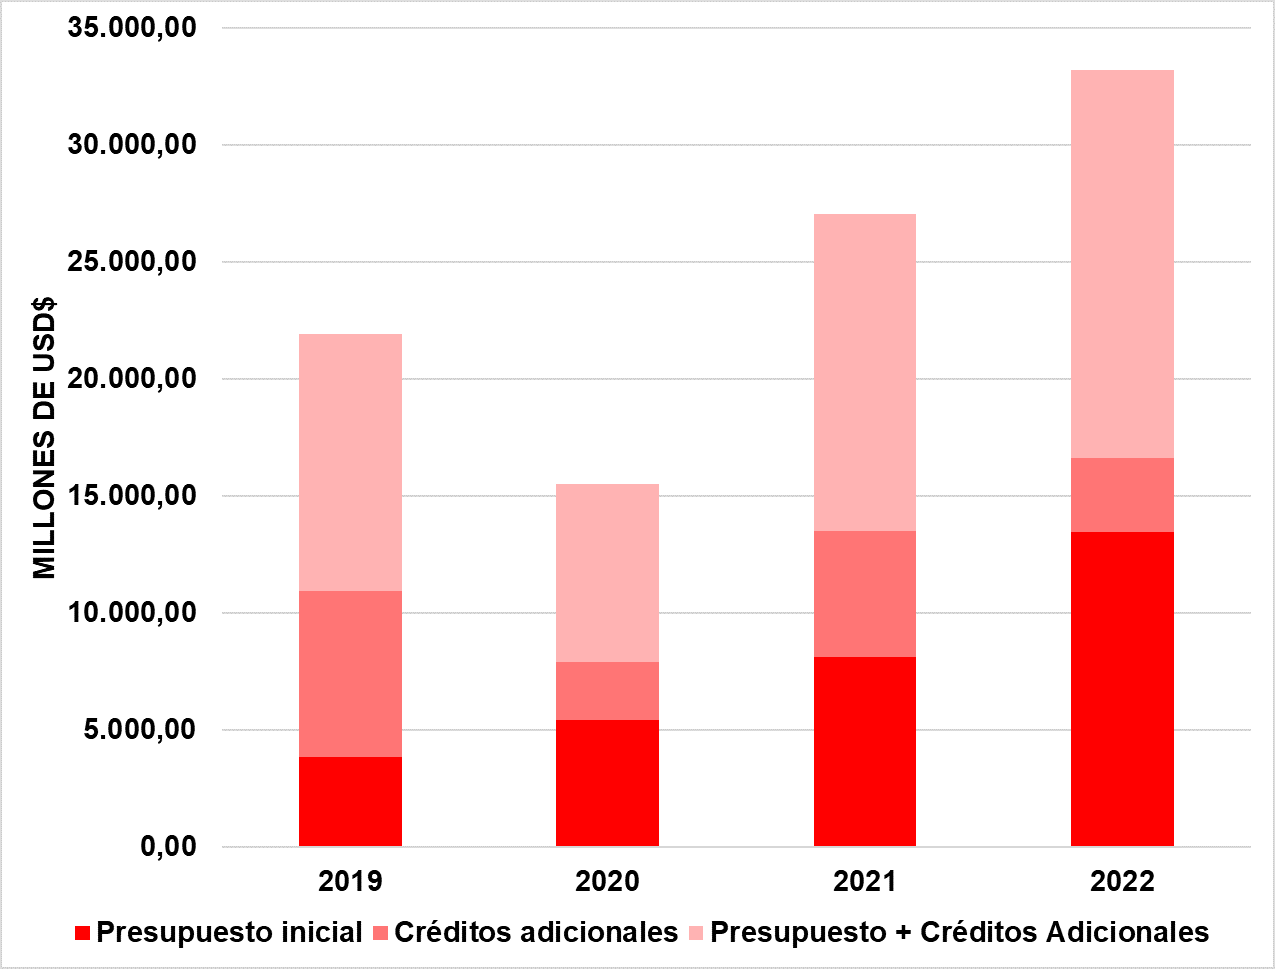
A pesar de una disminución del 67% en el número de créditos adicionales aprobados, tomando en cuenta el número de decretos publicados, se puede observar un aumento del 52% del presupuesto nacional en comparación de 2019.
En el último trienio (2021, 2020), con un crecimiento promedio anual de 23%, se han aprobado un total de USD$ 18.080,48 millones en créditos adicionales (véase Gráfico No. 4), ejecutándose el 76% a través de “transferencias y donaciones” (destinado a entes descentralizados sin fines empresariales del sector público, jubilados y pensionados del sector público y privado, Situado Constitucional, entre otros.), 14% en “gastos de personal” (destinado a sueldos, salarios y otras retribuciones), 4% en “servicios no personales” (destinado a servicios de alquiler, viáticos, pasajes, entre otros) y 2% en “Gastos de defensa y seguridad del Estado”.
Gráfico No. 4. Distribución anual del presupuesto nacional, créditos adicionales y total (expresado en millones de USD$).
Fuente: Gaceta Oficial de Venezuela. Elaboración propia.
Con respecto al ejercicio fiscal 2023
Si bien, a la fecha no se han publicado ninguna gaceta oficial sobre los créditos adicionales para el ejercicio fiscal 2023, se obtuvo información a través de la red social Twitter y noticias, sobre la aprobación de “créditos adicionales” a través del “Consejo Legislativo del Estado” en:
- Consejo Legislativo del Estado Falcón (+2,0%):
Parlamento Regional aprueba recursos por más de 7 millones.
CLEF aprobó en Sesión Extraordinaria solicitudes de modificaciones presupuestarias y créditos adicionales emanadas de la Gobernación por más de 7 millones 800 mil bs. @UlisesDaal https://t.co/BjMuJJq0yS pic.twitter.com/KN2UaLp8Zs
— Noticias Falcón (@NoticiasFalcon) July 1, 2023
- Consejo Legislativo del Estado Bolívar (+1,6%):
#Aprobamos 🙋🏻♀️. En la sesión ordinaria de hoy #18jul del consejo Legislativo votamos a favor de la aprobación de (02) #creditosadicionales que serán destinados en beneficio del ciudadano de nuestro estado #Bolivar.
1. Por 237.800BsS para ser destinados en las siguientes áreas. pic.twitter.com/m9BgY29aUp
— Dip. Zaida Vahlis (@ZaidaVahlis_) July 18, 2023
- Consejo Legislativo del Estado Táchira (+1,2%)
Hoy #11deJulio en sesión ordinaria del @TachiraCLET fueron aprobados por unanimidad vía reservado con prioridad los siguientes créditos adicionales:
A) Bs. 2.215.129,21 para rehabilitación integral de Calle El Mirador, Sector Barrancas Municipio Cárdenas. pic.twitter.com/SuK0iGobW7
— Mauricio Valencia (@mauricval) July 11, 2023
Junto a otros estados como Anzoátegui (+1,4%), Barinas (+2,1%), Nueva Esparta (+0,4%) y Lara (+2,8%), aumentando en general un promedio de 1,6% el presupuesto aprobado para el ejercicio fiscal 2023 de cada Estado, respectivamente.
Es importante resaltar que, los Estados al ser entes a autónomos y descentralizados, los fondos de los “créditos adicionales” —que están siendo aprobados por el Consejo Legislativo— pueden provenir de: a) “ingresos propios” (multas, sanciones y tributación), b) “ingresos disponibles” al cierre del ejercicio fiscal presupuestario del año anterior, en este caso 2022, y c) de “la tesorería general del Estado” que, si bien, les permite a las municipalidades un margen de acción, pero a expensas de tributaciones exacerbadas.
Ante la imposición en Venezuela de una política de destrucción de los indicadores socioeconómicos, fiscales y monetarios, el seguimiento sobre los créditos adicionales ayuda a sincerar nuestro presupuesto nacional variable que, tanto para los hacedores de política económica y al ciudadano del país, le permite conocer cuáles son los objetivos y metas del gobierno para el ejercicio fiscal del año, cuáles son sus prioridades y a dónde va dirigida la recaudación fiscal, situación que a la actualidad desconocemos ante la falta total de información y datos oficiales.
Fecha de publicación: 27 de julio de 2023


