Una economía sufre de inflación cuando su moneda pierde de forma sostenida su poder adquisitivo, esto implica la entrega de mayores sumas dinerarias para obtener los mismos bienes y servicios.
Cuando se emite más dinero sin un aumento correspondiente en la producción de bienes y servicios, es decir, cuando aumenta la oferta de dinero y no ocurre así con su demanda, el valor de cada unidad monetaria disminuye, erosionando el poder adquisitivo de los ciudadanos. Por esta razón, la inflación se considera un impuesto sin legislación, porque es el resultado directo de la expansión de la oferta monetaria por parte de los bancos centrales para financiar el déficit fiscal. Este proceso actúa como un impuesto oculto, ya que reduce efectivamente la riqueza de los poseedores de dinero sin requerir aprobación legislativa, beneficiando solo al gobierno que puede financiar sus gastos a través de la emisión.
Así, la inflación es una forma de expropiación forzosa y silenciosa del dinero de los ciudadanos, considerando además que tiene otras consecuencias perniciosas, como lo es la distorsión de los precios relativos y de las señales del mercado, llevando a malas inversiones y asignación ineficiente de recursos. Además, afecta de manera desigual a diferentes grupos sociales, perjudicando especialmente a aquellos con ingresos fijos y ahorros en efectivo.
Este impuesto inflacionario viola los principios de la propiedad privada y el libre mercado, permitiendo al gobierno y a los primeros receptores del nuevo dinero, beneficiarse a expensas del resto de la sociedad, sin el escrutinio y debate que normalmente acompañan a la legislación fiscal.
No obstante, la inflación, creada por el mismo gobierno, puede perjudicar la recaudación impositiva en términos reales. En un entorno inflacionario, cuando existe un lapso entre la generación del impuesto y su pago, la propia inflación erosiona el valor real de los impuestos recaudados debido al retraso entre el momento en que se genera la obligación tributaria, cuando efectivamente se paga el impuesto y cuando efectivamente se gasta lo recaudado. Esto significa que, aunque nominalmente la recaudación pueda aumentar, su valor real disminuye si la tasa de inflación supera el aumento nominal.
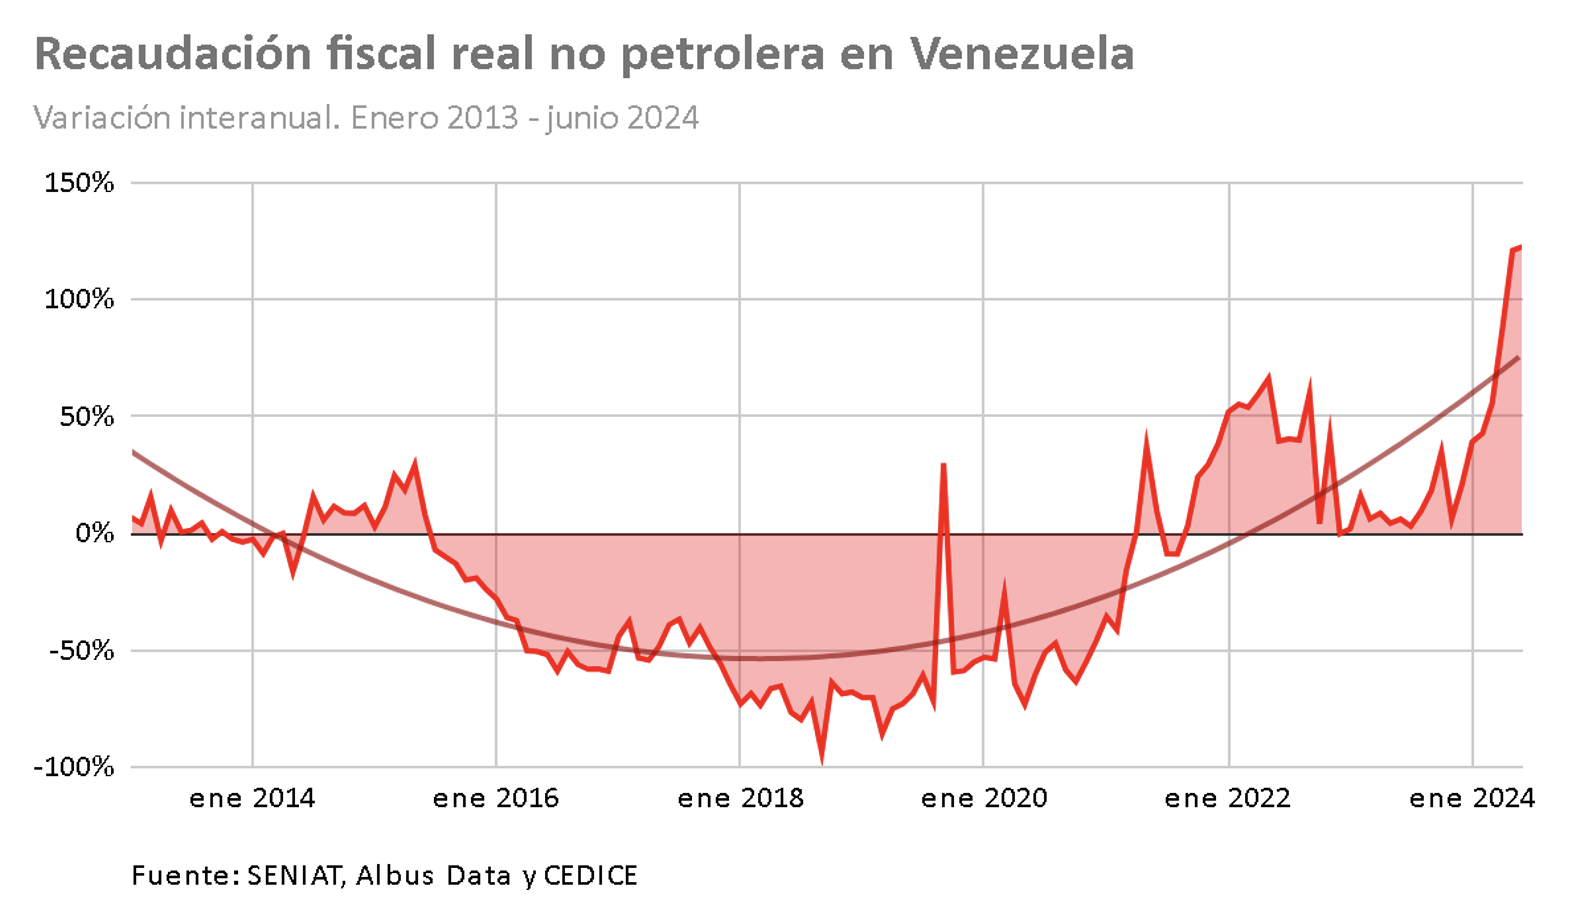
En Venezuela, la recaudación no petrolera real, es decir, deflactada por las variaciones del índice de precios, disminuyó de forma sostenida en términos interanuales – con excepción de un mes – desde julio de 2015 hasta agosto de 2021, lo que acumularon 73 meses de contracción. Incluso, desde 2013 hasta junio de 2015, la recaudación no tuvo significativo aumento, y esto no ocurrió por una política de disminución de la presión fiscal sino por el hecho de tener una variación de precios promedio mensual de 4,3%. Es decir, mucho antes de pasar a la hiperinflación, el ingreso fiscal ya estaba siendo severamente afectado.
Así, la propia inflación generada por el Banco Central produjo un círculo vicioso donde se requirió de más emisión de dinero, ya que los ingresos fiscales reales fueron menos significativos, empeorando aún más la situación del fisco y, por supuesto, afectando severamente los ingresos de las familias venezolanas. En plena hiperinflación, la variación interanual de los ingresos fiscales reales disminuyó hasta un 94%.
A partir de septiembre de 2021, el ingreso fiscal real ha aumentado de forma sostenida, esto obedece a un aumento de la presión tributaria al tiempo que ha disminuido la fuerza con la que aumentan los precios. Es importante destacar que a partir de noviembre de 2023 el aumento, en términos interanuales, no solo ha sido sostenido sino que ha alcanzado máximos históricos en los últimos 11 años.
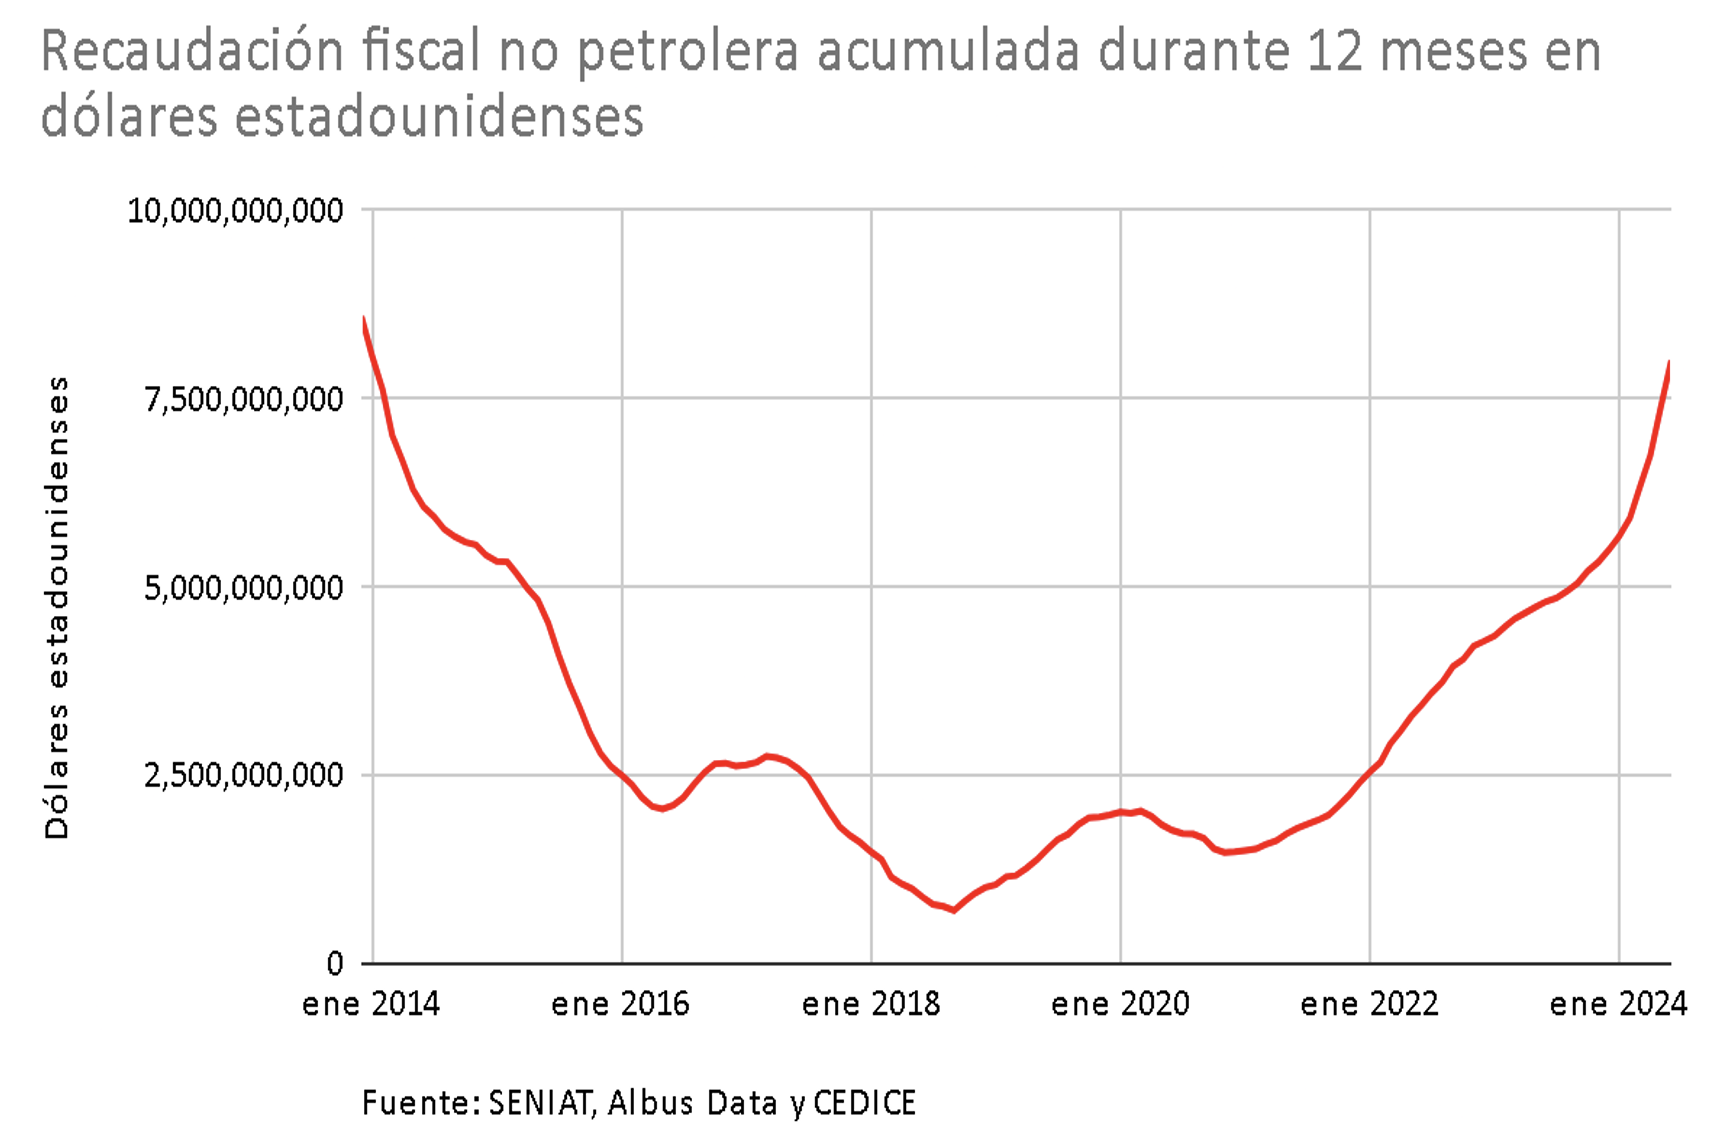
Así las cosas, si se mide el ingreso en términos de dólares estadounidenses, se puede evidenciar que la recaudación acumulada en dólares corrientes, en los últimos 12 meses, ha alcanzado los niveles de 2014. Sin embargo, la diferencia significativa se encuentra en los niveles de actividad económica. De acuerdo con las estimaciones del Fondo Monetario Internacional, desde el 2013 al 2023 el PIB en dólares corrientes se ha reducido 62%, pasando de US$ 258.931 millones a US$ 97.116, por lo que el peso de la recaudación no petrolera sobre el PIB es mayor, lo que confirma un importante aumento de la presión tributaria, estimado en 1.7 veces más durante el mismo periodo.
Venezuela necesita ajustar sus cuentas fiscales, la meta no debe trazarse solo en un aumento cada vez mayor de la presión tributaria, sino en una reducción del tamaño del Estado que exija un menor presupuesto y, en consecuencia, menor nivel de gasto público. La actual reducción del gasto no obedece a una disminución del tamaño del Estado, sino a una contracción de los ingresos fiscales petroleros y no petroleros, por lo que, ante una economía considerablemente reducida y endeble, un aumento de la presión tributaria con el fin de alcanzar niveles de gasto otrora significativos, tendría un impacto importante en la economía nacional, en la inversión que pudiere haber y en los niveles de gasto de los hogares, afectando el consumo.