Lo que va de 2024 se ha caracterizado por un aumento del diferencial cambiario, que no es más que la diferencia entre el tipo de cambio publicado por el Banco Central de Venezuela (BCV) y el tipo de cambio promedio de mercado obtenido desde diferentes fuentes, como lo son plataformas exchange, casas de cambio, etc. Debido a que los comercios formales deben vender sus productos a tasa BCV, y dado que la variación de precios en dólares ha tenido una clara tendencia al alza en el presente año, surgió la pregunta sobre si el diferencial estaría contribuyendo con este incremento de precios, entendiendo que los comerciantes, al establecer sus precios en dólares y, al ser obligados a vender sus productos en bolívares a la tasa más baja (BCV), tendrían que subir sus precios en dólares con el fin de cerrar la brecha entre ambos tipos de cambio, ya que esto los perjudica de cara a sus proveedores, quienes les venden su mercancía al tipo de cambio libre. Es decir, el diferencial cambiario amenazaría la propia reposición de inventarios y la estabilidad de los comercios.
Evolución de la brecha cambiaria
Hablar de brechas cambiarias no es un tema para nada nuevo en Venezuela. Recordemos que, antes de agosto de 2018, la economía venezolana tenía no solo un control cambiario, sino que además transitó por una amplia diversidad de mecanismos centralizados de administración de divisas por parte del Estado, quien decidió sostener el control sobre el acceso a las divisas por 14 años. Esto generó muchas distorsiones, siendo la más llamativa el arbitraje: comprar dólares baratos al Estado para venderlos caros en el mercado.
En plena hiperinflación (agosto, 2018), el gobierno se vio forzado a eliminar la Ley de Ilícitos Cambiarios dentro del marco de un «Plan de Recuperación Económica» y con ello puso fin al control de cambios, dando así inicio a un mercado de divisas que opera aún a través de mesas de cambio administradas, principalmente, desde la banca comercial. El efecto de la medida tardó en evidenciarse, la tasa oficial, ahora determinada mediante el promedio ponderado de transacciones realizadas en estas mesas, requirió aproximadamente 7 meses en equipararse con la tasa de mercado, pero al final la brecha entre ambas se redujo y se mantuvo así en el tiempo.
No obstante, en una economía que piensa en términos de dólar, el tipo de cambio se convirtió para el gobierno en un ancla importante para mitigar la inflación, ya que es en dólares que se fijan los precios en la economía. Es así como desde mediados de 2019 existe en Venezuela lo que se conoce como flotación sucia, es decir, el propio Banco Central interviene en el mercado como oferente de divisas con la intención de contrarrestar la depreciación del bolívar, principalmente frente al dólar; a esta política se le denomina «intervención cambiaria». Esto ha generado naturalmente brechas entre ambos tipos de cambio, porque la finalidad de la intervención cambiaria oficial es tener un efecto posterior en el tipo de cambio libre. En otras palabras, la política impacta directamente en un mercado con la expectativa de influir en el segundo, lo que eventualmente genera brechas entre ambos tipos de cambio.
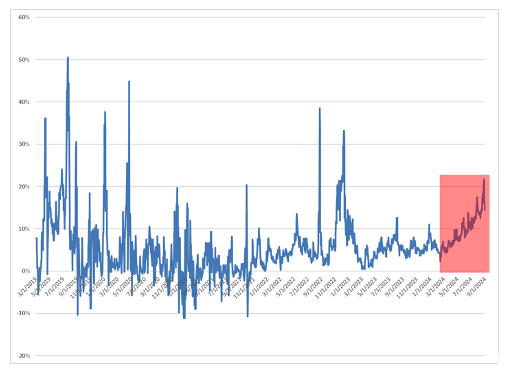
Sin embargo, si evaluamos el comportamiento de estas brechas desde marzo de 2019, que es cuando el tipo de cambio oficial logra con éxito aproximarse al tipo de cambio de mercado, podemos notar que, en gran medida, la brecha suele estar por debajo del 10%, salvo en ocasiones donde se supera este umbral (y a veces por mucho) pero no llega a ser sostenido en el tiempo, excepto en 3 oportunidades: a mediados de julio de 2019 por 51 días consecutivos; entre noviembre y diciembre de 2022 por 45 días consecutivos (aunque poco después volvió a superar la brecha), y desde junio de 2024, acumulando más de 100 días consecutivos hasta la fecha.
Gráfico 1. Brecha (%) entre el tipo de cambio oficial y el tipo de cambio de mercado
Fuente: Venezuela en Cifras. Cedice – Albusdata
El propio comportamiento de estas variables en el tiempo nos ha demostrado que el tipo de cambio oficial es el que realiza el mayor ajuste para cerrar la brecha, y tiene sentido, pues es en las mesas de cambio donde el BCV está interviniendo como oferente con el fin de contrarrestar las propias fuerzas del mercado, que en esta oportunidad manifiestan una mayor demanda de divisas, lo que genera una presión al alza sobre el tipo de cambio pese a los esfuerzos (inyecciones) del BCV.
Evolución de la variación de precios en dólares y la contribución de la brecha cambiaria
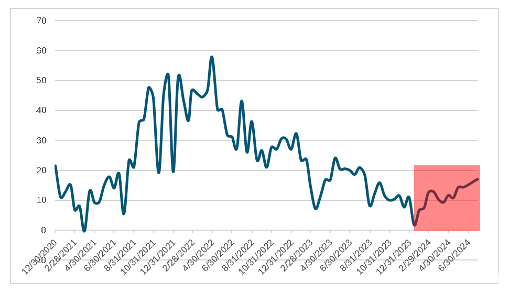
Desde mayo de 2022 hasta enero de 2024, la variación interanual de precios en dólares tuvo un decrecimiento sostenido, pasando de 57,86% a 1,67%. No obstante, desde la segunda quincena de enero de 2024 la tendencia ha sido creciente y se ubica, al 15 de septiembre, en 22% de variación. Este incremento no ha sido correspondido por un aumento de precios en bolívares, que mantiene su tendencia decreciente y se ubica en 32,51%, todo de acuerdo con datos del Inflaciómetro del Observatorio de Gasto Público de Cedice Libertad.
Gráfico 2. Variación de precios interanual desde 20201 a 2024 (julio)
Fuente: Inflaciómetro del Observatorio de Gasto Público de Cedice Libertad
Así las cosas, se plantea que el incremento de precios en dólares obedece a un aumento de la brecha entre el tipo de cambio oficial y el tipo de cambio de mercado, dentro de un contexto caracterizado por 1) precios de bienes y servicios establecidos en dólares americanos, 2) obligación de los comercios de recibir pagos en bolívares, calculando el precio final al tipo de cambio del BCV. No es difícil deducir que la brecha cambiaria representa un problema en este escenario, sobre todo porque el alcance de tal obligatoriedad no llega hasta los proveedores, quienes mantienen indexados sus precios a tipo de cambio de mercado. Adicionalmente, es de esperarse que en un contexto que sigue siendo inflacionario, los comerciantes deseen cambiar sus excedentes en bolívares por divisas, lo que supone una pérdida equivalente a la magnitud del propio diferencial cambiario.
Con el fin de evaluar la relación entre el diferencial cambiario y la inflación, se tomó la serie quincenal de variación de precios en dólares y el propio diferencial bajo el mismo periodo y frecuencia, desde 2019 hasta julio de 2024, ambas estadísticas publicadas en el portal del Observatorio de Gasto Público de Cedice, y se realizó un modelo de regresión en series de tiempo que no arrojó relación ni significancia entre estas variables. Luego, y con el fin de identificar relaciones dinámicas entre la inflación y el diferencial cambiario, se construyó un modelo de vectores autorregresivos, cuyos resultados tampoco arrojaron relación ni significancia estadística, es decir, las variables en el mismo periodo de tiempo no están relacionadas, pero tampoco lo están los rezagos del diferencial, por lo que no hay una relación de impulso – respuesta entre las variables en el transcurso del tiempo. Si bien los resultados no mostraron significancia, ello puede deberse a lo acotado de los periodos con diferenciales superiores al 10%.
Precios en dólares y brecha cambiaria: sí, pero no.
Así las cosas, el diferencial cambiario es concomitante con el incremento de precios en dólares en los últimos meses, por las razones antes explicadas. Este ajuste motivado por el propio diferencial no es una práctica ni frecuente ni persistente en el tiempo. Es probable que los comerciantes, una vez ajustados los precios con el fin de disminuir el costo por la brecha cambiaria, desistan de seguir incrementándolos. Mientras tanto, lo que sí parece ser un problema es la prolongación en el tiempo de este gran diferencial entre los dos tipos de cambio, generando distorsiones en el mercado.
Es importante que la discrepancia entre las tasas sea reducida, como bien se ha mencionado anteriormente, es el tipo de cambio del BCV el que suele tener el mayor ajuste, lo que implica desistir de intervenciones cambiarias que no están influyendo sobre las preferencias y expectativas del mercado, que a su vez responde a una política fiscal y monetaria que termina inundando el mercado de bolívares, generando inflación y empobreciendo a la ciudadanía.
Fecha de publicación: 30 de septiembre de 2024